


Рассрочка на честных условиях: что поменялось в правилах
С весны текущего года оплата частями перестала быть маркетинговым инструментом и превратилась в полноценную финансовую услугу с чёткими правилами. Изменения затрагивают всех участников: покупателей, магазины и операторов рассрочки. Теперь у сервиса есть законодательно закреплённые рамки, а у покупателя - больше защиты и прозрачности.
Бесплатная рассрочка по закону: скрытые переплаты уходят в прошлое
Раньше под видом рассрочки нередко скрывался обычный кредит: переплата возникала из‑за процентов, комиссий или завышенной цены товара именно при оплате частями. Теперь закон прямо запрещает взимать с покупателя вознаграждение за выбор рассрочки вместо мгновенной оплаты. Магазины не вправе устанавливать разные цены на один и тот же товар в зависимости от способа оплаты: если товар стоит 50 тысяч рублей при полной оплате, столько же он должен стоить и в рассрочку. Для покупателя это означает прозрачность: цена при оплате частями и цена за наличные или картой совпадают, а «сервисные сборы» и «комиссии за оформление» как способ замаскировать проценты уходят в прошлое.
Сроки сокращены: длинные рассрочки приравнены к кредитам
Максимальный срок беспроцентной рассрочки теперь составляет шесть месяцев. Для договоров, заключённых после 1 апреля 2028 года, лимит уменьшится до четырёх месяцев. Если продавец хочет дать покупателю больше времени, ему придётся оформлять сделку как потребительский кредит со всеми последствиями: передачей данных в БКИ и соблюдением требований к обычным займам. Это мера против закредитованности: многолетние рассрочки создавали иллюзию доступности, но на деле растягивали финансовую нагрузку на долгие месяцы. Теперь длинные сроки - это полноценный кредит с отражением в кредитной истории.
Порог 50 тысяч рублей: когда рассрочка попадает в кредитную историю
Сумма до 50 тысяч рублей. Оператор вправе не передавать сведения в бюро кредитных историй. Это сохраняет простоту небольших покупок: одежды, техники, товаров для дома.
Сумма свыше 50 тысяч рублей. Информация уходит в БКИ, а значит, рассрочка учитывается при оценке долговой нагрузки. Для банков это плюс: они видят полную картину обязательств заёмщика. Для покупателя - напоминание, что крупная рассрочка финансово равноценна кредиту.
Кто может предоставлять услугу: реестр ЦБ и ответственность оператора
С 1 апреля 2026 года рассрочку вправе оказывать только компании из специального реестра Банка России. Требования к операторам включают капитал не менее 5 миллионов рублей, а с 1 января 2027 года они обязаны предоставлять регулятору финансовую отчётность.
Важное новшество - ответственность перед покупателем теперь несёт оператор, а не банк. Если оператор не перечислит деньги продавцу, взыскать их с покупателя не получится. Это защищает человека от ситуаций, когда товар получен, деньги выплачены, а предъявить претензии некому.
Что изменения означают для покупателя
- Рассрочка стала понятнее и дешевле. Скрытые комиссии и завышенные цены уходят: цена в рассрочку совпадает с ценой при полной оплате.
- Длинные рассрочки исчезают. Срок больше шести месяцев означает уже не рассрочку, а кредит с передачей данных в БКИ и соответствующими требованиями.
- Просрочка стоит дороже. За нарушение сроков платежей предусмотрена неустойка, ограниченная 20 % годовых от суммы просроченной задолженности. Дисциплина платежей остаётся важной, даже если закон защитил от явных переплат.
Вывод. Рынок рассрочек стал честнее
С 1 апреля 2026 года рассрочка перестала быть серой зоной и оформилась как отдельная финансовая услуга с понятными правилами: без скрытых процентов, с ограниченным сроком и ясным распределением ответственности. Для покупателя это прозрачность и меньший риск переплатить, для рынка - более честная конкуренция, где продавец не может заманить низкой ценой, а затем «добрать» своё через проценты. Рассрочка не исчезла, но стала честнее — и это тот случай, когда изменения в регулировании действительно заметны в повседневной жизни.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Прочитал тут пост в одном финансовом блоге, там пишут недовольные держатели карт и их истории похожи друг на друга: человек прикладывает к терминалу Сбера карту одного банка, а деньги списываются с карты Сбера через «Оплату улыбкой».
Вечером 16 ноября у четырёх крупнейших банков США - JPMorgan Chase, Bank of America, Wells Fargo и U.S. Bank - одновременно остановилось нормальное обслуживание клиентов. Новость мгновенно разлетелась по мировым агентствам, а в прессе тут же вспомнили о теории «цифрового апокалипсиса»: якобы 17 ноября хакеры должны были атаковать банковскую инфраструктуру и «уронить» интернет на три месяца. Паники не случилось, но рынки вздрогнули - и российский отреагировал совсем не так, как можно было...
Раньше у меня была привычка в день зарплаты раскидывать деньги по разным банкам. На одной карте у меня хороший кэшбэк на продукты, на другой удобный накопительный счет, а третья нужна для оплаты комуналки без комиссии. Казалось бы, все продумано до мелочей, но через пару месяцев я заметил, что недосчитываюсь пары тысяч рублей.

Допустим, у меня есть 300 000 ₽, которые понадобятся в начале 2027 года: под Новый год или в первой половине января, точная дата плавает. В начале ноября, текущего года, я сравнил краткосрочные вклады нескольких крупных банков. Забегая вперед, сразу скажу, как человек опытный в этом деле, на данный момент выбрал бы ВТБ и 50 000 ₽ положил на промовклад «Выгодное начало» под 20% на 61 день, а 250 000 ₽ — на «ВТБ-Вклад» с возможностью частичного снятия. Ключевая ставка сейчас 14%, следующее...
Раньше я был классическим клиентом, на котором онлайн-сервисы зарабатывали больше всего. Схема была железная: оформляю пробный период за 1 рубль, ставил напоминалку в телефон, благополучно забывал про неё, и через месяц с моей основной карты молча списывали 399 или 990 рублей за год вперед. Пытаться потом вернуть деньги через чат поддержки, который притворяется глухим и это тот еще квест.
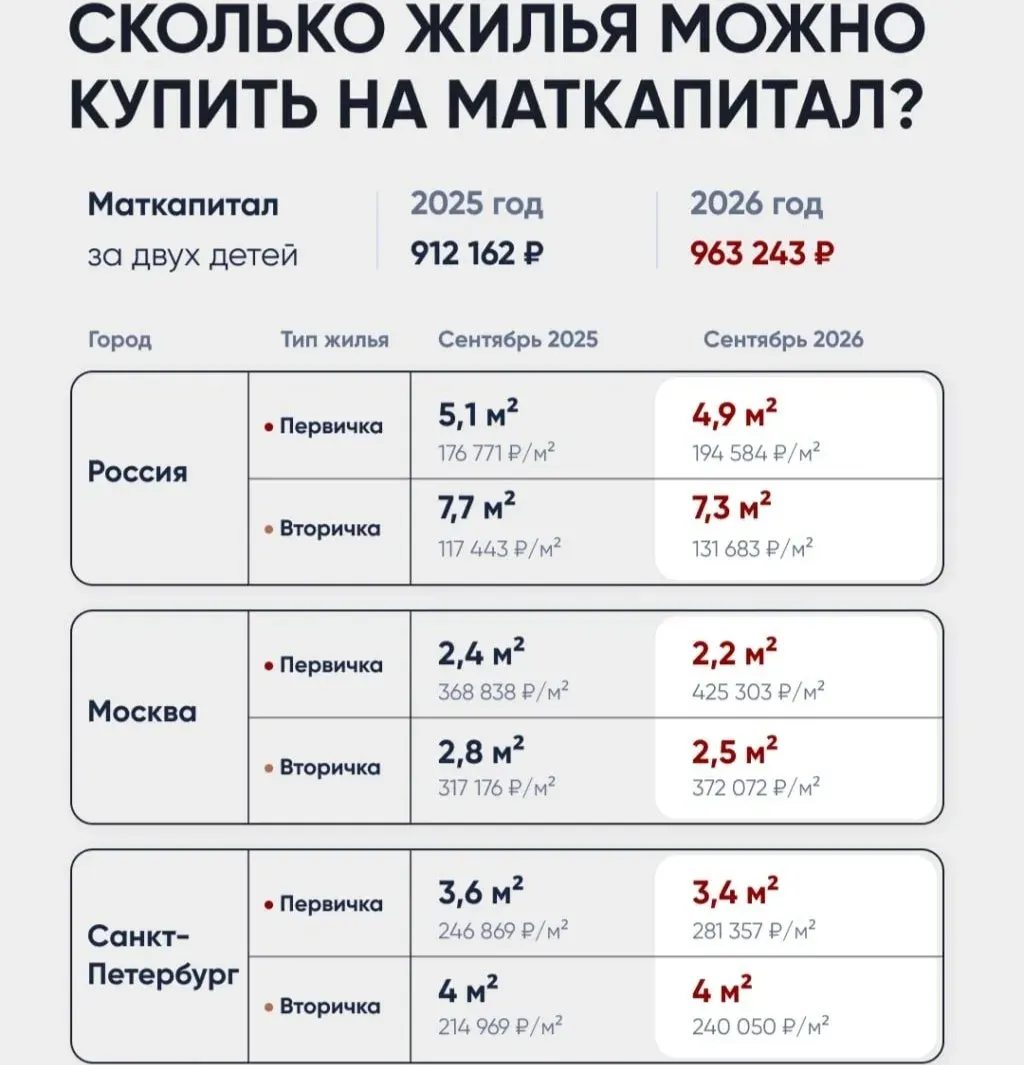
Увидел в новостных пабликах инфографику про материнский капитал. Решил пересчитать цифры, и результат оказался неприятнее, чем я ждал...

Вклад открывается от 50 000 рублей, максимальная сумма — 50 000 000 рублей
Открывается вклад от 10 000 ₽, максимальная сумма — 30 000 000 ₽.
Внес на днях 100 тысяч в счет досрочного погашения ипотеки. В приложении вылез выбор: уменьшить срок или уменьшить ежемесячный платеж. В интернете по этому поводу вечные споры, но я решил не слушать советы, а просто забить свои цифры в калькулятор и посмотреть, что получится.

С 17 .11 банк Хлынов предлагает для открытия вклад на 3 месяца со ставкой - 14% , от 20т ₽. Имеются требования по статусу ,, новый клиент ,, ( отсутствии депозитных продуктов более 3 мес , до даты открытия этого вклада ) или перевод пенсии в банк ,, Хлынов,,