


Как страх ошибки мешает вам начать инвестировать даже маленькие суммы
Многие люди годами откладывают инвестиции, потому что боятся сделать неправильный выбор и потерять деньги, и этот страх парализует их настолько, что они не делают ничего вообще, предпочитая держать сбережения в наличных или на вкладе под инфляцию. Ирония судьбы в том, что, откладывая решение из-за страха возможных потерь, они гарантируют себе реальные и невосполнимые потери от инфляции, которая каждый год съедает часть их покупательной способности. Деньги, которые лежат в тумбочке, не подвержены риску рыночных колебаний, но они подвержены гарантированному обесцениванию, и это обесценивание происходит каждый день, просто оно незаметно, потому что никто не присылает вам уведомление об этом. Первое, что нужно понять начинающему инвестору, это то, что идеального момента не существует, а идеального портфеля, который никогда не падает, не существует в природе. Даже самые консервативные инструменты вроде государственных облигаций временно дешевеют, когда ключевая ставка растёт, и только те, кто держит их до погашения, получают свои деньги обратно с процентами. Если вы будете ждать, когда рынок перестанет колебаться, вы никогда не начнёте, потому что рынок по своей природе всегда колеблется, это его нормальное состояние, а не признак кризиса. Второе важное понимание: инвестирование на длинном горизонте (от пяти лет и дольше) делает большинство краткосрочных колебаний несущественными. История фондового рынка показывает, что, несмотря на все кризисы, войны и пандемии, долгосрочный тренд был восходящим. Тот, кто купил индекс широкого рынка двадцать лет назад и держал его все эти годы, не пытаясь продать на падениях, получил доходность в разы выше инфляции, несмотря на все обвалы, которые случались за это время. Ошибка не в том, чтобы купить не в тот момент, а в том, чтобы продать в панике когда рынок упал, зафиксировав убыток, вместо того чтобы просто подождать восстановления. Как победить страх ошибки? Начните с совсем маленьких сумм, которые не жалко потерять. Тысяча, пять тысяч, десять тысяч рублей — это не те деньги, которые спасут вашу старость, но они позволят вам получить бесценный опыт. Откройте брокерский счёт, купите одну облигацию или один пай биржевого фонда, посмотрите, как меняется цена, как начисляется купон, как платятся налоги. Пройдите через этот процесс от начала до конца, получите и зафиксируйте опыт, даже если он будет связан с небольшой просадкой. Этот опыт стоит тех денег, которые вы на нём заработаете или потеряете, потому что он снимет страх неизвестности и позволит вам в следующий раз действовать уже с большей уверенностью. И самое главное — перестаньте стремиться к идеальному результату прямо сейчас. Инвестиции это марафон, а не спринт. Лучше начать с маленькой суммы сегодня и ошибиться на ней, чем ждать идеального момента годами, теряя деньги от инфляции и упуская возможность получить опыт.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Долгое время думаю о том, чтобы начать инвестировать в автомобили, привозимые из-за границы, в частности малолитражки из Японии (т.к постоянные ужесточения утильсбора на них, как мне кажется, начнут влиять сильно позже остальных).
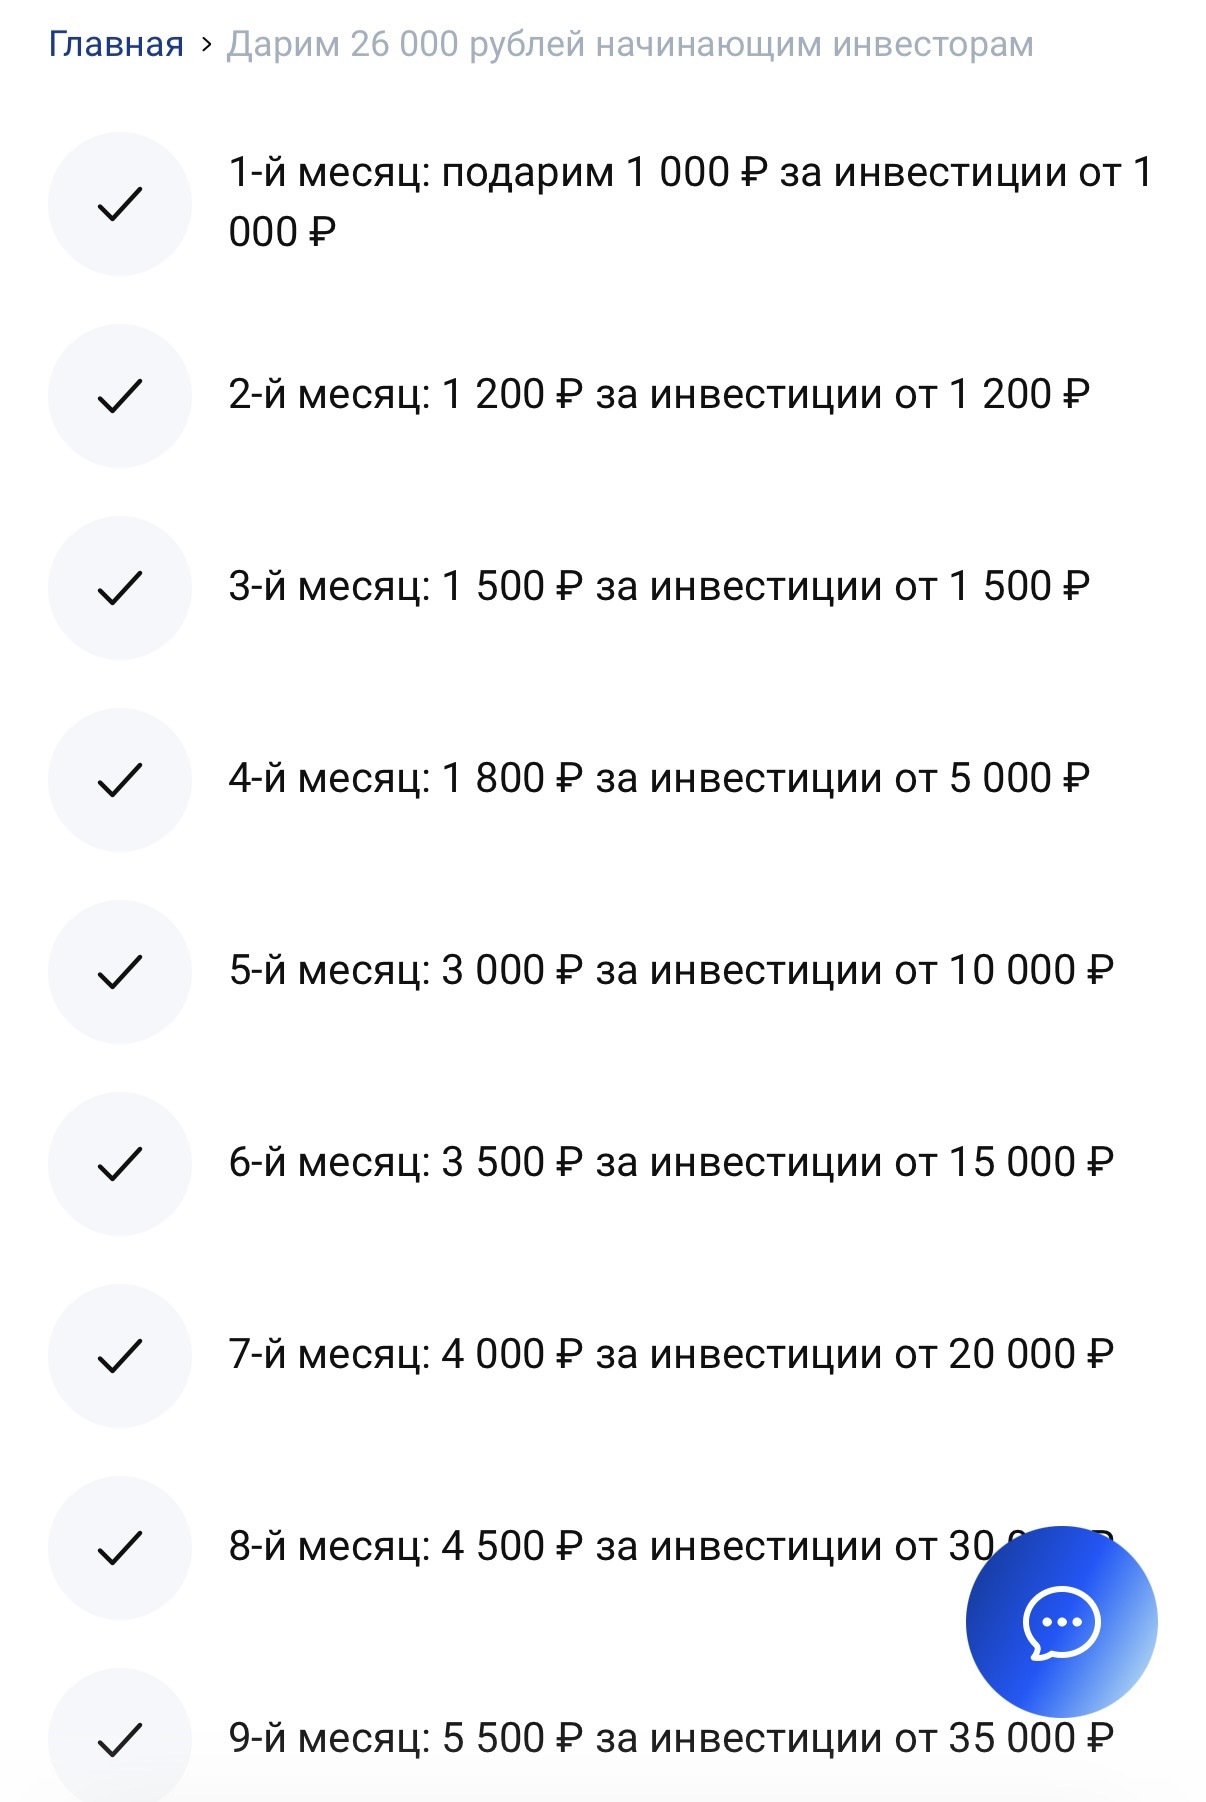
Видели ли новую акцию от Совкомбанка "Получите 26000 руб за первые инвестиции"?

Россияне все чаще используют страхование жизни как инструмент долгосрочных накоплений на будущее ребенка. По данным СК «Росгосстрах Жизнь», в 2025 году интерес к программе «Забота о будущем», которая позволяет сформировать капитал на успешный старт детей во взрослую жизнь, вырос по сравнению с прошлым годом почти в 3 раза.
Когда я решил начать инвестировать, я думал, что главное — выбрать брокера с самой низкой комиссией за сделку. Но чем больше я читал, тем больше понимал: для разных стратегий нужны разные брокеры. Тому, кто торгует каждый день, нужно одно. Тому, кто покупает раз в месяц и держит, — другое. А тому, у кого маленький портфель, — третье. Я зашел на Банки.ру, чтобы сравнить брокеров именно под свою стратегию "купил и держу с редкими пополнениями". Рассказываю, как выбирал и на что обращал...
Когда я только начинал инвестировать, я открыл брокерский счет в банке, где получаю зарплату. Казалось логичным: всё в одном приложении, всё знакомо. Но через полгода я случайно сравнил свои комиссии с тарифами других брокеров и понял, что переплачиваю. Причем переплачиваю значительно. Я зашел на Банки.ру, чтобы изучить рынок брокерских услуг и найти того, кто подойдет под мою стратегию — редкие сделки и долгосрочное удержание. Рассказываю, как выбирал, на что обращал внимание и почему в итоге...
Когда я решил, что пора переходить от разовых экспериментов к регулярным инвестициям, встал вопрос: где открывать брокерский счет? Вариантов много — крупные банки, независимые брокеры, молодые финтех-компании. У каждого свои тарифы, комиссии и условия. Я понимал, что ошибка на старте может стоить тысяч рублей в год, особенно если ошибиться с комиссией за хранение или за сделки. Я зашел на финансовый маркетплейс Банки.ру, чтобы сравнить брокеров по ключевым параметрам — для того, кто покупает...

В личном кабинете Яндекс Пэй теперь можно открыть новый Сейв - Фонд.
Автор , поправлю . По надогооблогаемой базе доходов физлиц есть отличная, в части применения % ставки по налогу. По доходам отвкладов 2 ступени : 13% до 2,4 млн р , свыше - 15% на сумму превышения 2,4 млн. ( есть налоговый вычет равный 1млн₽ × макс КС ЦБ в налоговый период) По доходам с инвестиций, уже другая многоступенчатая шкала ( 5 ступеней кроме доходов с ОФЗ где 2ступени) по...

Банк России ожидаемо снизил ключевую ставку на 50 б.п., до 14,5%, но сопроводил это решение довольно осторожным сигналом. Экономика продолжает охлаждаться: внутренний спрос приблизился к возможностям предложения, потребительская активность замедляется, напряженность на рынке труда постепенно снижается. Однако для ЦБ этого пока недостаточно, чтобы говорить о быстром смягчении политики: устойчивые показатели инфляции не снижаются и находятся в диапазоне 4–5% в пересчете на год, а инфляционные...
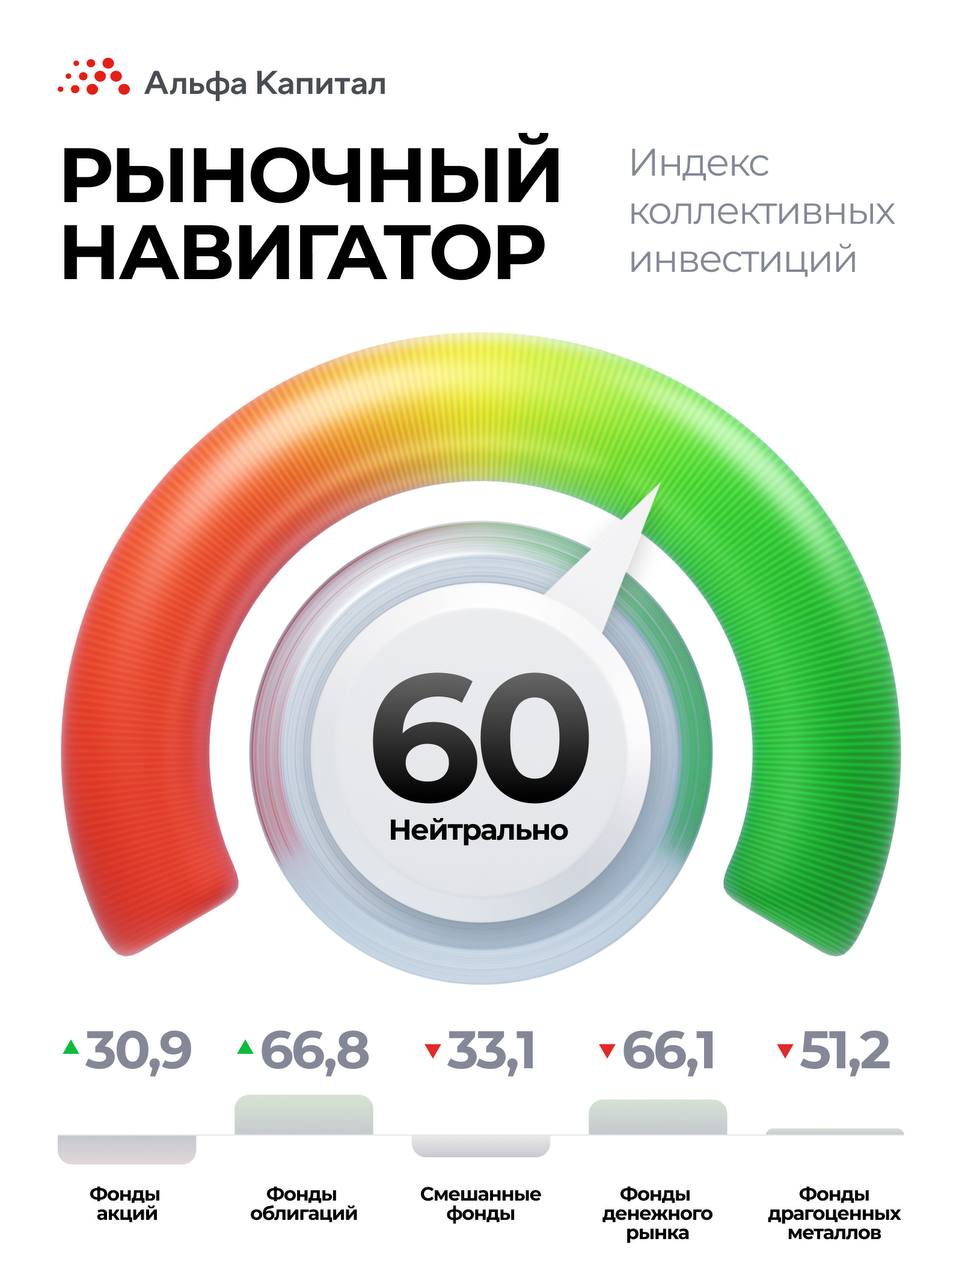
Чистый приток в фонды облигаций достиг 24,8 млрд, в фонды денежного рынка — 15,6 млрд, драгоценных металлов — 95 млн. Отток из смешанных фондов составил 765 млн, а из фондов акций — 756 млн.
В апреле инвесторы проявили повышенный интерес к облигациям федерального займа (ОФЗ) — объём покупок достиг 258 млрд рублей. Рост спроса связан с приближением заседания Банка России, на котором будет обсуждаться уровень ключевой ставки.