Я перестал хранить деньги только в рублях: реальные ставки по вкладам в юань
Долгое время я был рублёвым патриотом, поэтому все сбережения хранил в национальной валюте под 14-16% годовых на вкладе. Но в этом году задумался о диверсификации: слишком много рисков завязано на одну корзину. Начал искать альтернативу и обратил внимание на юань.
Китай это наш главный торговый партнёр, расчёты всё активнее переходят в национальные валюты, да и Минфин размещает в юанях средства ФНБ. В общем, решил попробовать и сел разбираться, что банки предлагают прямо сейчас, в июне.
Какие ставки по юаням на середину июня 2026
Продиагностировал рынок и вот что выяснил. Ситуация кардинально отличается от апрельских рекордов, именно тогда ставки по юаням взлетали до 7,5%, но сейчас всё вернулось на круги своя. Доходность юаневых депозитов по-прежнему существенно уступает рублёвым, и это нужно понимать.
Вот конкретные предложения крупных банков на сегодня (данные проверял на сайтах и агрегаторах вроде Banki.ru)
- Т-Банк. Ставки действуют с 15 мая. При сумме от 5000 юаней можно получить:на срок до 6-9 месяцев - 4%, на 10-12 месяцев - 5%, на 13-24 месяца - 6%.Пополнить можно в первые 30 дней, есть частичное снятие. Причём ставки не зависят от наличия подписок, что приятно.
- Сбербанк. Вклад в юанях с капитализацией. Максимальная ставка до 1,5% годовых при размещении на 1-2 года. Минимальная сумма 10 000 юаней, пополнение и частичное снятие не предусмотрены.
- Альфа-Банк. По данным максимальная ставка в юанях составляет до 5%. Однако встречается информация и о более скромных цифрах (до 2% по некоторым продуктам), поэтому перед открытием лучше уточнять в самом банке.
- Газпромбанк. С 19 мая повысил ставки по вкладу Расширяй возможности. Максимальная ставка - 2,53% годовых. Открыть можно от 5000 юаней онлайн или от 10 000 в отделении.
Главный минус, о котором молчат
Даже при ставке 6% (как в Т-Банке на два года) нужно учитывать комиссию за конвертацию. Курс покупки и продажи юаня в банке отличается, в некоторых случаях спред может достигать нескольких процентов. На практике это означает: положили 100 000 рублей, а получили юаней заметно меньше, чем по биржевому курсу. На форумах народ пишет: "Относительно доходности, комиссии существенные. Можно сказать, что все 1,75% мы теряем на конвертации рублей в юани и обратно". Поэтому мой совет: если у вас уже есть юани (остались после поездки или перевода), вклад имеет смысл. Если только собираетесь конвертировать рубли - считайте потери очень внимательно. Рублёвый вклад под 13-14% на тот же срок часто оказывается выгодным даже при более высокой инфляции.
Плюсы и минусы, которые я для себя вынес
Плюсы: диверсификация, политическая стабильность Китая придаёт юаню привлекательность, а в отдельных банках (например, в Т-Банке) можно получить до 6% годовых, для валюты это очень достойно.
Минусы: доходность по большинству предложений всё равно низкая по сравнению с рублёвыми вкладами. Высокая комиссия при конвертации может «съесть» всю прибыль, а юань это жёстко регулируемая валюта, её курс зависит от решений властей КНР, а не от рынка.
Эксперты советуют рассматривать юань не как основной инструмент для заработка, а как защиту на случай резких колебаний рубля. Многие аналитики вообще рекомендуют вкладывать в юань не более 20-30% сбережений.
Какой вывод сделал для себя
Вклады в юанях это хороший способ диверсификации, но не более. Я выделил под эту валюту 25% своих накоплений. Остальное осталось в рублях и облигациях. Если у вас уже есть юани или вы регулярно с ними работаете, безусловно, стоит открыть вклад. Если только думаете конвертировать рубли, то сначала прикиньте, перекроет ли процент потерю на двойной конвертации. В любом случае, не кладите все яйца в одну корзину, даже если корзина выглядит очень надёжно.
Чтобы скопить состояние, нужна огромная смелость. А чтобы сохранить его, нужно в десять раз больше мудрости (Натан Ротшильд)
А вы пробовали открывать вклады в юанях или других дружественных валютах? Делитесь опытом в комментариях.

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Кредитные карты боятся многие. И зря: при правильном выборе это бесплатные деньги на срок до 3–4 месяцев. Я пользуюсь кредитками 4 года, перепробовал 5 штук и выработал чёткую систему выбора. Делюсь ей по шагам.
Все привыкли, что инфляция это враг номер один. Она съедает сбережения, обесценивает зарплату, заставляет бежать в банк за вкладом или кредитом. Но давайте на минуту отвлечёмся от эмоций и подумаем чисто теоретически: может ли умеренная инфляция быть полезной?
Я расскажу о ситуации, которая произошла со мной как с иностранным студентом, приехавшим в Россию для учёбы.
Как и многие иностранные студенты, я открыл несколько банковских счетов. Моей целью было пользоваться преимуществами разных банков, а также распределять свои средства и использовать каждый счёт для определённых целей.
13 мая я получил сообщение от Сбербанка о блокировке моего счёта на основании Федерального закона № 161-ФЗ. В тот же день я пошёл в ближайшее отделение банка и долго ждал...
Всем привет! Решил поделиться своим недавним опытом экономии, который поднял мне настроение. Я уже очень давно являюсь клиентом Сбера, пользуюсь их дебетовой картой как основной. Обычно захожу в приложение Сбербанк Онлайн просто проверить баланс, перевести деньги на другой счёт или оплатить коммунальные услуги. Но буквально на днях ради интереса решил заглянуть в разделы с уведомлениями и партнёрскими предложениями. Как оказалось, сделал это совершенно не зря.
Я пользуюсь рассрочкой около 3 лет с тех пор как получила карту Халва и решила использовать ее как карту рассрочки. Честно признаюсь раньше я думала , что рассрочка - это мелкий кредит на бытовую технику.
Современного городского жителя сложно удивить технологиями, нас намертво приучили к удобству и скорости. Таблички со стильными черно-белыми квадратиками Системы быстрых платежей (СБП) сегодня заполонили абсолютно всё: от касс крупных супермаркетов до копеечных палаток с шаурмой. Бизнес настойчиво умоляет нас: «Пожалуйста, отсканируйте QR-код!». Мы послушно достаем смартфоны, пикаем камерой и искренне верим, что совершаем обычную и очень технологичную покупку.
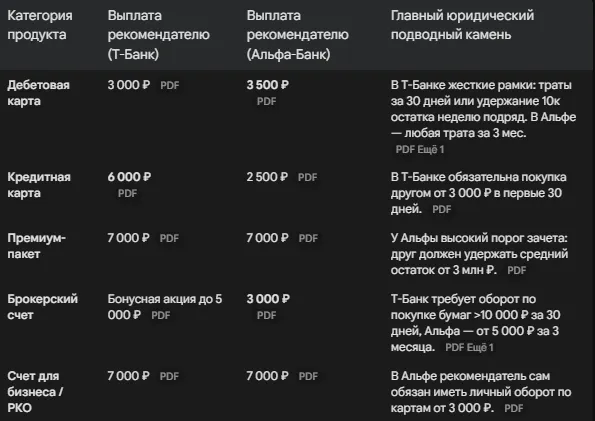
Привет, сообщество Диалога! Задавались ли вы когда-нибудь вопросом, можно ли превратить обычные рекомендации банковских продуктов друзьям в стабильный источник пассивного дохода? Маркетологи в один голос обещают легкие деньги, но если отложить в сторону красивые рекламные лозунги и открыть официальные юридические регламенты, дьявол, как всегда, обнаруживается в деталях.
Каждый активный пользователь кредитных карт рано или поздно сталкивается с соблазном использовать лимит ликвидности для быстрых переводов друзьям, близким или на свои дебетовые счета в других банках. Современные финансовые институты активно продвигают услугу «переводы без комиссии», однако за красивыми рекламными вывесками всегда скрывается жесткая математика тарифов и расчетных периодов. Один неверный шаг — и система моментально спишет с вашего баланса ощутимую сумму.
В настоящее время , ситуация с % ставками по вкладам неопределенная и по всей видимости, по моему мнению, как вкладчика и прогнозам специалистов в этой области, имеет тенденцию к снижению % по среднесрочному анализу. 3 июня 2026г я принял для себя решение по подбору по лучшему банковскому предложению по открытию вклада и размещению собственных средств на средний срок ( около года ) , используя площадку маркетплейса банки ру , что удобно и наглядно для восприятия и анализа...
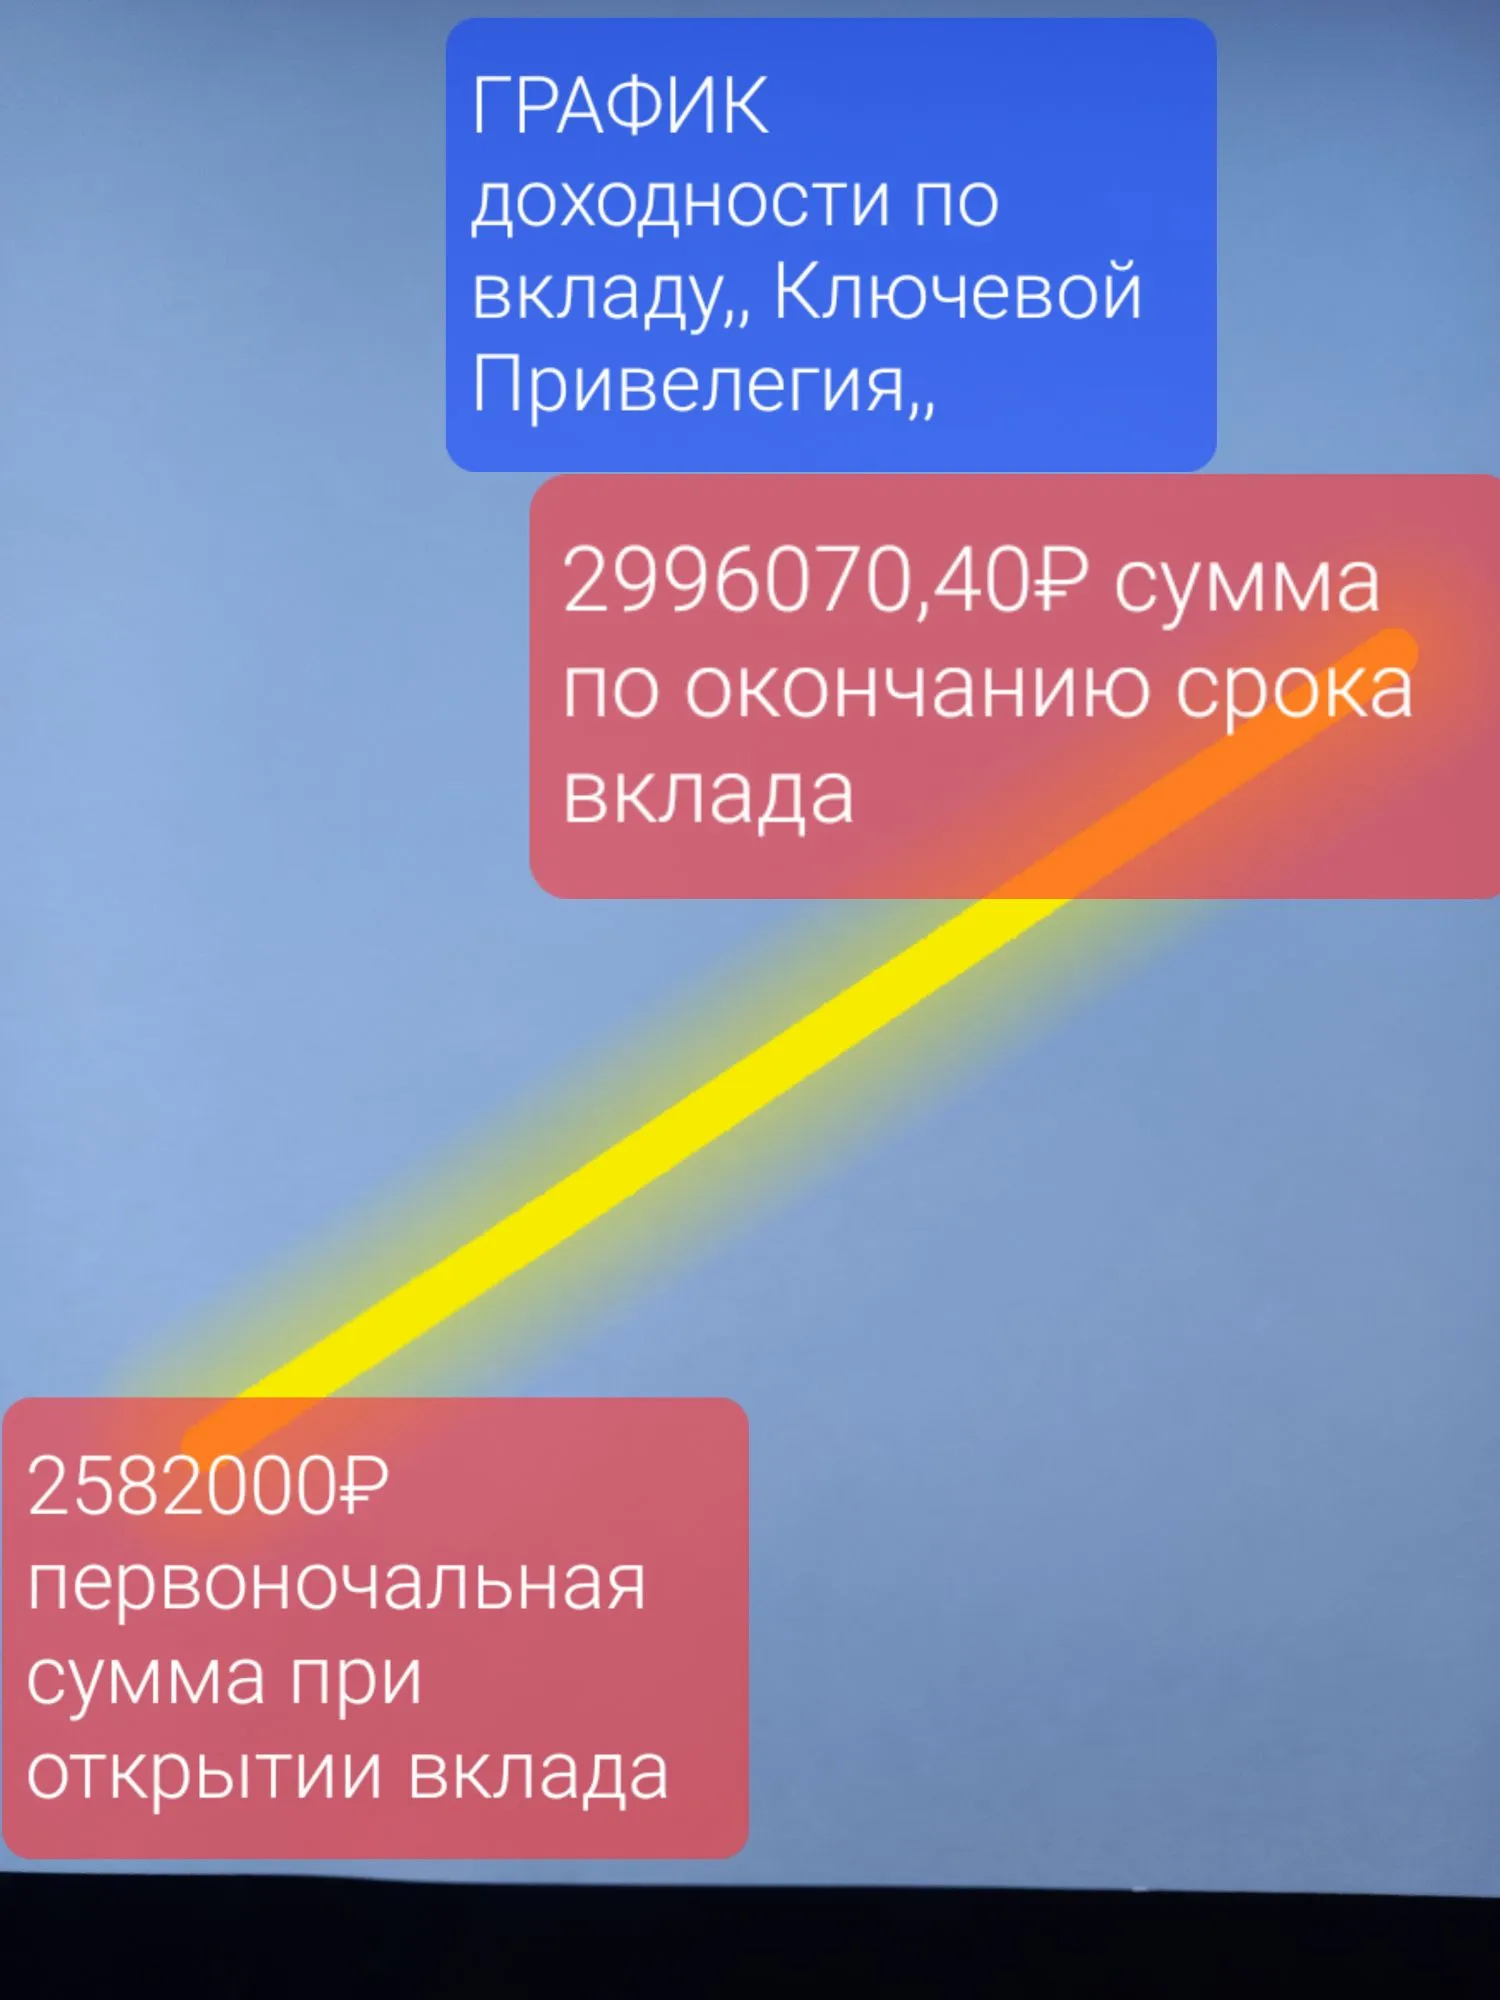


Отличный вклад Вы открыли. Особенно нравится то, что с капитализацией. Спасибо за хороший пост. 👍
Сразу скажу, что выбрать карту можно здесь, на этом сайте https://www.banki.ru/card-master/. А в данном посте я напишу свои личные критерии. Так сказать, своё видение ситуации. Никому его не навязываю, просто делюсь своим взглядом на этот вопрос.