Денежные агрегаты: что это, как считаются и зачем нужны
Раньше я думал, что денежная масса это просто все деньги в стране. А потом увидел в новостях фразу «М2 вырос на 0,1%» и понял, что ничего не понимаю. Залез разбираться и выяснил, что деньги считают не одной цифрой, а несколькими агрегатами, от самых ликвидных до тех, что лежат на срочных вкладах. Рассказываю, что это такое и почему за ними следят.
Что такое денежные агрегаты
Это показатели, которые измеряют, сколько денег есть в экономике в разных формах. Каждый следующий агрегат включает предыдущий и добавляет менее ликвидные активы. Логика простая: чем легче актив превратить в наличные и потратить, тем он «денежнее». Центробанк считает их по методологии, чтобы понимать, сколько денег циркулирует в экономике и как это влияет на инфляцию.
М0, М1, М2 и М2Х
М0 - это наличные деньги в обращении. Банкноты и монеты, которые лежат у людей в кошельках и кассах, без учёта наличности в хранилищах ЦБ и банков. На 1 октября 2026 года М0 составил 21,0 трлн рублей, годовой рост ускорился до 21,6%.
М1 - это М0 плюс деньги на текущих, расчётных и других счетах до востребования, которыми можно быстро воспользоваться. На 1 октября 2026 года М1 составил 62,8 трлн рублей. Проще говоря, это деньги, которые можно потратить сразу или почти сразу.
М2 - самый популярный агрегат, когда говорят «денежная масса» без уточнений. Это М1 плюс срочные рублёвые депозиты и другие средства, размещённые на определённый срок. На 1 октября 2026 года М2 составил 137,6 трлн рублей, годовой рост - 13,3%. Именно этот показатель чаще всего используют аналитики и инвесторы
М2Х - широкая денежная масса. Это М2 плюс валютные счета и сберегательные сертификаты. На 1 октября 2026 года М2Х составил 151,3 трлн рублей.
Как считаются
ЦБ собирает данные от банков на определённую дату - обычно на первое число месяца. Каждый банк отчитывается, сколько у него наличных, средств на счетах до востребования и срочных депозитов. Дальше эти цифры суммируются по методологии. Важный нюанс: с 1 октября 2026 года Банк России уточнил подход к расчёту валютной переоценки, поэтому цифры М2Х могут немного меняться.
Зачем они нужны
Для Центробанка это ориентир денежно-кредитной политики. Если денежная масса растёт слишком быстро, это может сигнализировать о риске инфляции. Если слишком медленно, то о слабом спросе. ЦБ смотрит на динамику М2 вместе с ключевой ставкой и инфляционными ожиданиями.
Для инвесторов и обычных людей это индикатор того, сколько денег в системе. Когда М2 растёт быстрее ВВП, деньги могут обесцениваться. Когда медленнее наоборот. Но прямой связи нет: за четыре года с начала 2022-го М2 в России вырос почти вдвое, а фондовый рынок за тот же период просел. Так что агрегаты это один из многих факторов, а не волшебная кнопка.
Немного про мультипликатор
Есть ещё денежный мультипликатор - отношение денежной массы к денежной базе. На 1 сентября 2026 года он составил 4,4, то есть М2 в 4,4 раза больше денежной базы. Это показывает, насколько банковская система «размножает» деньги через кредитование. Чем выше мультипликатор, тем больше рисков для банковской системы, но и тем активнее работает кредитный канал.
Итог
Денежные агрегаты - это не абстракция, а способ понять, сколько денег в экономике и в каких формах. М0 наличные, М1 деньги на счетах, М2 плюс срочные вклады. Следить за ними полезно, но не стоит принимать решения только на основе одной цифры.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...


Привет, друзья! Сегодня поговорим о том, что волнует почти каждого: куда пристроить свободные деньги, чтобы они не просто лежали мёртвым грузом, а хотя бы не теряли в цене, а в идеале — ещё и приносили доход. Октябрь 2026 — не самое простое время: инфляция никуда не делась, ставки по вкладам меняются, а реклама банков обещает золотые горы. Давайте разберёмся спокойно, по полочкам и без воды.
Однажды я столкнулся с тем, что банк списал комиссию, которой не было в договоре. Сначала позвонил в поддержку - там развели руками. Тогда я написал претензию через приложение, но ответа не последовало. И только после этого пошёл в Центробанк. Рассказываю, как это работает, потому что порядок за последние пару лет сильно изменился.
Когда мы с женой решили взять ипотеку, у нас на руках был сертификат на материнский капитал. Сумма на первого ребенка в 2026 году составляла 728 921,90 рубля . Мы планировали направить эти деньги на первоначальный взнос, но я почему-то был уверен, что придется ждать трехлетия ребенка. Оказалось, что для ипотеки это правило не действует: средства можно использовать сразу после рождения .
Всем привет! Недавно у меня сломался холодильник. Ремонт старого обошелся бы в 25 000 рублей, поэтому я решил не рисковать и купить новый. Бюджет — 80 000 рублей. Денег на руках прямо сейчас не было (все свободные средства лежат на срочном вкладе, и терять проценты не хотелось).
Передо мной встал выбор: взять в магазине «беспроцентную рассрочку» или оплатить покупку кредитной картой с длинным льготным периодом. На первый взгляд, рассрочка кажется выгоднее — плати частями, и никаких процентов. Но...
Организовать хороший отдых можно даже с ограниченным бюджетом — главное подойти к вопросу с умом.
Каждый месяц одно и то же: зарплата пришла - и через неделю уже «ой, а где деньги?». Потом кредитка, потом «ну ничего, в следующий раз точно буду контролировать». И так по кругу уже третий год.

Когда семья получает ВНЖ, разговор обычно идёт о документах, жилье и школе. Про запас денег на непредвиденные случаи вспоминают позже, часто уже в момент, когда он нужен. А после переезда подушка устроена сложнее, чем дома: расходы в одной валюте, часть доходов в другой, счета в двух странах и банки, которые ещё не очень хорошо вас знают. Расскажу, как я советую подходить к этому вопросу.
Многие мои клиенты переезжают, не меняя работу. Компания остаётся прежней или зарегистрирована в третьей стране, а сотрудник получает ВНЖ и открывает местный счёт. Первые поступления зарплаты кажутся обычной операцией, но банк иногда видит в них вопрос. Перевод задерживают, просят документы, а человек не понимает, что сделал не так. Расскажу, как банк смотрит на такие деньги и как подготовиться заранее.
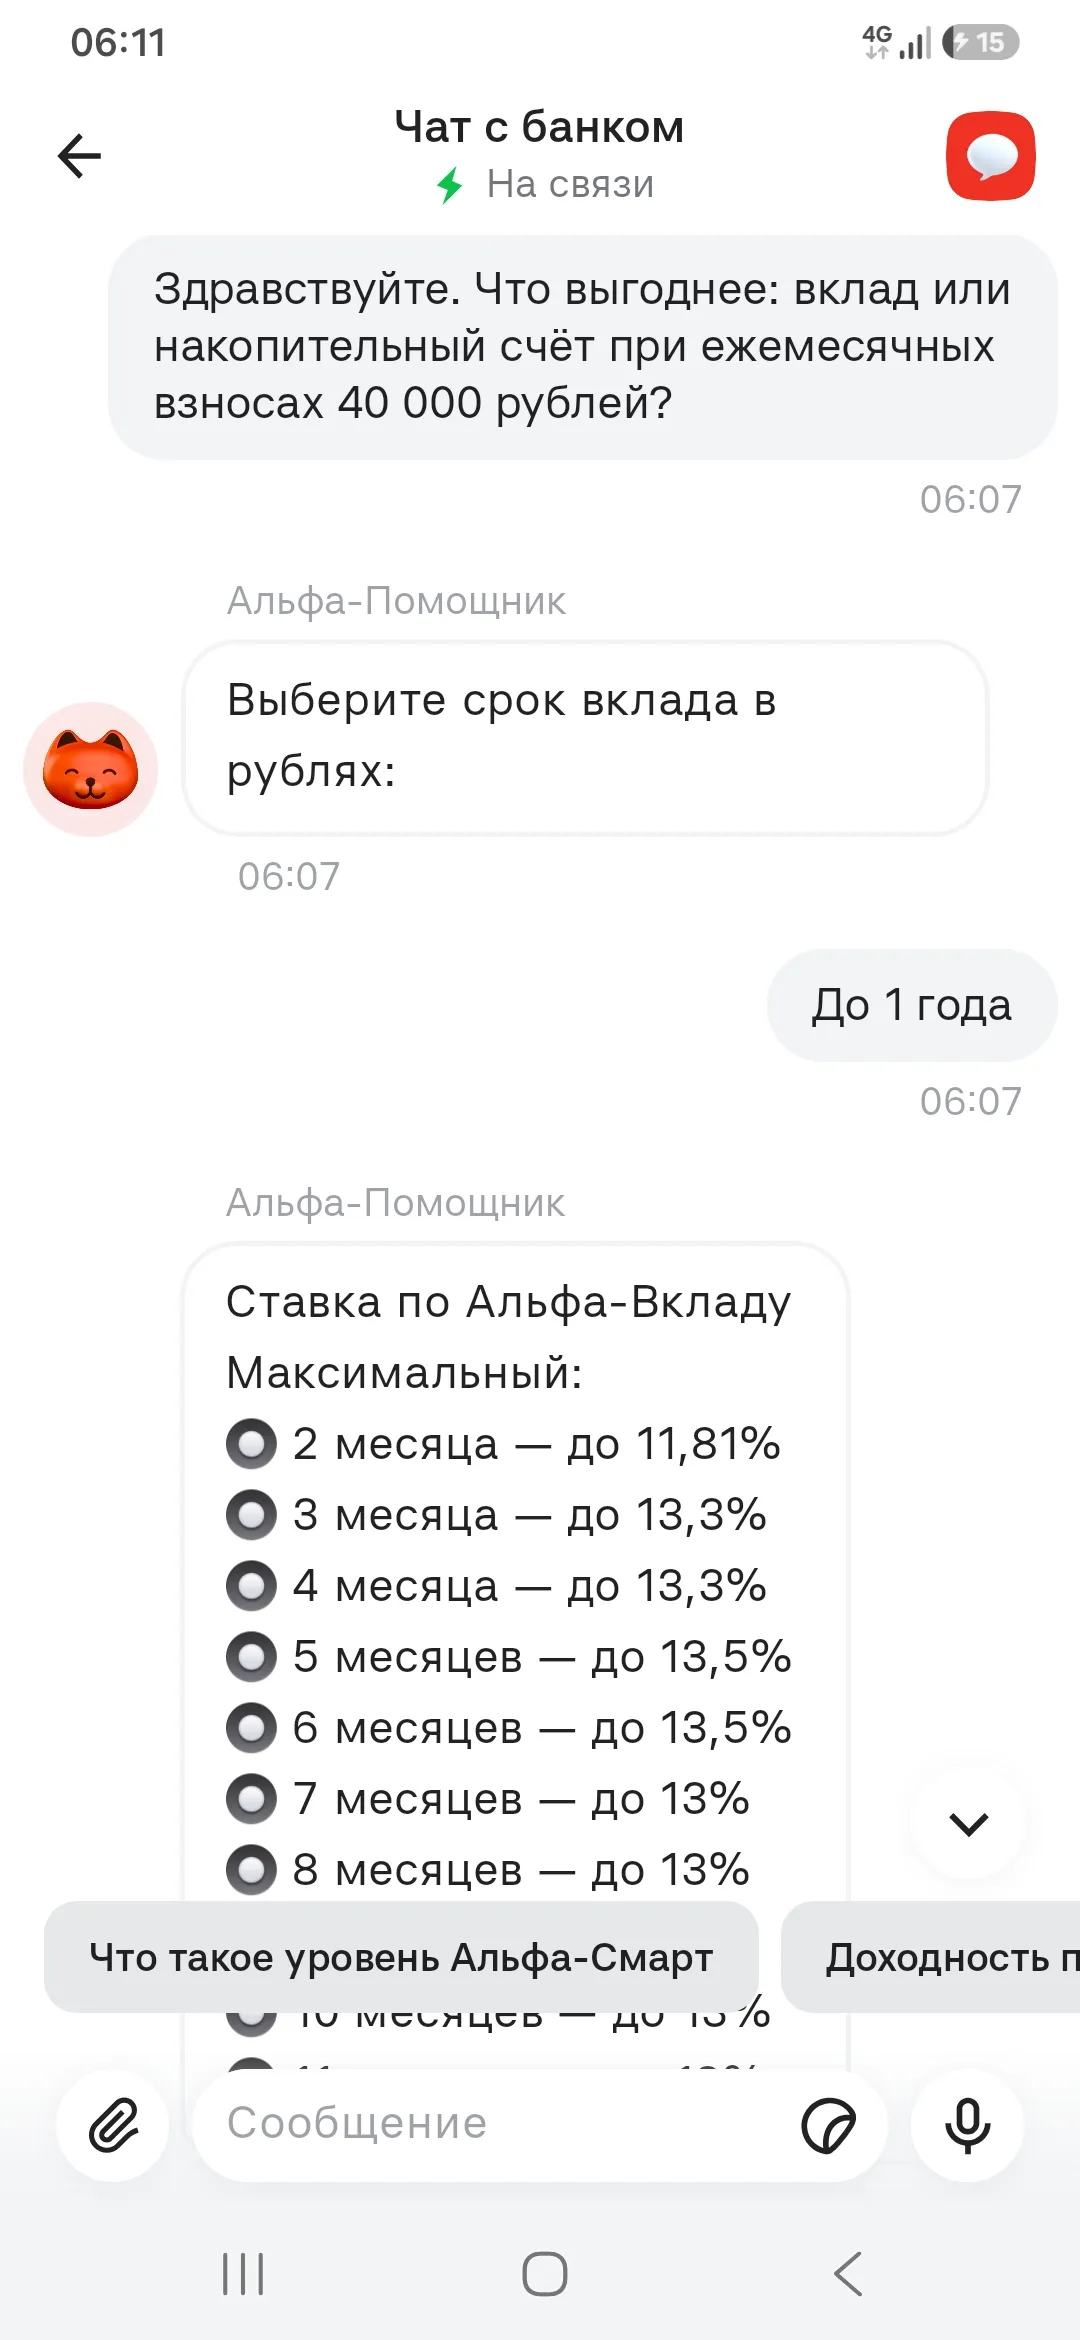
06.11 обратился в чат поддержки в приложении Альфа‑Банка, чтобы понять, куда лучше откладывать по 40 000 рублей ежемесячно — на вклад или на накопительный счёт. Диалог вёл Альфа‑Помощник, и он сразу дал структурированную картину без лишней воды.Сначала бот показал условия по Альфа‑Вкладу Максимальный: ставки до 13,5% на 5–6 месяцев, минимальную сумму 50 000 ₽ и опцию выбора счёта для начисления процентов. Дальше перешёл к накопительному счёту: чётко обозначил, что ставка зависит от ключевой...

Трудно представить, что когда-то деньгами могли служить обычные игральные карты. Но именно так произошло в колониальной Канаде в конце 17 века. Когда в поселении закончились монеты, а торговля не могла остановиться, губернатор нашёл неожиданный выход. Он взял колоду карт, разрезал её на части и превратил в деньги.