Ключевая ставка и курс рубля: как они связаны
В новостях они ходят парой: «ЦБ сохранил ставку – рубль отреагировал». Кажется, что регулятор крутит обе ручки сразу. На самом деле связь между ставкой и курсом – косвенная, и сегодня она хорошо видна на цифрах.
Как ставка дотягивается до курса. Ключевая ставка – это доходность рублёвых денег. Сейчас в России она держится на уровне 14%, и по депозитам банки дают сопоставимые проценты . Иностранный инвестор смотрит: можно ли взять доллары, конвертировать в рубли и заработать на рублёвых инструментах? Если рублёвая доходность заметно выше – деньги приходят в страну, спрос на рубль растёт, он крепчает. Если доходность снижают или доверие падает – деньги уходят, и рубль слабеет. Поэтому дорогая ставка обычно поддерживает валюту, а дешёвая – ослабляет. Но это давление, а не переключатель: на курс влияют ещё цены на нефть, торговый баланс, санкционные ограничения и ожидания.
Почему нельзя «зафиксировать» курс. Формально ЦБ мог бы объявить: рубль стоит 80 за доллар, и точка. Для этого ему пришлось бы быть покупателем и продавцом любых объёмов валюты по этой цене. Проблема в масштабе: в обращении триллионы рублей, и если рынок решит, что фиксированный курс не соответствует реальности, начнётся отток – и резервов не хватит. Классика жанра: страны с фиксированным курсом от него отказывались через девальвацию и кризис. Фиксация работает, только пока у всех есть вера в неё – а вера исчезает мгновенно. Поэтому крупные экономики живут в плавающем курсе: цена валюты определяется рынком, а ЦБ лишь гарантирует стабильность цен, то есть инфляцию .
А что же интервенции? Это операции, когда регулятор покупает или продаёт валюту на рынке, чтобы сгладить резкие скачки. В норме – не «держать курс», а убирать панику: если рубль падает на 10% за день без всякой причины, интервенция возвращает рынок в чувство. Но против фундаментального тренда интервенции бессильны – можно лишь сгладить путь, а не развернуть его.
Что происходит сейчас. Рубль в октябре прошёл дугу: в начале месяца доллар стоил около 85 рублей, затем укрепление – и к концу месяца курс вернулся к отметке около 80,9 . При этом регулятор сохранил ставку на уровне 14% и сигналит, что дешёвые кредиты придут позже, чем ждали . Это как раз тот случай, когда высокая ставка поддерживает рубль – но не решает всё: нефть, торговые потоки и ожидания давят не слабее.
Вывод. Ставка и курс – сообщающиеся сосуды, но не кнопка и стрелка. ЦБ управляет ценой денег в рублях, рынок – ценой самого рубля. И это, как ни странно, не слабость, а система: плавающий курс работает амортизатором для экономики.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Когда я слышу новости «ЦБ сохранил ключевую ставку», я раньше просто пролистывал их. Казалось, это что-то из мира финансистов, ко мне не относится. А потом я взял ипотеку и понял, что эта цифра напрямую влияет на то, сколько я плачу каждый месяц. С тех пор я слежу за ней внимательнее. Рассказываю, что это вообще такое, кто её устанавливает и почему она так важна.

Ставки увеличились для новых и базовых клиентов на сроки 180 и 367 дней:
У меня закончился срок вклада , конечно я начала мониторить разные банки. Понравились по процентам вклада банк ВБ и решила , что Сбербанк тоже нормальный предлагает процент. Разделила вклад , решила попробовать что выгоднее. Половину положила на ВБ , половину на Сбер. Ну, так вот где то через пол месяца, я подумала что мне могут понадобиться деньги и смогу ли я спокойно закрыть вклад , естественно без получения процентов, и получить средства. Вот тут то я и увидела подвох 😅 В Сбербанке вклад...
Ранее я уже писала, что планирую открыть вклад в ПСБ. Я почти определилась с выбором, но решила еще раз внимательно изучить условия — и не зря!
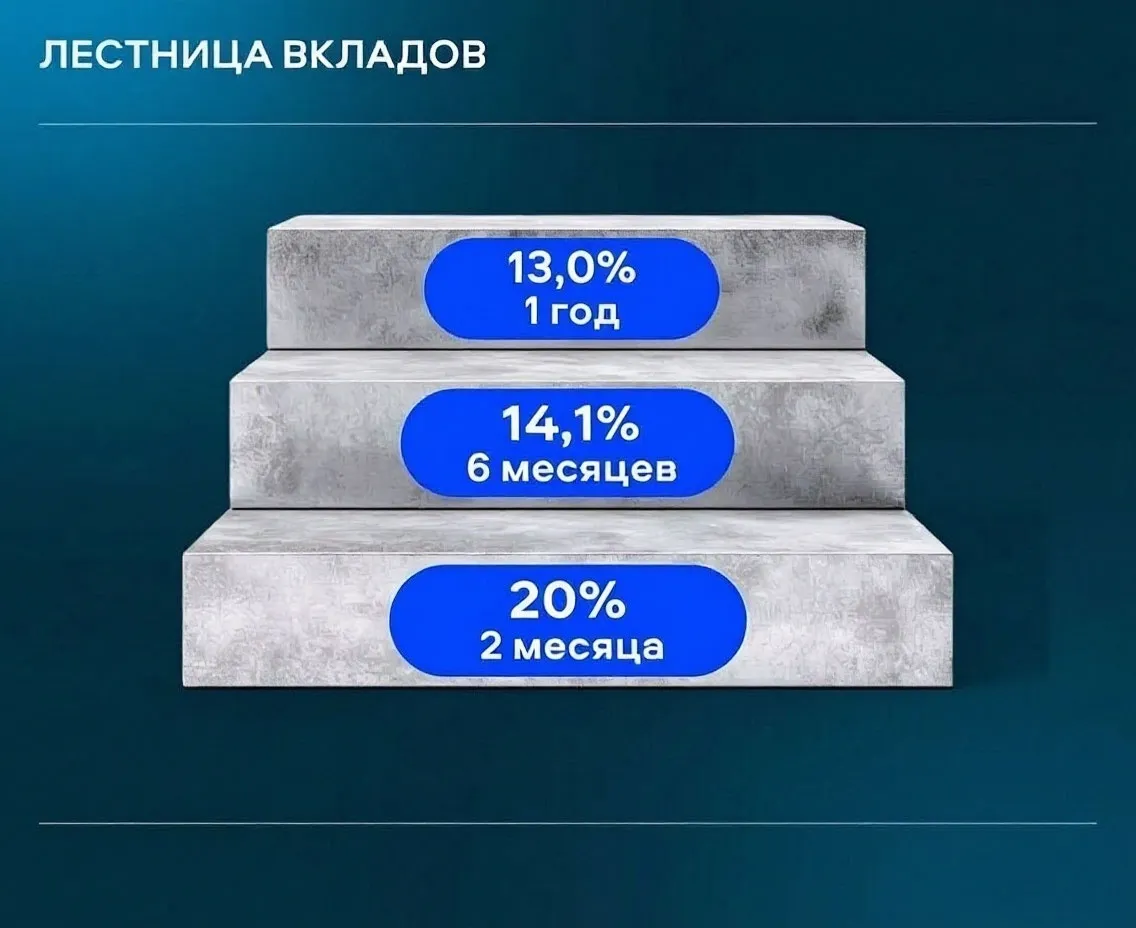

Хорошие вклады открыли, а "за всеми зайцами" никогда не угонишься😉
Недавно моя коллекция банковских карт пополнилась дебетовой картой Скидка Везде от МТС Банка. Пользоваться ей мне очень понравилось, и вот почему.
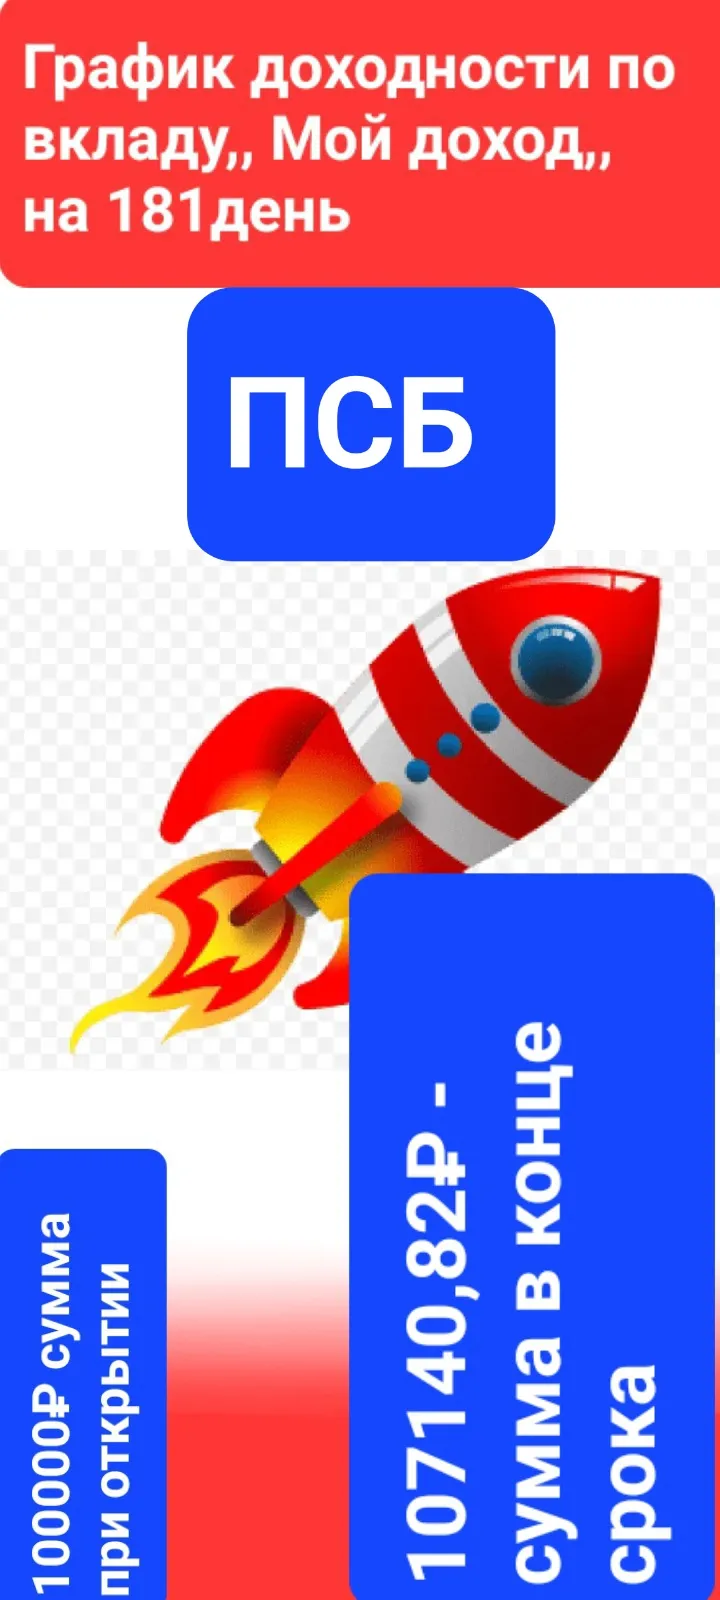
Банк ПСБ , существенно поднимает % ставки по вкладу ,, Мой доход,, с 30.10 , но при открытии этого вклада в офисе , а не в дистанционном формате. На сроках: 91день- 14,3% , 181день- 14, 4%. Я остановился , более детально,при анализе сравнения, на более высокой ставке - 14, 4% , на сроке 181день и успешно открыл данныйвклад на сумму - 100000 рублей, что принесёт мне по итогу, в дату, окончания срока этого договора депозита доход в сумме - 7140, 82 рубля , из расчёта - 3...
Всем привет! Мы тут в сообществе часто обсуждаем, как выгоднее пользоваться банковскими картами. И на днях я столкнулась с проблемой, когда дело дошло до действительно крупной траты.
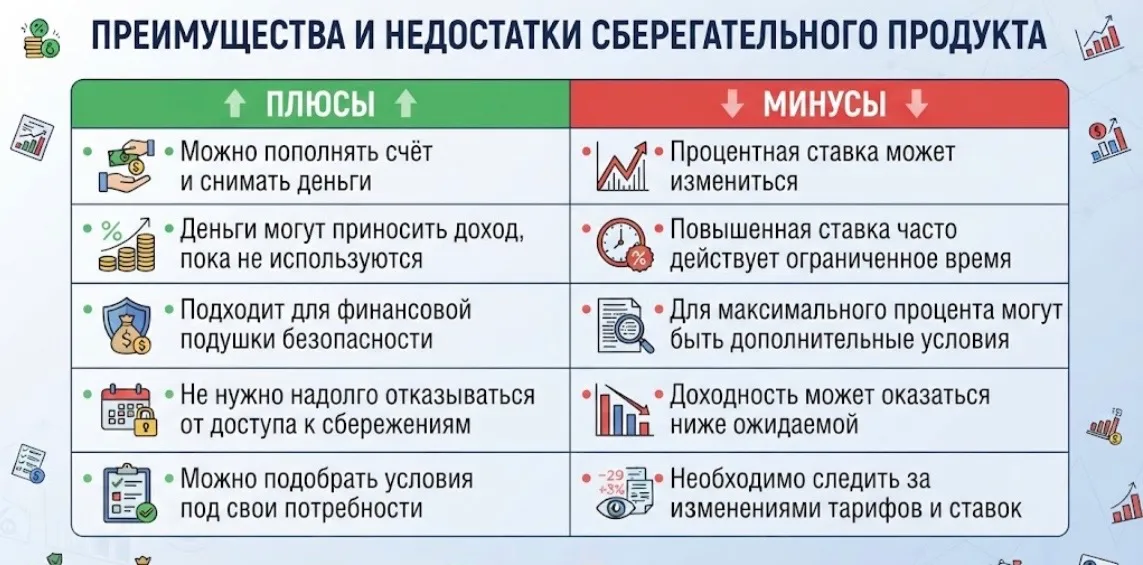
Высокая ставка по накопительному счёту: на что обратить внимание, кроме процентов?
За сентябрь остатки в цифровых рублях на счетах банков подскочили с 61 миллиона до 13,2 миллиарда рублей. Почти 80% этой суммы - 10,5 миллиарда - лежит только у одного банка. Ещё два держат примерно по 900 и 877 миллионов. Выглядит мощно. Но тут есть подвох. Речь идёт о счёте 305 - это внутренний счёт самих банков, а не деньги обычных людей и компаний. Представь склад магазина: на полках лежит товар для покупателей, а на складе - запас, чтобы эти полки не пустовали. Вот эти 13,2 миллиарда - как...

Как ваш банк объясняет новые правила удержания налога по вкладам