Т-банк бизнес и их печальный овердрафт
Овердрафт.
Работаю с т-банк уже очень давно и было много всего. Но они очень быстро и порой без твоего согласия увеличивают тебе овердрафт. Дошли мы до того как подняли они мне его до 650 000т.р и времена тяжёлые и приходилось им пользоваться. В итоге вся сумма в минус плачу исправно проценты и закрываю долг. Заканчивается 45 вроде как дней пользования тут они мне блокируют и говорят закрой до 12 ноября вроде как так. Но при этом банк не пишет что после закрытия долга овердрафт у тебя будет не 650к а 10к. И решаю я собрать все деньги в кучку и закрыть разом и досрочно чтобы начать опять пользоваться этими деньгами под их условия. И понятно дело есть много но которые ты должен читать в куче пунктов договора по пользованию овердрафтом но мало кто это делает. Но ведь ни так сложно отлпдить этот процесс так чтобы человек знал на что ему рассчитывать. Но нет. Я закрываю долг и какое моё удивление в ту же секунду было после того как они его сократили на 640 000т.р. Это ни словами ни эмоциями не передать. Да все понимаю банк в праве да понимаю решения за ними, но почему так сложно уведомить заранее чтобы человек ни рассчитывал на эти деньги. По итогу попросил возобновить но мне благополучно отказали. Теперь я без средств до ближайших поступлений. Я бы еще понял если бы они давали пользование деньгами под какой то низкий процент или вообще было льготное время пользование этими деньгами, но ты платишь конские проценты комиссии и по итогу остаёшься без денег в самый не нужный момент. Мои итог в том что от этого банка я уйду полностью. Раньше скажу что лояльность была лучше. А дальше думайте сами и рассчитываете только на себя.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Ирина Афанасьева, руководитель отдела привлечения инвестиций Summit Group, — о том, как устроена программа, в которой компания удваивает благотворительные взносы своих инвесторов, и почему такой формат укрепляет доверие к бизнесу.


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Общий объем выдач – 8,4 млрд рублей, из них 16% – кредитные линии, запущенные в апреле 2026 г.

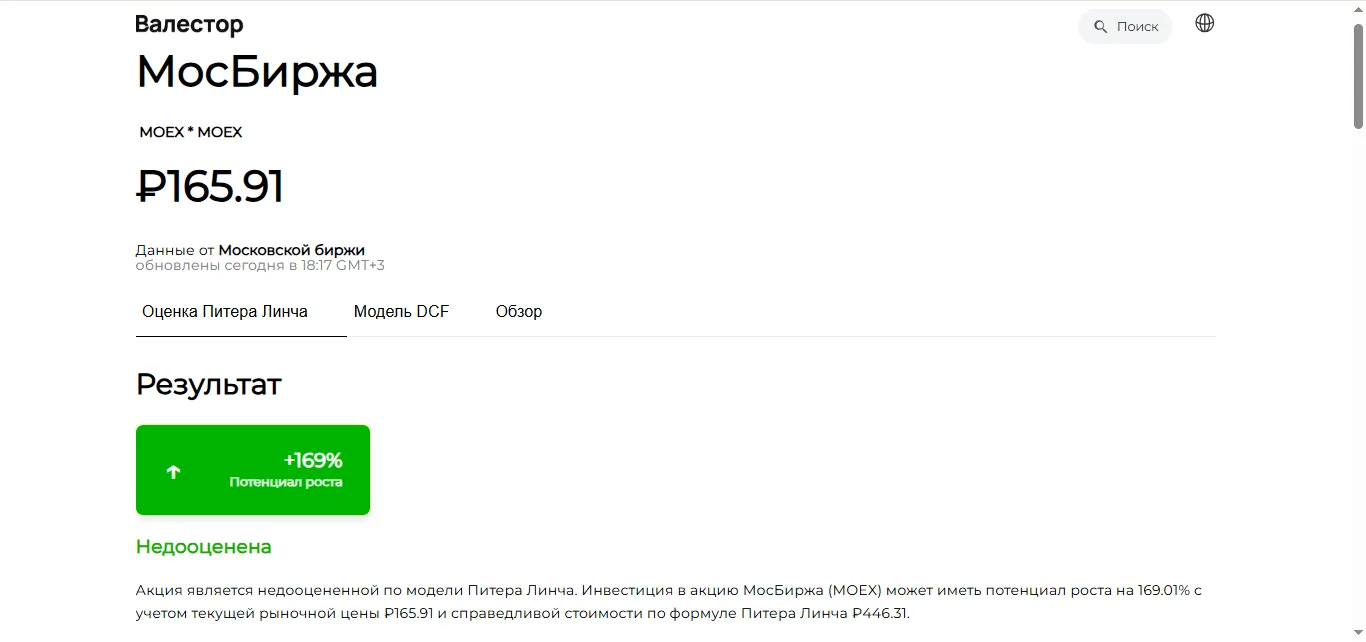
Стоит ли покупать акции Московской биржи (MOEX)? Низкие мультипликаторы и высокая дивидендная доходность выглядят привлекательно, но насколько справедлива текущая рыночная цена?

С 5 ноября 2026 года Банк России вводит новые требования к брокерам. Теперь они должны заранее и понятно рассказывать инвесторам о возможных рисках. Это не рекомендация, а обязательное правило. Регулятор считает, что такие меры повысят защиту обычных людей от потери денег на фондовом рынке.

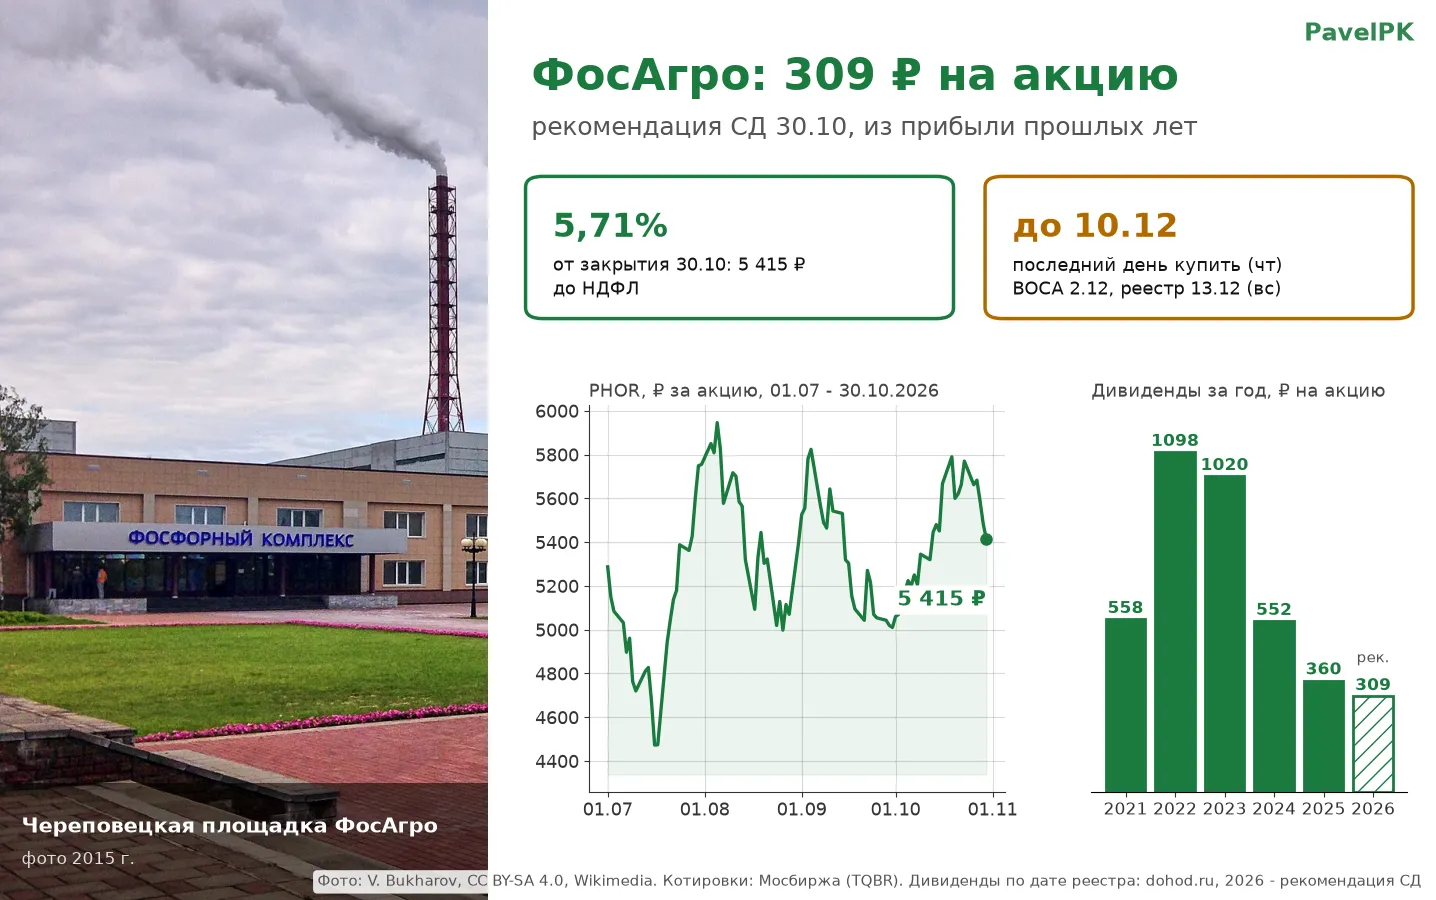
309 ₽. Где-то я эту цифру уже видел)
Инвесторам перечислены финальная часть номинала и последний купон.
Неудобный пост, но честный.
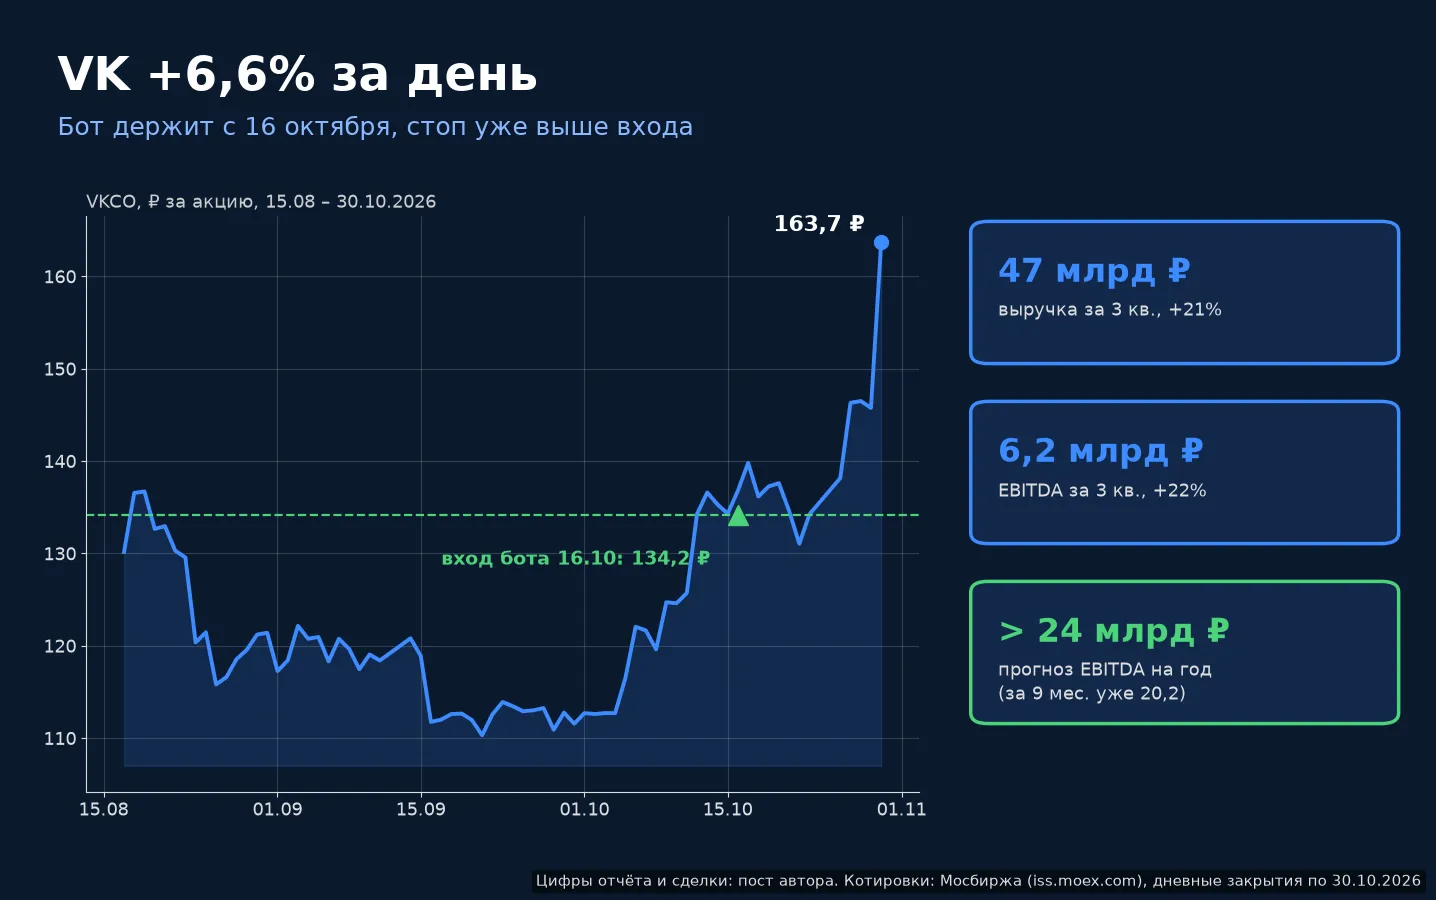
Сделка недели у моего бота - VK. Сам удивился)
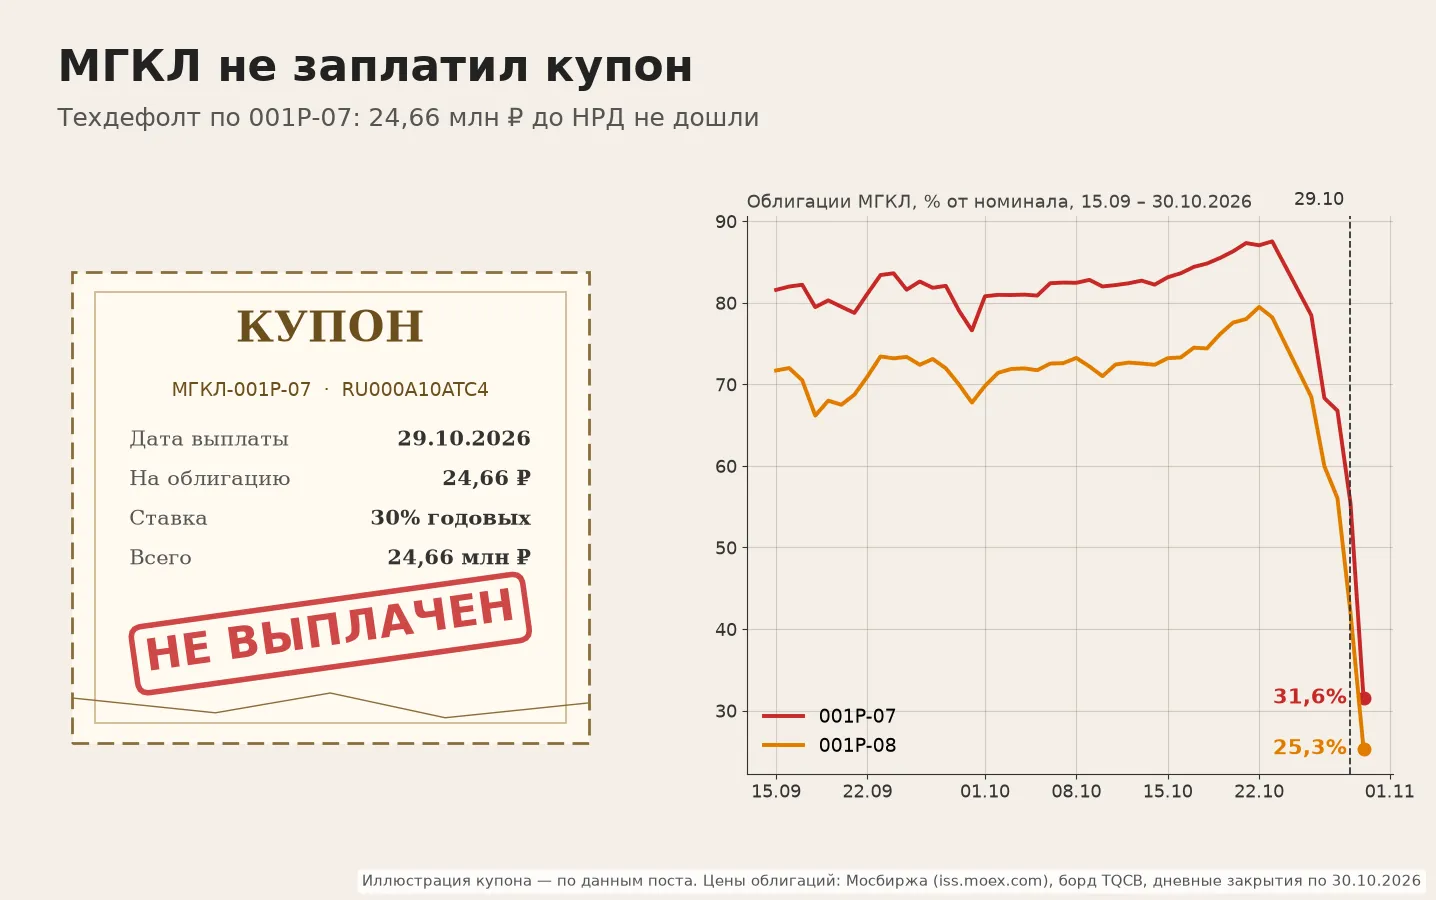
Ну вот и следующий этаж. МГКЛ не заплатил купон.
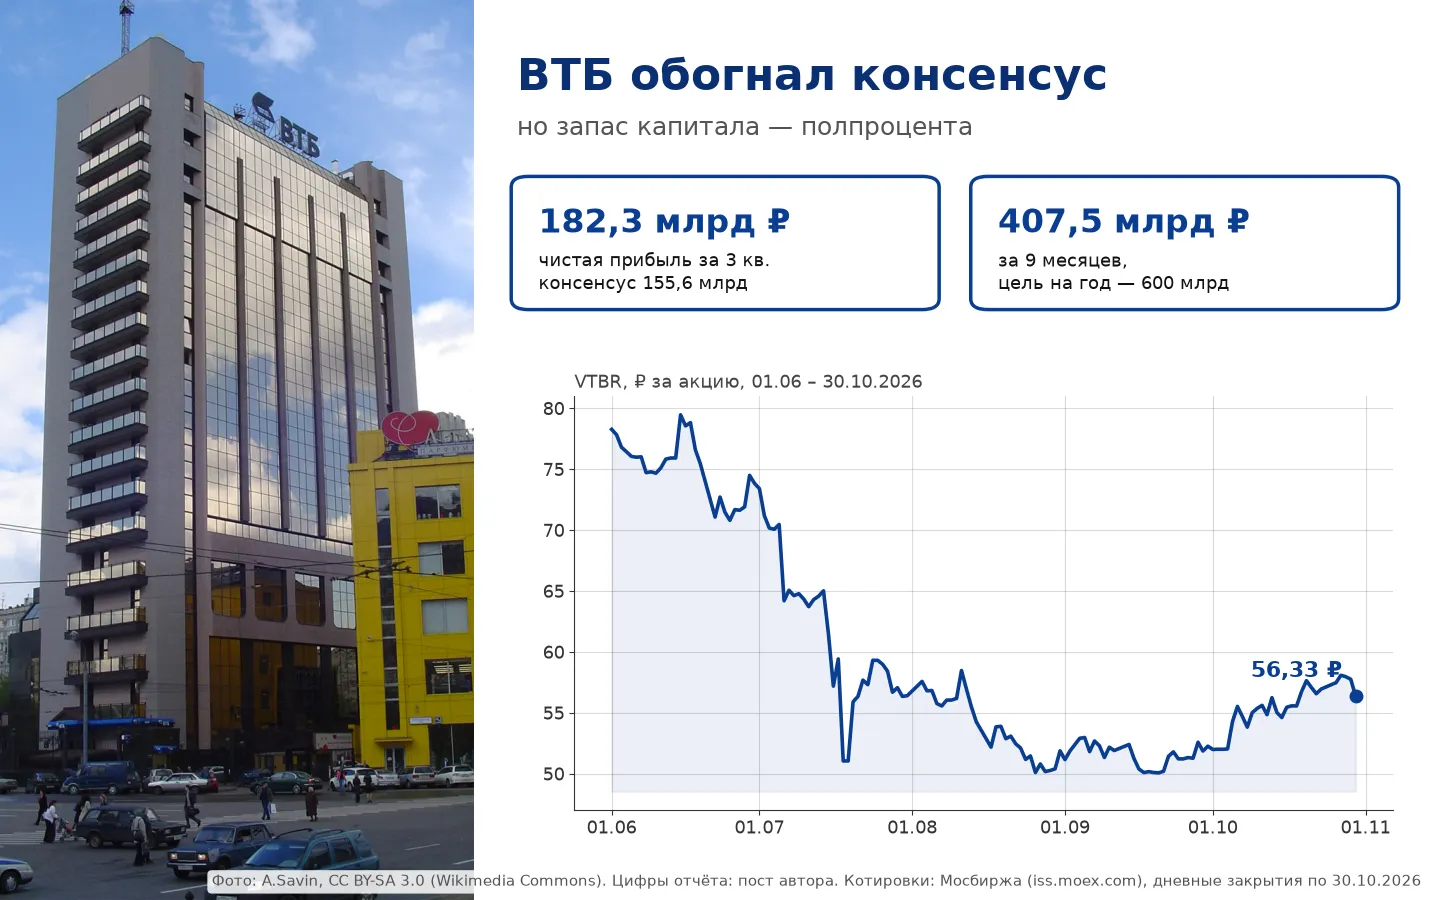
ВТБ сегодня обогнал консенсус на 27 млрд. Сбер 28-го попал в консенсус копейка в копейку. А покупал я на этой неделе всё равно Сбер)