


Экономика Китая в 2026: как устроен второй двигатель мира и банковская система
Китай это вторая экономика мира, и её устройство сильно отличается от западных моделей. Разбираю, как всё работает на ноябрь 2026 года и что происходит в банковском секторе.
Макрокартина: рост есть, но внутренний спрос хромает
Китай сохраняет лидерство по темпам роста среди крупных экономик. За три квартала 2026 года ВВП вырос на 4,6%, а в третьем квартале - на 4,5% (https://www.akm.ru/news/rost_godovogo_vvp_kitaya_vo_iii_kvartale_sostavil_4_5/), что оказалось выше ожиданий рынка. Однако структура роста остаётся несбалансированной: промышленное производство и экспорт чувствуют себя неплохо, а вот потребительский спрос - слабое место. В октябре рост розничных продаж замедлился до 0,4%, а инвестиции в основной капитал за 10 месяцев упали на 8,1%.
Инфляция остаётся низкой. По прогнозам Азиатского банка развития, в 2026 году она составит около 0,6%. Это даёт властям пространство для мягкой политики, но одновременно сигнализирует о слабости внутреннего спроса.
Как работает Народный банк Китая (НБК)
Денежно-кредитная политика НБК остаётся мягкой, но без резких движений. Ключевые ставки по кредитам и ипотеке находятся на уровне около 3% - очень низко по мировым меркам. При этом регулятор прямо предупреждает о рисках «слишком низких ставок» для финансовой стабильности, поэтому рынок не ждёт скорого снижения.
Вместо этого НБК использует точечные инструменты. Например, с 15 ноября 2026 года повышены требования к резервам по валютным депозитам - с 4% до 6% (https://caifuhao.eastmoney.com/news/20261115111305704628740). Это техническая мера для сдерживания укрепления юаня и управления валютной ликвидностью. Норматив обязательных резервов по юаням при этом остаётся на уровне около 7% - там ещё есть запас для смягчения.
Банковская система: курс на укрупнение
Банковский сектор Китая переживает масштабную реформу. Власти взяли курс на «сокращение количества и повышение качества»: вместо тысяч мелких разрозненных банков создаётся система из более крупных и устойчивых игроков.
Масштаб впечатляет: только за 2026 год (по данным на 17 ноября) было ликвидировано 501 банк (Life.ru со ссылкой на Financial Times) - в основном небольшие сельские банки, которые присоединяются к более крупным структурам. Например, в ноябре Пекинский банк поглотил небольшой сельский банк в Яньтае, а Industrial and Commercial Bank of China (ICBC) провёл аналогичную сделку в Чжэцзяне.
Зачем это нужно? Мелкие банки часто менее устойчивы и хуже управляют рисками. Их объединение с крупными игроками повышает стабильность всей системы. Крупнейшие банки Китая - это государственные гиганты («Большая четвёрка»: ICBC, CCB, ABC, BOC), которые контролируют значительную часть активов.
Что это значит для инвестора
Китай - это не монолит. С одной стороны - мощный экспортный и производственный потенциал, с другой это слабый потребительский спрос и реформа банковского сектора, которая снижает риски, но требует времени. Для российского инвестора прямой доступ к китайским акциям ограничен, но понимание этих процессов помогает оценивать глобальные риски и перспективы сырьевых рынков, где Китай остаётся ключевым покупателем.
Если интересно разобрать какой-то аспект подробнее, например как устроен рынок облигаций Китая или что происходит с юанем, то напишите в комментариях.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Прочитал тут пост в одном финансовом блоге, там пишут недовольные держатели карт и их истории похожи друг на друга: человек прикладывает к терминалу Сбера карту одного банка, а деньги списываются с карты Сбера через «Оплату улыбкой».
Отложила деньги на обновление кухни и решила до следующей зимы пристроить всю сумму с толком, пока идут замеры и подготовка. Сначала перевела сбережения на накопительный счёт под 15%, но акция быстро закончилась.

С весны текущего года оплата частями перестала быть маркетинговым инструментом и превратилась в полноценную финансовую услугу с чёткими правилами. Изменения затрагивают всех участников: покупателей, магазины и операторов рассрочки. Теперь у сервиса есть законодательно закреплённые рамки, а у покупателя - больше защиты и прозрачности.
Вечером 16 ноября у четырёх крупнейших банков США - JPMorgan Chase, Bank of America, Wells Fargo и U.S. Bank - одновременно остановилось нормальное обслуживание клиентов. Новость мгновенно разлетелась по мировым агентствам, а в прессе тут же вспомнили о теории «цифрового апокалипсиса»: якобы 17 ноября хакеры должны были атаковать банковскую инфраструктуру и «уронить» интернет на три месяца. Паники не случилось, но рынки вздрогнули - и российский отреагировал совсем не так, как можно было...
Раньше у меня была привычка в день зарплаты раскидывать деньги по разным банкам. На одной карте у меня хороший кэшбэк на продукты, на другой удобный накопительный счет, а третья нужна для оплаты комуналки без комиссии. Казалось бы, все продумано до мелочей, но через пару месяцев я заметил, что недосчитываюсь пары тысяч рублей.

Допустим, у меня есть 300 000 ₽, которые понадобятся в начале 2027 года: под Новый год или в первой половине января, точная дата плавает. В начале ноября, текущего года, я сравнил краткосрочные вклады нескольких крупных банков. Забегая вперед, сразу скажу, как человек опытный в этом деле, на данный момент выбрал бы ВТБ и 50 000 ₽ положил на промовклад «Выгодное начало» под 20% на 61 день, а 250 000 ₽ — на «ВТБ-Вклад» с возможностью частичного снятия. Ключевая ставка сейчас 14%, следующее...
Раньше я был классическим клиентом, на котором онлайн-сервисы зарабатывали больше всего. Схема была железная: оформляю пробный период за 1 рубль, ставил напоминалку в телефон, благополучно забывал про неё, и через месяц с моей основной карты молча списывали 399 или 990 рублей за год вперед. Пытаться потом вернуть деньги через чат поддержки, который притворяется глухим и это тот еще квест.
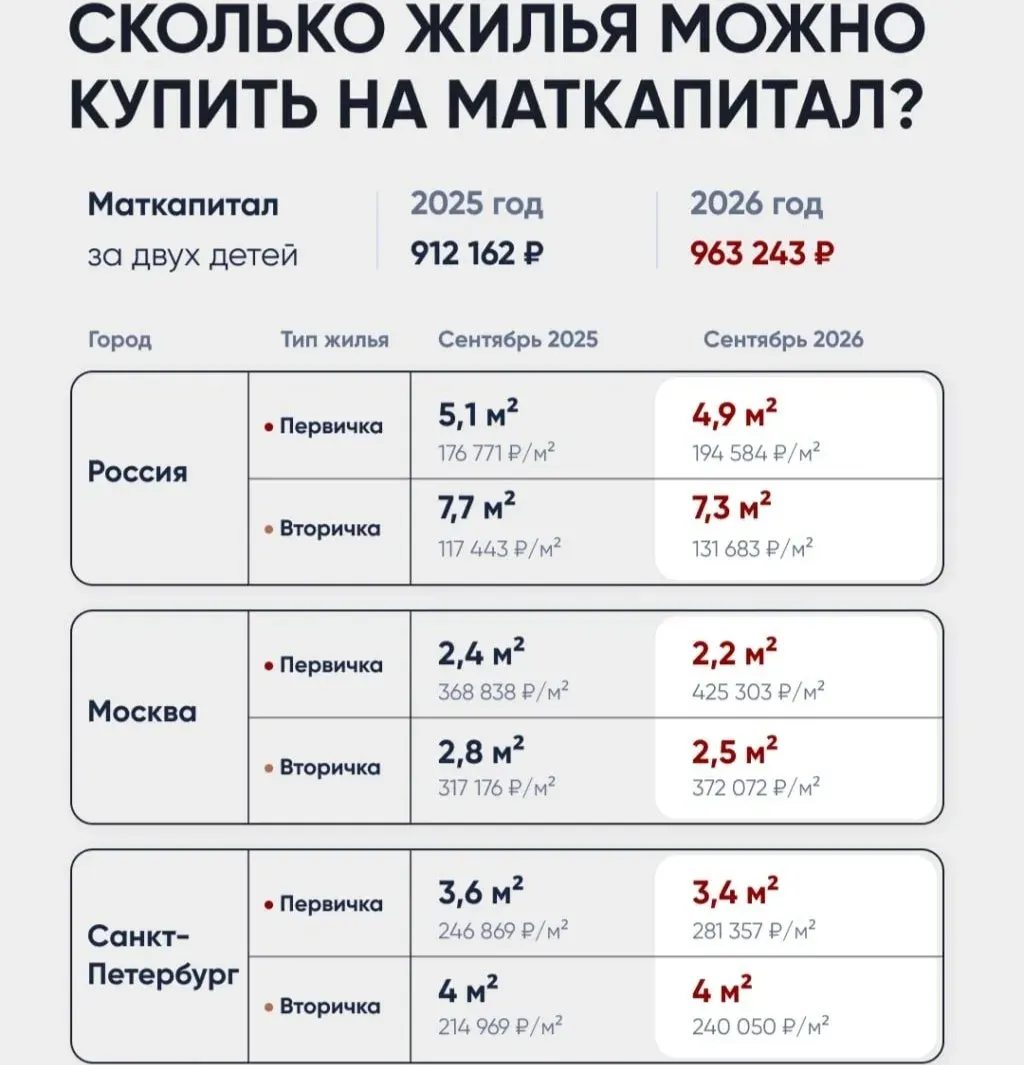
Увидел в новостных пабликах инфографику про материнский капитал. Решил пересчитать цифры, и результат оказался неприятнее, чем я ждал...

Вклад открывается от 50 000 рублей, максимальная сумма — 50 000 000 рублей
Открывается вклад от 10 000 ₽, максимальная сумма — 30 000 000 ₽.
Внес на днях 100 тысяч в счет досрочного погашения ипотеки. В приложении вылез выбор: уменьшить срок или уменьшить ежемесячный платеж. В интернете по этому поводу вечные споры, но я решил не слушать советы, а просто забить свои цифры в калькулятор и посмотреть, что получится.
