


Я закрыл кредит досрочно – и вот что понял
Три года назад я взял 500 тысяч наличными на ремонт. Срок пять лет, ставка 26% годовых, платёж почти 15 тысяч. Менеджер улыбалась: «С досрочкой не заморачивайтесь, всё равно переплатите». Заморочился. И вот что из этого вышло.
Сначала цифры. За пять лет банк планировал забрать у меня почти 900 тысяч, из них 398 тысяч чистой переплаты. Я гасил частями: добавлял к платежу всё, что оставалось в конце месяца по 5–10 тысяч, иногда больше. Через два года закрыл полностью. Итог: переплатил 231 тысячу вместо 398. Экономия 167 тысяч. Это как годовая зарплата, которую банк просто не забрал.
Теперь про то, чего я не знал заранее. Досрочка это не «просто перевёл и всё». По закону банк может требовать уведомления за 30 дней, но на деле почти у всех работает онлайн-заявка: нажал - списалось. Тут и всплыла первая засада: списание прошло, а проценты за этот месяц начислили по старому графику. Мелочь, но неприятно.
Вторая - страховка. В кредит была вшита страховка жизни, почти 60 тысяч на весь срок. Я искренне думал, что при досрочном гашении её вернут пропорционально. Вернули не полностью: часть «за период пользования» удержали, и по коллективной схеме (через страховщика, а не напрямую) вернуть больше - отдельный бой с заявлением. Сэкономил в итоге процентов на десять меньше, чем рассчитывал.
Третья – банк уговаривал не гасить. Звонил менеджер: «Может, лучше вложить под процент?» При ставке вклада 20% против кредита 26% математика сказала «гаси». Так и оставил.
Но главная трудность это не банк, а я сам. Половину «сэкономленного» платежа я первые месяцы честно направлял в кредит. А потом начал посматривать на витрины. Досрочка - это марафон, где каждую зарплату ты выбираешь: телефон друга постарше или минус 10 тысяч долга. Я сорвался дважды. Это нормально, просто учтите в плане.
Что понял. Досрочка работает не как подвиг, а как привычка: маленькие регулярные довнесения бьют крупному «соберу и погашу разом». Считайте экономию заранее – на калькуляторе в приложении банка это видно за минуту. Я был готов к 167 тысячам, иначе может, и не терпел бы. Спрашивайте про страховку до подписания, а не после. И проверяйте, не «коллективная» ли она.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

В новостях они ходят парой: «ЦБ сохранил ставку – рубль отреагировал». Кажется, что регулятор крутит обе ручки сразу. На самом деле связь между ставкой и курсом – косвенная, и сегодня она хорошо видна на цифрах.
Когда я слышу новости «ЦБ сохранил ключевую ставку», я раньше просто пролистывал их. Казалось, это что-то из мира финансистов, ко мне не относится. А потом я взял ипотеку и понял, что эта цифра напрямую влияет на то, сколько я плачу каждый месяц. С тех пор я слежу за ней внимательнее. Рассказываю, что это вообще такое, кто её устанавливает и почему она так важна.

Ставки увеличились для новых и базовых клиентов на сроки 180 и 367 дней:
У меня закончился срок вклада , конечно я начала мониторить разные банки. Понравились по процентам вклада банк ВБ и решила , что Сбербанк тоже нормальный предлагает процент. Разделила вклад , решила попробовать что выгоднее. Половину положила на ВБ , половину на Сбер. Ну, так вот где то через пол месяца, я подумала что мне могут понадобиться деньги и смогу ли я спокойно закрыть вклад , естественно без получения процентов, и получить средства. Вот тут то я и увидела подвох 😅 В Сбербанке вклад...
Ранее я уже писала, что планирую открыть вклад в ПСБ. Я почти определилась с выбором, но решила еще раз внимательно изучить условия — и не зря!
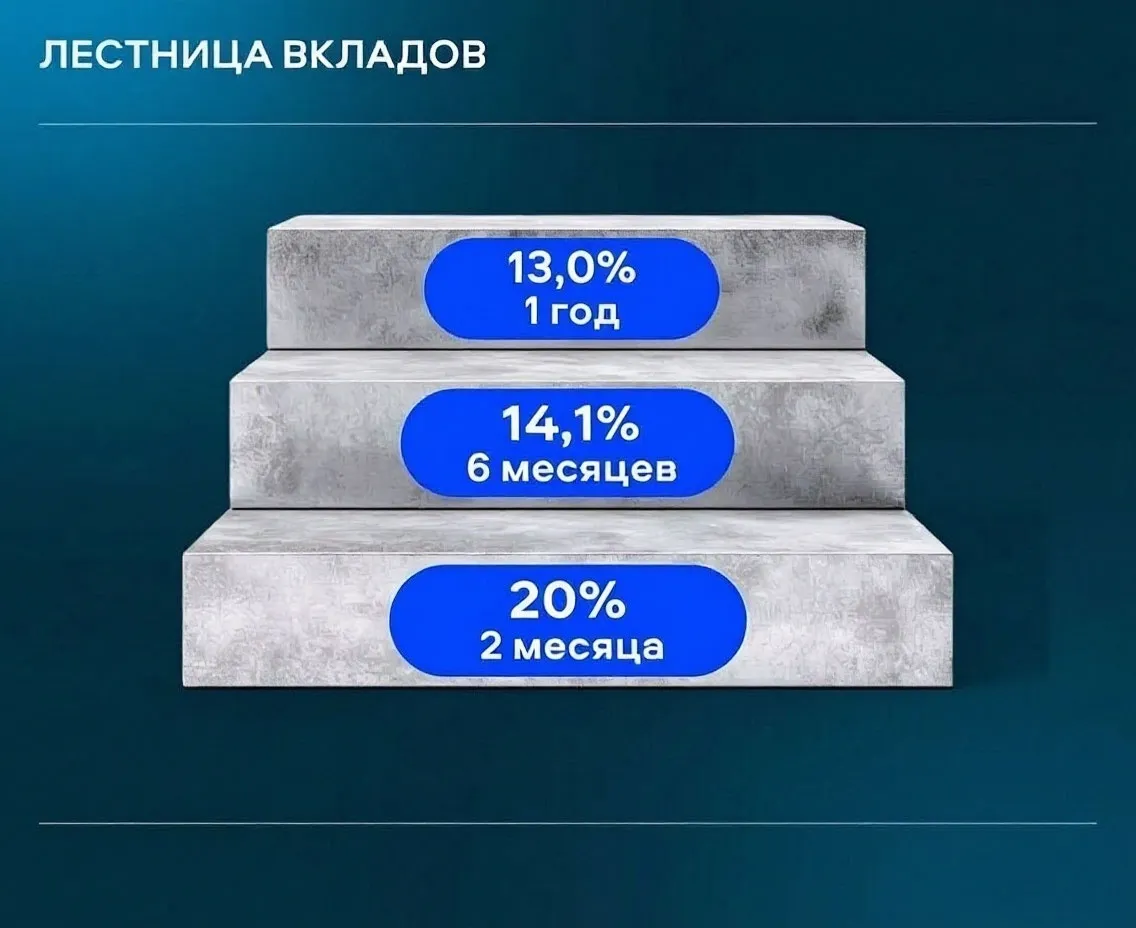

Хорошие вклады открыли, а "за всеми зайцами" никогда не угонишься😉
Недавно моя коллекция банковских карт пополнилась дебетовой картой Скидка Везде от МТС Банка. Пользоваться ей мне очень понравилось, и вот почему.
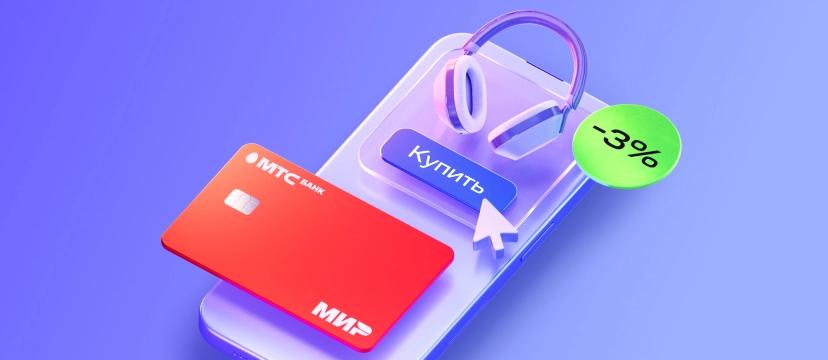
Банк ПСБ , существенно поднимает % ставки по вкладу ,, Мой доход,, с 30.10 , но при открытии этого вклада в офисе , а не в дистанционном формате. На сроках: 91день- 14,3% , 181день- 14, 4%. Я остановился , более детально,при анализе сравнения, на более высокой ставке - 14, 4% , на сроке 181день и успешно открыл данныйвклад на сумму - 100000 рублей, что принесёт мне по итогу, в дату, окончания срока этого договора депозита доход в сумме - 7140, 82 рубля , из расчёта - 3...
Всем привет! Мы тут в сообществе часто обсуждаем, как выгоднее пользоваться банковскими картами. И на днях я столкнулась с проблемой, когда дело дошло до действительно крупной траты.
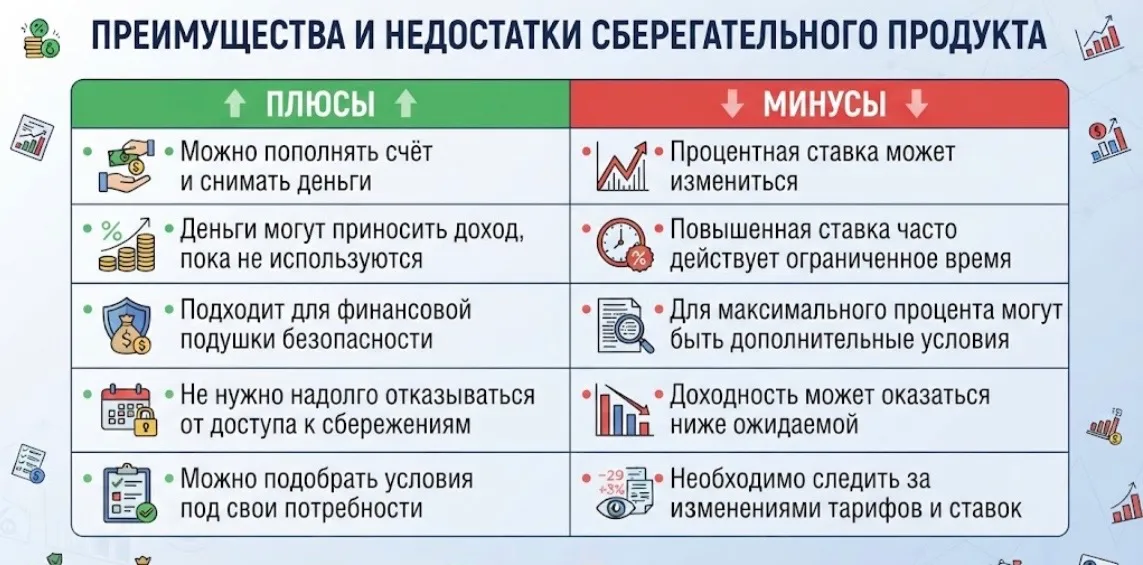
Высокая ставка по накопительному счёту: на что обратить внимание, кроме процентов?
За сентябрь остатки в цифровых рублях на счетах банков подскочили с 61 миллиона до 13,2 миллиарда рублей. Почти 80% этой суммы - 10,5 миллиарда - лежит только у одного банка. Ещё два держат примерно по 900 и 877 миллионов. Выглядит мощно. Но тут есть подвох. Речь идёт о счёте 305 - это внутренний счёт самих банков, а не деньги обычных людей и компаний. Представь склад магазина: на полках лежит товар для покупателей, а на складе - запас, чтобы эти полки не пустовали. Вот эти 13,2 миллиарда - как...