


Кредитные каникулы. Кто может их взять и почему люди боятся?
С текущего года в России постоянно действует механизм кредитных каникул - отсрочки платежей по кредиту на срок до полугода. Раньше это была временная антикризисная мера, продлевавшаяся из‑за пандемии и санкций, а теперь право закреплено в законе и доступно всем заёмщикам, оказавшимся в трудной жизненной ситуации. Однако статистика показывает: пользуются каникулами далеко не все, кто мог бы. Причина не в нежелании - многие просто не знают условий или опасаются последствий.
Право на отсрочку: кому и в каких случаях положены каникулы

Кредитные каникулы - это законная отсрочка платежей по кредиту на срок до шести месяцев. В этот период заёмщик может не платить вовсе или платить меньше, при этом проценты продолжают начисляться, но штрафы и пени не применяются. Ключевое условие - наличие признанной трудной жизненной ситуации. Закон определяет конкретные основания: потеря работы с постановкой на учёт в службе занятости; признание инвалидом первой или второй группы; временная нетрудоспособность более двух месяцев; рождение ребёнка, если доход семьи снизился более чем на 30 %; а также некоторые другие ситуации. Имеет значение и сумма долга. Лимиты установлены такие: для потребительских кредитов - 1,6 млн рублей, для автокредитов - 1,6 млн рублей, для ипотеки - 15 млн рублей. Если долг превышает эти пороги, каникулы не положены, но можно попытаться договориться с банком о реструктуризации.
Что удерживает людей от использования права
- Страх испортить кредитную историю. Многие воспринимают каникулы как разновидность просрочки. На деле это не так: в кредитной истории появляется отметка об отсрочке, но она не приравнивается к неуплате. Тем не менее часть заёмщиков опасается, что банк в будущем откажет в новом кредите.
- Незнание своих прав. Не все знают, что каникулы положены не только при потере работы, но и при болезни, рождении ребёнка, инвалидности. Некоторые уверены, что нужно доказать полную финансовую несостоятельность - это заблуждение.
- Сложность процедуры. Нужно собрать подтверждающие документы, написать заявление, дождаться решения банка. Для человека в стрессе это дополнительная нагрузка, поэтому иногда «проще» взять новый кредит для закрытия старого - что, как правило, только усугубляет ситуацию.
Что происходит после окончания отсрочки
Платежи не исчезают, а переносятся. Срок кредита продлевается на длительность каникул, а проценты, начисленные за время отсрочки, распределяются на оставшийся период. Ежемесячный платёж может остаться прежним или немного вырасти.
Банк обязан предложить новый график платежей. Заёмщику стоит внимательно его изучить: иногда платёж после каникул оказывается выше, чем до них. Это не обман, а следствие того, что тело долга во время отсрочки не уменьшалось.
Кредитная история сохраняется корректно. Отметка о каникулах остаётся, но не является негативной: для банков она означает, что заёмщик воспользовался законным правом, а не просто перестал платить.
Итог: инструмент есть - важно уметь им пользоваться
Кредитные каникулы созданы для защиты заёмщиков в трудной ситуации, но работают лишь тогда, когда люди знают о своих правах и не боятся их использовать. Страх за кредитную историю и сложность процедуры нередко перевешивают реальную пользу, и в итоге человек либо уходит в просрочку, либо берёт новый кредит для закрытия старого. Каникулы не решают всех проблем, но дают время - а иногда именно время оказывается самым ценным ресурсом, чтобы справиться с обстоятельствами.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.
Китай это вторая экономика мира, и её устройство сильно отличается от западных моделей. Разбираю, как всё работает на ноябрь 2026 года и что происходит в банковском секторе.
Отложила деньги на обновление кухни и решила до следующей зимы пристроить всю сумму с толком, пока идут замеры и подготовка. Сначала перевела сбережения на накопительный счёт под 15%, но акция быстро закончилась.

С весны текущего года оплата частями перестала быть маркетинговым инструментом и превратилась в полноценную финансовую услугу с чёткими правилами. Изменения затрагивают всех участников: покупателей, магазины и операторов рассрочки. Теперь у сервиса есть законодательно закреплённые рамки, а у покупателя - больше защиты и прозрачности.
Вечером 16 ноября у четырёх крупнейших банков США - JPMorgan Chase, Bank of America, Wells Fargo и U.S. Bank - одновременно остановилось нормальное обслуживание клиентов. Новость мгновенно разлетелась по мировым агентствам, а в прессе тут же вспомнили о теории «цифрового апокалипсиса»: якобы 17 ноября хакеры должны были атаковать банковскую инфраструктуру и «уронить» интернет на три месяца. Паники не случилось, но рынки вздрогнули - и российский отреагировал совсем не так, как можно было...
Раньше у меня была привычка в день зарплаты раскидывать деньги по разным банкам. На одной карте у меня хороший кэшбэк на продукты, на другой удобный накопительный счет, а третья нужна для оплаты комуналки без комиссии. Казалось бы, все продумано до мелочей, но через пару месяцев я заметил, что недосчитываюсь пары тысяч рублей.

Допустим, у меня есть 300 000 ₽, которые понадобятся в начале 2027 года: под Новый год или в первой половине января, точная дата плавает. В начале ноября, текущего года, я сравнил краткосрочные вклады нескольких крупных банков. Забегая вперед, сразу скажу, как человек опытный в этом деле, на данный момент выбрал бы ВТБ и 50 000 ₽ положил на промовклад «Выгодное начало» под 20% на 61 день, а 250 000 ₽ — на «ВТБ-Вклад» с возможностью частичного снятия. Ключевая ставка сейчас 14%, следующее...
Раньше я был классическим клиентом, на котором онлайн-сервисы зарабатывали больше всего. Схема была железная: оформляю пробный период за 1 рубль, ставил напоминалку в телефон, благополучно забывал про неё, и через месяц с моей основной карты молча списывали 399 или 990 рублей за год вперед. Пытаться потом вернуть деньги через чат поддержки, который притворяется глухим и это тот еще квест.

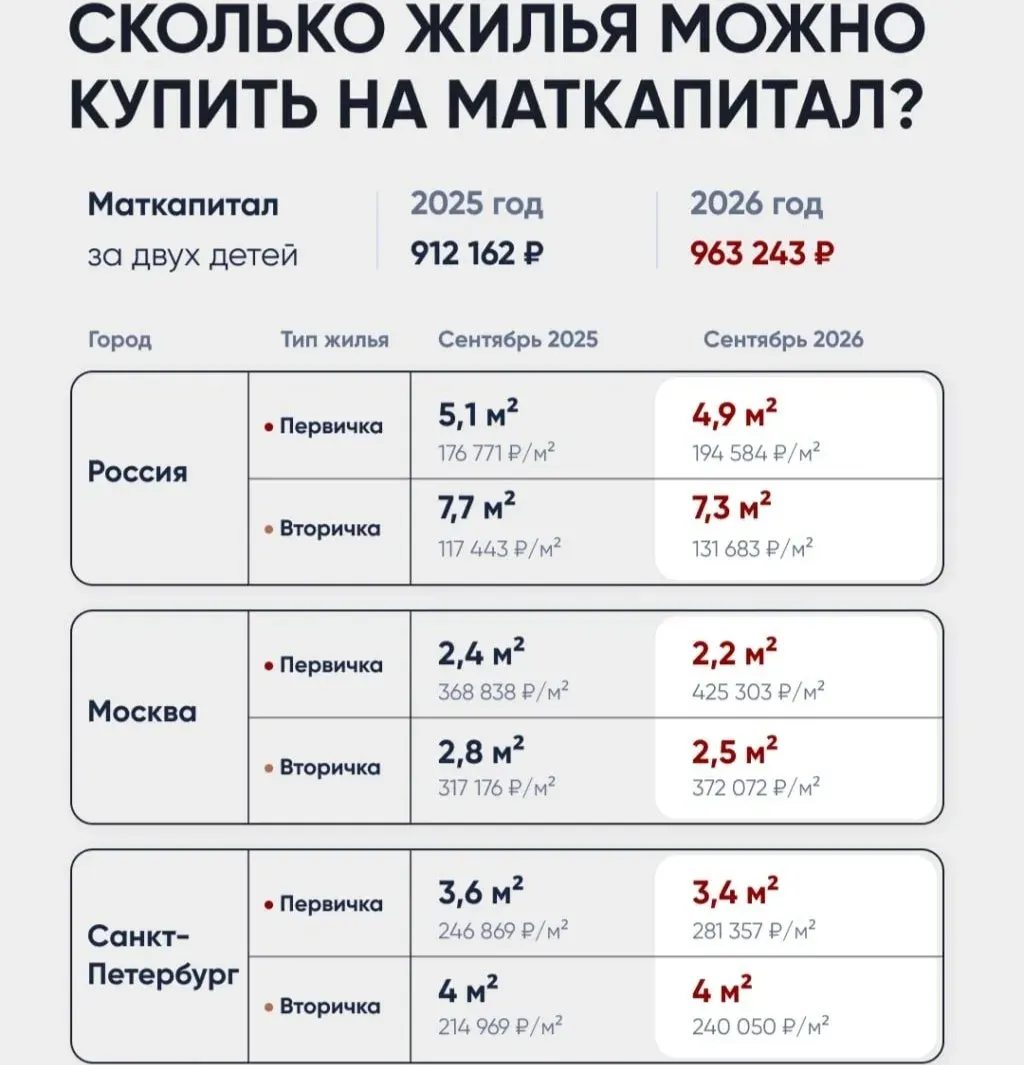
Увидел в новостных пабликах инфографику про материнский капитал. Решил пересчитать цифры, и результат оказался неприятнее, чем я ждал...

Вклад открывается от 50 000 рублей, максимальная сумма — 50 000 000 рублей
Открывается вклад от 10 000 ₽, максимальная сумма — 30 000 000 ₽.