


Как выбраться из долгов: понятная инструкция
С октября 2026 года Центробанк ввел строгие ограничения: банкам И МФО стало сложнее выдавать кредиты тем, у кого уже много долгов. Но даже несколько кредитов — это не приговор. Ситуацию можно исправить, если направлять свободные деньги на досрочное погашение займов. Директор юридического департамента ГК IT Smart Finance (МФК «Джой Мани» и ПКО «Бустер.Ру») Ирина Селезнева на примере трёх кредитов объясняет, как правильно это делать, сколько можно сэкономить и почему гасить первым самый большой кредит — не всегда лучшая идея.
С чего начать
Если у вас несколько кредитов, а платежи съедают больше половины зарплаты, первым делом остановитесь. Не берите новые займы, чтобы перекрыть старые. Возьмите лист бумаги и выпишите всё как есть: остаток долга, ежемесячный платеж, процентную ставку и дату списания по каждому кредиту. Затем посчитайте свои обязательные траты на еду, квартиру и транспорт. Разница между зарплатой и этими тратами — это ваш рычаг, те самые свободные деньги, которые можно направить на досрочное погашение. Если платить нечем уже сейчас, не ждите просрочек — звоните в банк или МФО и просите кредитные каникулы или реструктуризацию. Финансовое восстановление начинается в тот момент, когда вы перестаете прятаться от цифр и превращаете их в конкретный план.
Куда направить свободные деньги
Допустим, у вас три кредита, обязательный минимум по которым составляет 21 980 рублей. Вы зарабатываете 60 000 рублей и готовы отдавать на долги 30 000 рублей. Значит, после обязательных платежей у вас остается 8 020 рублей. Вот эти деньги и нужно направить на досрочное погашение одного конкретного займа. Когда он закроется, его платеж «переедет» на следующий долг. Есть три способа это сделать.
Способ 1. «Снежный ком»
Идея в том, чтобы первым закрыть самый маленький долг, не глядя на процент. Зачем это нужно: когда вы полгода вносите деньги и видите, что большой долг почти не уменьшается, руки опускаются. А тут уже на пятом месяце один кредит полностью исчезает. Минус одна строка в голове, появляется ощущение «я справляюсь». Дальше вы берете освободившийся платеж от закрытого кредита, добавляете к нему свои 8 020 рублей и направляете всё это на следующий по размеру долг. Для человека, которому важна мотивация и быстрый видимый результат, вариант рабочий.
Способ 2. «Лавина»
Здесь логика обратная: мы смотрим не на размер долга, а на ставку. Самый дорогой кредит — тот, где выше процент. Именно туда нужно отправить все свободные 8 020 рублей. Математически это самый честный путь: чем быстрее уменьшается самый дорогой остаток, тем меньше процентов банк начислит в итоге. Сначала закрываем дорогой заём , затем перенаправляем весь поток денег в заём с чуть меньшим процентом, а в самом конце — в заём с самым меньшим. При таком раскладе есть реальная возможность сэкономить.
Способ 3. «Сначала крупный долг»
Тут человек решает, что его больше всего давит сумма наиболее крупного долга, и бросает все силы на неё. Визуально остаток действительно тает быстро, но тут есть нюансы. Пока вы гасите большой, но дешёвый кредит, дорогой заём продолжает генерировать самые тяжёлые проценты. Результат: это самый проигрышный вариант, переплата будет максимальной. Дополнительные деньги слишком долго работают не там, где процент самый тяжелый.
Что в итоге
Если ваша задача — заплатить банку как можно меньше, ответ однозначный: «Лавина». Платите минимальные суммы по всем кредитам, а все свободные деньги бросайте в самый дорогой. Если же вы боитесь сорваться, бросить всё на полпути и вам нужна победа для поднятия духа — «Снежный ком» ничем не плох. Первый кредит исчезнет уже через несколько месяцев, и это реально помогает не опустить руки. А вот гасить первым самый крупный по сумме долг, игнорируя ставку, смысла нет: это красиво выглядит на бумаге, но в рублях обходится дороже всего.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.

Первый счёт в новой стране люди часто открывают там, где согласились быстрее всех. Через год-два выясняется, что комиссии высокие, приложение неудобное, а отделение далеко. Возникает желание перейти в другой банк, и вот тут многие действуют слишком резко: открывают новый счёт и сразу закрывают старый. Расскажу, как я советую клиентам проходить этот путь спокойно, без пропущенных платежей и лишних вопросов от банков.
Банк России опубликовал предварительную оценку платёжного баланса за январь-сентябрь 2026 года, и цифры выглядят солидно: профицит счёта текущих операций достиг 40,8 млрд долларов против 28,6 млрд годом ранее. Рост - почти 43%. Логично было бы ожидать, что такой приток валюты поддержит рубль. Но аналитики предупреждают: связь между профицитом и крепкой национальной валютой не так прямолинейна, и в этой истории много оговорок.
Т-Банком я пользуюсь редко. Основная карта у меня в другом банке, туда приходит зарплата, там же лежат основные деньги. Карта лежит в кошельке на всякий случай, пользуюсь ей может раза три в неделю.

С текущего года в России постоянно действует механизм кредитных каникул - отсрочки платежей по кредиту на срок до полугода. Раньше это была временная антикризисная мера, продлевавшаяся из‑за пандемии и санкций, а теперь право закреплено в законе и доступно всем заёмщикам, оказавшимся в трудной жизненной ситуации. Однако статистика показывает: пользуются каникулами далеко не все, кто мог бы. Причина не в нежелании - многие просто не знают условий или опасаются последствий.


С весны текущего года оплата частями перестала быть маркетинговым инструментом и превратилась в полноценную финансовую услугу с чёткими правилами. Изменения затрагивают всех участников: покупателей, магазины и операторов рассрочки. Теперь у сервиса есть законодательно закреплённые рамки, а у покупателя - больше защиты и прозрачности.

Я давно не пользовалась этим банком, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐
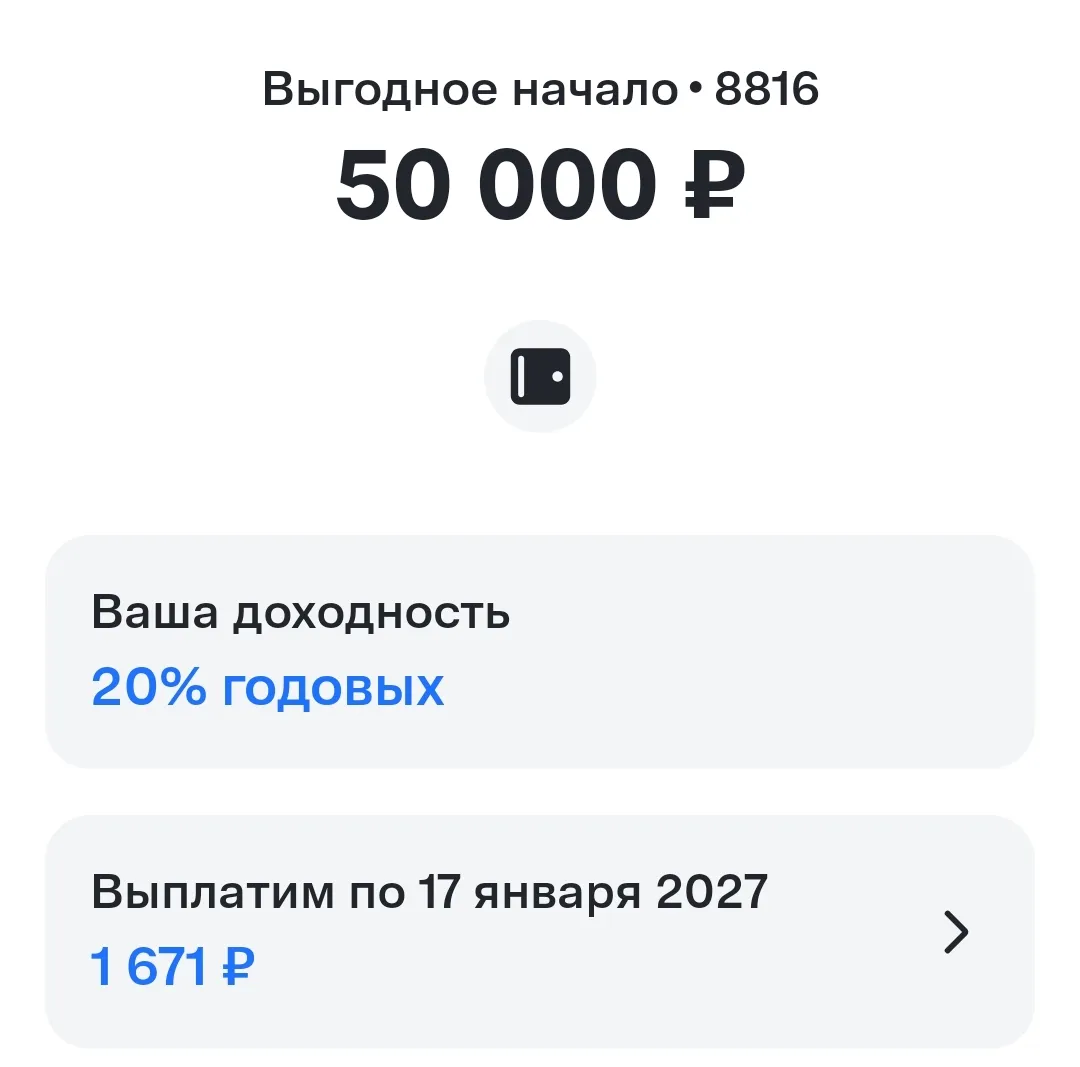

Допустим, у меня есть 300 000 ₽, которые понадобятся в начале 2027 года: под Новый год или в первой половине января, точная дата плавает. В начале ноября, текущего года, я сравнил краткосрочные вклады нескольких крупных банков. Забегая вперед, сразу скажу, как человек опытный в этом деле, на данный момент выбрал бы ВТБ и 50 000 ₽ положил на промовклад «Выгодное начало» под 20% на 61 день, а 250 000 ₽ — на «ВТБ-Вклад» с возможностью частичного снятия. Ключевая ставка сейчас 14%, следующее...
Раньше я был классическим клиентом, на котором онлайн-сервисы зарабатывали больше всего. Схема была железная: оформляю пробный период за 1 рубль, ставил напоминалку в телефон, благополучно забывал про неё, и через месяц с моей основной карты молча списывали 399 или 990 рублей за год вперед. Пытаться потом вернуть деньги через чат поддержки, который притворяется глухим и это тот еще квест.

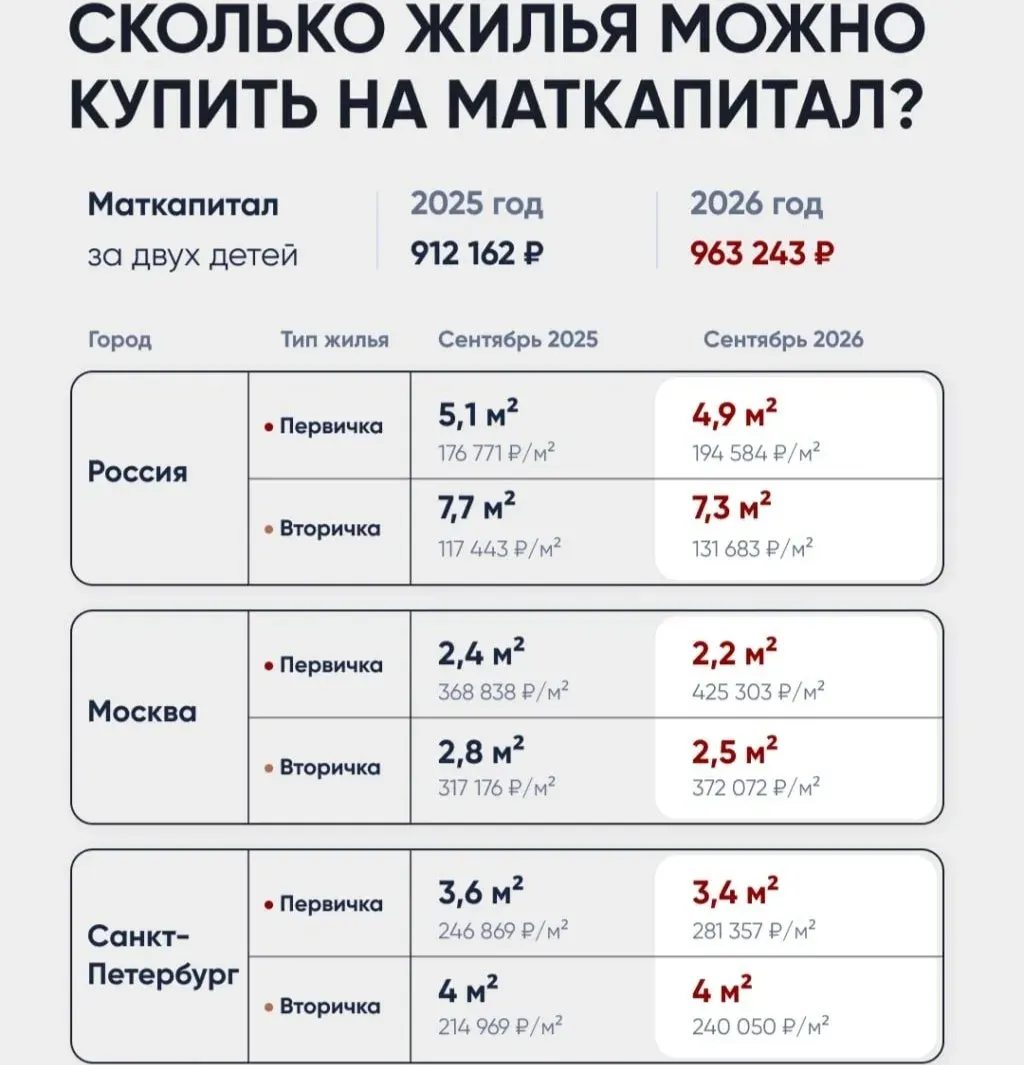
Увидел в новостных пабликах инфографику про материнский капитал. Решил пересчитать цифры, и результат оказался неприятнее, чем я ждал...

Вклад открывается от 50 000 рублей, максимальная сумма — 50 000 000 рублей