Профицит растёт, а рубль под давлением: какие факторы перевешивают позитив
Банк России опубликовал предварительную оценку платёжного баланса за январь-сентябрь 2026 года, и цифры выглядят солидно: профицит счёта текущих операций достиг 40,8 млрд долларов против 28,6 млрд годом ранее. Рост - почти 43%. Логично было бы ожидать, что такой приток валюты поддержит рубль. Но аналитики предупреждают: связь между профицитом и крепкой национальной валютой не так прямолинейна, и в этой истории много оговорок.
Откуда взялся рост: экспорт и его «съедающие» факторы
Драйвер роста - товарный экспорт. Высокие цены на сырьё в третьем квартале 2026 года, прежде всего на нефть и газ, позволили продавать товары дороже. За девять месяцев экспорт принёс на 51,5 млрд долларов больше, чем годом ранее. Импорт тоже вырос, но медленнее - на 33,5 млрд, и за счёт этой разницы увеличился торговый профицит. Часть эффекта уже погашена услугами. Дефицит баланса услуг вырос до 37,8 млрд долларов: россияне стали больше тратить за рубежом, а транспортные услуги иностранных компаний подорожали. В итоге совокупный профицит по товарам и услугам увеличился на 31%, до 65,7 млрд долларов - то есть заметно меньше, чем «головной» показатель по текущим операциям.
Почему профицит не гарантирует крепкий рубль
Бюджетное правило забирает часть валюты. Когда экспортные доходы растут, государство покупает валюту на внутреннем рынке для пополнения резервов. Эти покупки создают дополнительный спрос на доллары и юани и частично гасят укрепляющий эффект притока выручки. Ценовая конъюнктура неустойчива. Часть роста экспортных доходов связана с кризисом на Ближнем Востоке, который поднял мировые цены на сырьё. Если ситуация стабилизируется или цены пойдут вниз, приток валюты сократится. Аналитики уже фиксируют, что ценовая поддержка платёжного баланса остаётся шаткой. Санкционные риски никуда не делись. Новые ограничения, которые обсуждает Евросоюз, включая возможный запрет на экспорт российского дизеля и расширение списков, могут усложнить поставки и расчёты. Это создаёт угрозу для экспортных потоков даже при хороших текущих цифрах.
Для рубля прогноз умеренно пессимистичный. Аналитики ожидают ослабления валюты с текущих примерно 82 рублей за доллар до 85 к концу года. Это не обвал, но и не то укрепление, которое логично было бы ждать при столь внушительном профиците.
Ключевые нюансы, которые меняют картину
Профицит - это НЕ крепкая валюта автоматически. Приток экспортной выручки может быть нейтрализован бюджетными операциями, оттоком капитала или ростом расходов на услуги. Оценивать нужно совокупность факторов, а не одну эффектную цифру.
Девять месяцев не гарантируют повторения. Цены на нефть и газ волатильны, а санкционная обстановка способна измениться в любой момент. Прогнозы на конец года уже закладывают возможное ослабление рубля.
Для инвестора это аргумент за диверсификацию. Если рубль может ослабнуть даже при высоком профиците, стоит продумать, как защитить сбережения. Но решения должны опираться на анализ, а не на эмоции от одной новости.
Главный итог и подведение результатов
Профицит счёта текущих операций вырос на 43% и достиг 40,8 млрд долларов - это сильный результат. Но за цифрой стоят бюджетное правило, неустойчивые сырьевые цены и санкционные риски, которые не дают рублю укрепиться в полную силу. Для рынка это означает, что внешние финансы остаются профицитными, но хрупкими. Для инвестора - что смотреть нужно не на заголовки, а на структуру платёжного баланса.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.
Т-Банком я пользуюсь редко. Основная карта у меня в другом банке, туда приходит зарплата, там же лежат основные деньги. Карта лежит в кошельке на всякий случай, пользуюсь ей может раза три в неделю.
Когда я только открыла брокерский счёт, мне казалось, что успех на бирже зависит от скорости реакции. Увидел в новостях о том, что какая-то компания готовит крутой отчёт или запускает новый проект, - сразу жмешь кнопку "Купить". Казалось, что если не успеть в первые пять минут, поезд уйдет без меня.

С текущего года в России постоянно действует механизм кредитных каникул - отсрочки платежей по кредиту на срок до полугода. Раньше это была временная антикризисная мера, продлевавшаяся из‑за пандемии и санкций, а теперь право закреплено в законе и доступно всем заёмщикам, оказавшимся в трудной жизненной ситуации. Однако статистика показывает: пользуются каникулами далеко не все, кто мог бы. Причина не в нежелании - многие просто не знают условий или опасаются последствий.

Китай это вторая экономика мира, и её устройство сильно отличается от западных моделей. Разбираю, как всё работает на ноябрь 2026 года и что происходит в банковском секторе.
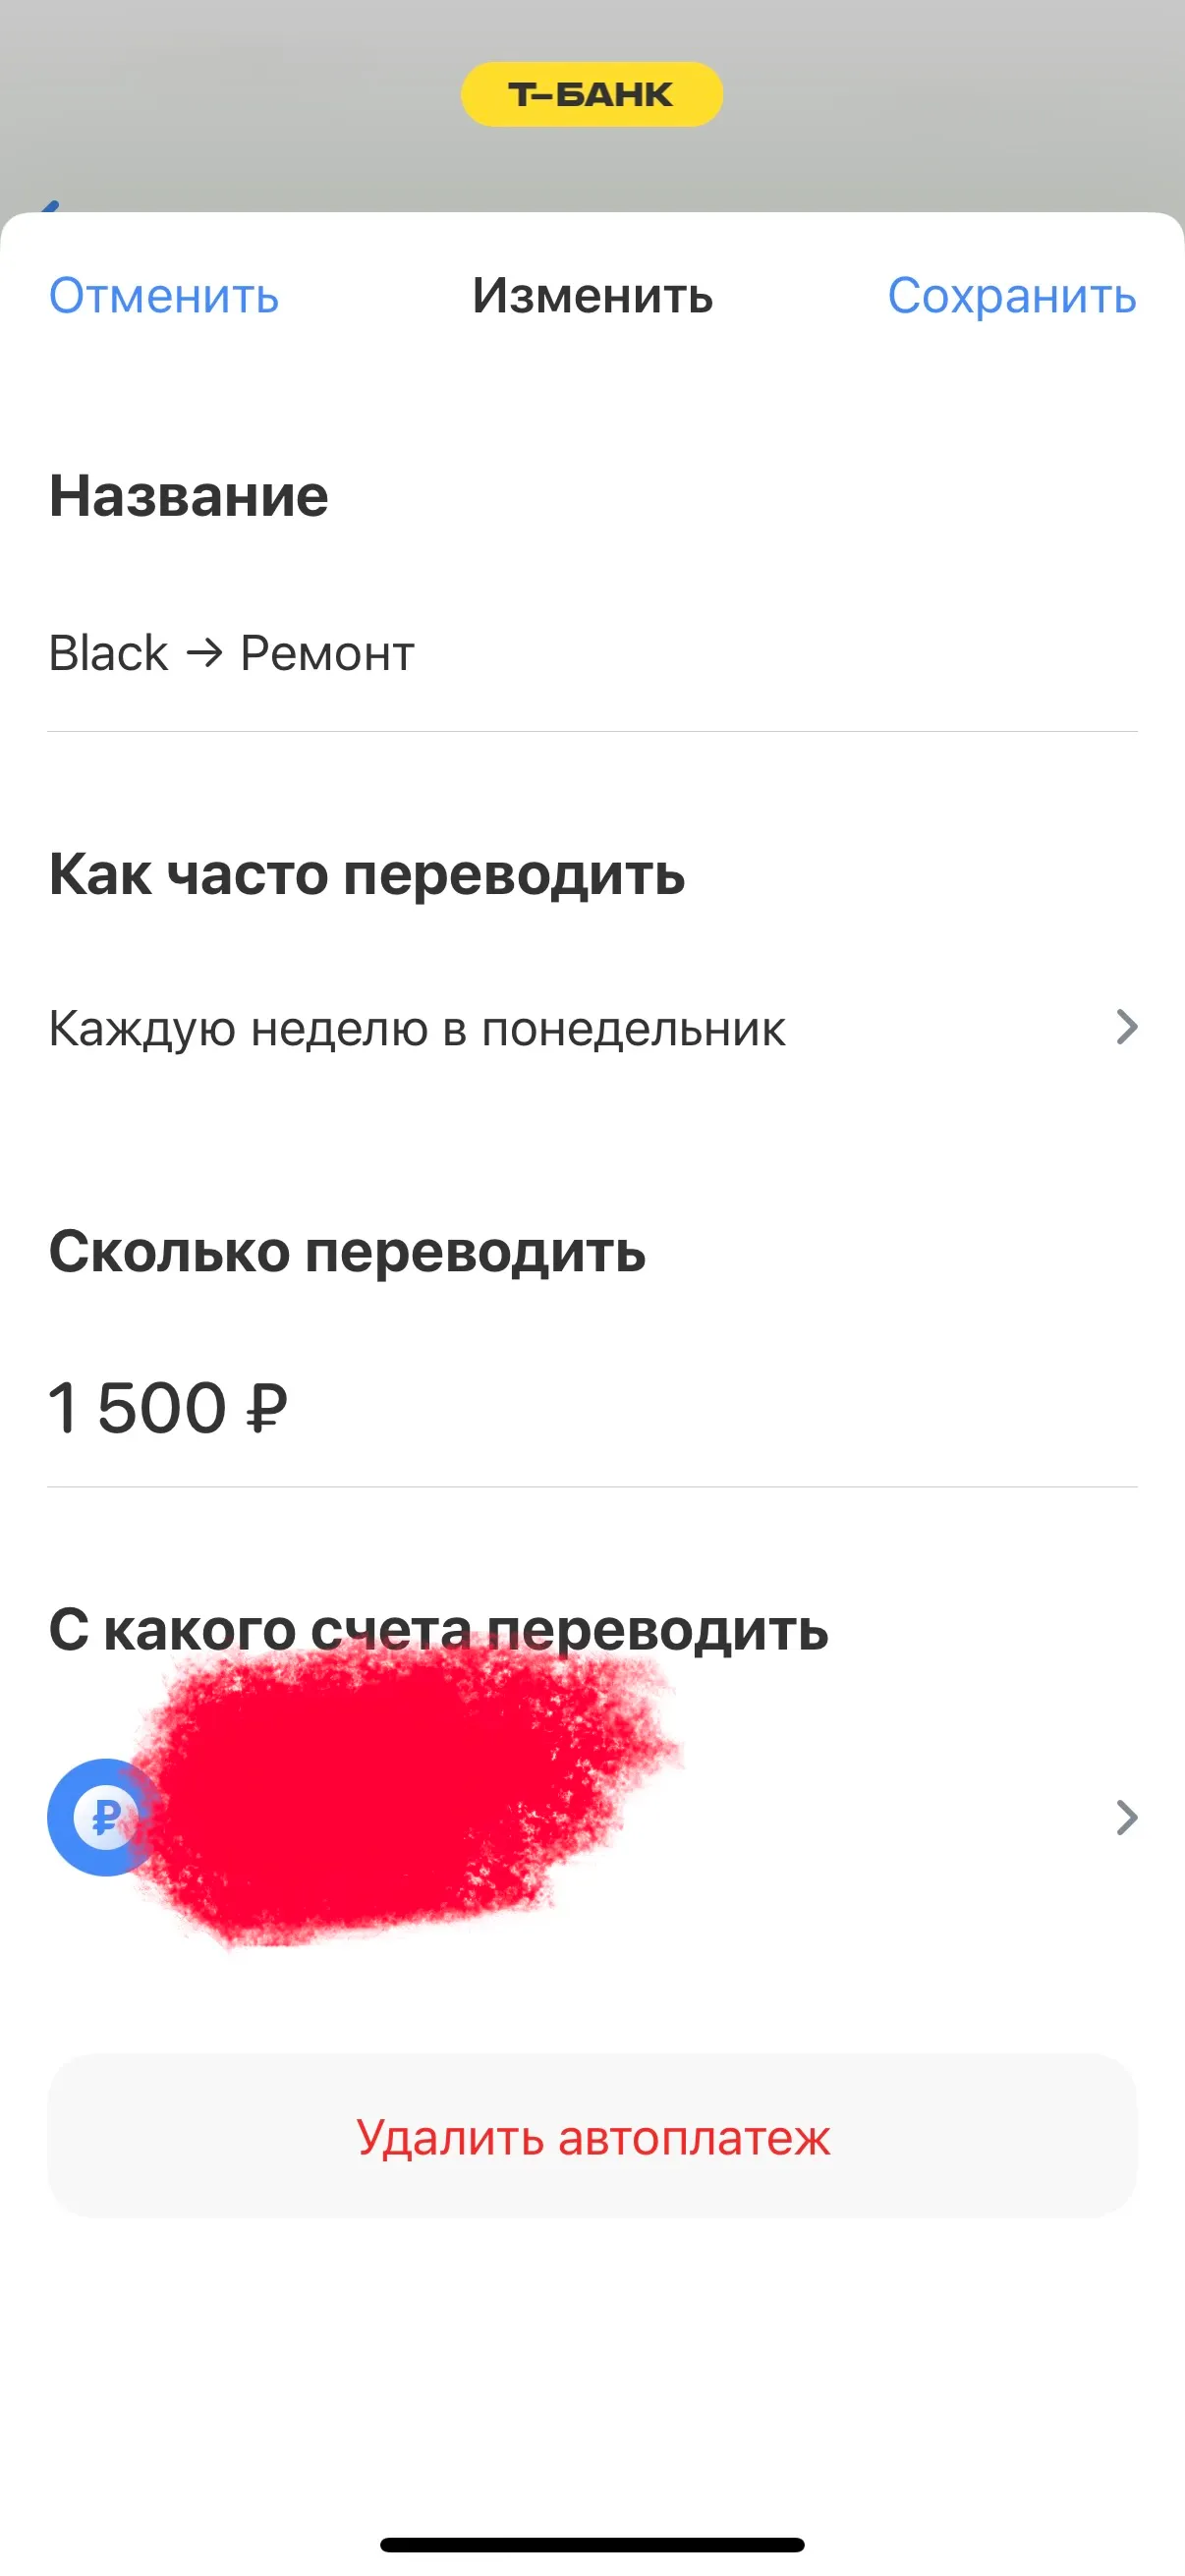
Отложила деньги на обновление кухни и решила до следующей зимы пристроить всю сумму с толком, пока идут замеры и подготовка. Сначала перевела сбережения на накопительный счёт под 15%, но акция быстро закончилась.

С весны текущего года оплата частями перестала быть маркетинговым инструментом и превратилась в полноценную финансовую услугу с чёткими правилами. Изменения затрагивают всех участников: покупателей, магазины и операторов рассрочки. Теперь у сервиса есть законодательно закреплённые рамки, а у покупателя - больше защиты и прозрачности.
Вечером 16 ноября у четырёх крупнейших банков США - JPMorgan Chase, Bank of America, Wells Fargo и U.S. Bank - одновременно остановилось нормальное обслуживание клиентов. Новость мгновенно разлетелась по мировым агентствам, а в прессе тут же вспомнили о теории «цифрового апокалипсиса»: якобы 17 ноября хакеры должны были атаковать банковскую инфраструктуру и «уронить» интернет на три месяца. Паники не случилось, но рынки вздрогнули - и российский отреагировал совсем не так, как можно было...
Раньше у меня была привычка в день зарплаты раскидывать деньги по разным банкам. На одной карте у меня хороший кэшбэк на продукты, на другой удобный накопительный счет, а третья нужна для оплаты комуналки без комиссии. Казалось бы, все продумано до мелочей, но через пару месяцев я заметил, что недосчитываюсь пары тысяч рублей.

Допустим, у меня есть 300 000 ₽, которые понадобятся в начале 2027 года: под Новый год или в первой половине января, точная дата плавает. В начале ноября, текущего года, я сравнил краткосрочные вклады нескольких крупных банков. Забегая вперед, сразу скажу, как человек опытный в этом деле, на данный момент выбрал бы ВТБ и 50 000 ₽ положил на промовклад «Выгодное начало» под 20% на 61 день, а 250 000 ₽ — на «ВТБ-Вклад» с возможностью частичного снятия. Ключевая ставка сейчас 14%, следующее...
Раньше я был классическим клиентом, на котором онлайн-сервисы зарабатывали больше всего. Схема была железная: оформляю пробный период за 1 рубль, ставил напоминалку в телефон, благополучно забывал про неё, и через месяц с моей основной карты молча списывали 399 или 990 рублей за год вперед. Пытаться потом вернуть деньги через чат поддержки, который притворяется глухим и это тот еще квест.