


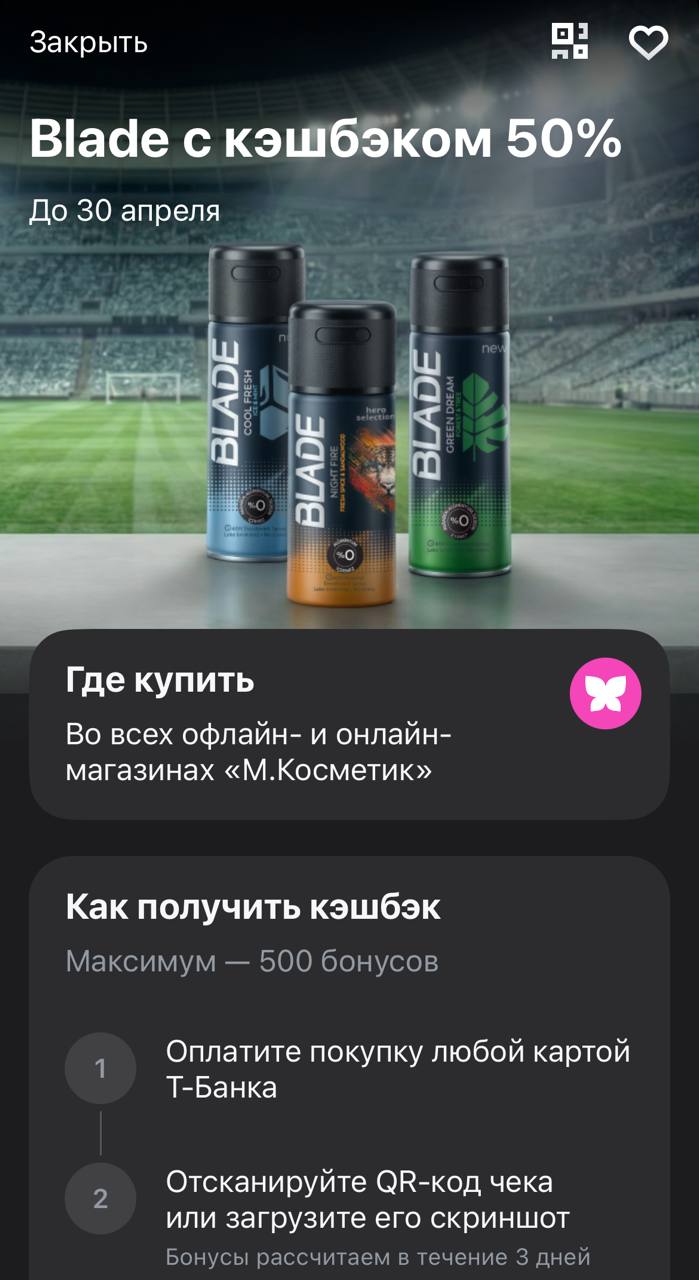
Blade с кэшбэком 50% в «Магнит Косметик»
Т-Банк продолжает агрессивно захватывать полки в ванных комнатах, на этот раз предлагая обнулить половину чека за продукцию бренда Blade. До 30 апреля действует жирный оффер на покупку дезодорантов и средств для ухода в сети «М.Косметик» (Магнит Косметик). Это отличная возможность закупиться расходниками, которые улетают быстрее всего, особенно сейчас, когда весеннее солнце начинает припекать. Акция работает как в розничных магазинах, так и при заказе онлайн, что делает её максимально гибкой для тех, кто не любит лишний раз ходить по торговым залам.
Свой основной «пластик» я выбирал через подборку дебетовых карт на Банки.ру, когда искал инструмент, который будет реально возвращать деньги за бытовую химию и средства гигиены. В каталоге всегда можно отсеять банки с бесполезными категориями и найти тех, кто засыпает спецпредложениями на конкретные бренды. Т-Банк сейчас в этом плане лидер: получить 50% назад за покупку дезодоранта — это в разы выгоднее, чем ждать сезонных скидок в самом магазине.
Разбор лимитов: сколько банок брать?
Тут важно не переборщить с объемом, чтобы не оставить «сдачу» банку. У акции есть четкий финансовый потолок, который определяет вашу стратегию в магазине.
- Процент возврата: Ровно 50% от стоимости позиций Blade в чеке.
- Максимальная выплата: Вам вернут не больше 500 бонусов (1 бонус = 1 рубль).
- Идеальный расчет: Чтобы выжать из акции максимум, стоит набрать товаров Blade суммарно на 1 000 рублей. В этом случае вы получите 500 рублей обратно на счет. Если наберете на 3 000 рублей, кэшбэк всё равно составит 500 рублей, так что лучше не жадничать.
- Где искать: Только в магазинах сети «М.Косметик». В других сетях типа «Золотого Яблока» или «Лэтуаль» этот конкретный оффер не сработает.
Подобные акции часто живут «тихо» внутри приложения, и если не проверять раздел кэшбэка специально, можно просто пройти мимо выгодного стеллажа. Я стараюсь мониторить такие вещи, потому что из подобных возвратов на 500–1000 рублей в месяц в итоге складывается сумма, которой хватает на оплату связи или интернета.
Как технически забрать свои 50%
В этот раз механика не автоматическая, а «ручная», что на самом деле даже надежнее, так как вы сами подтверждаете покупку конкретного бренда.
- Покупка: Оплачиваете товар в «Магнит Косметик» любой картой Т-Банка (физической или стикером).
- Чек: Если берете в магазине, обязательно заберите бумажный чек на кассе. Если заказываете онлайн через приложение «Магнита», электронный чек появится в истории ваших заказов.
- Сканирование: Зайдите в приложение Т-Банка, откройте раздел этой акции и нажмите «Добавить чек». Вам нужно либо отсканировать QR-код с бумаги, либо загрузить скриншот из галереи.
- Выплата: Банк проверит, что в чеке есть позиции Blade, рассчитает 50% от их стоимости и начислит бонусы в течение 3 рабочих дней.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

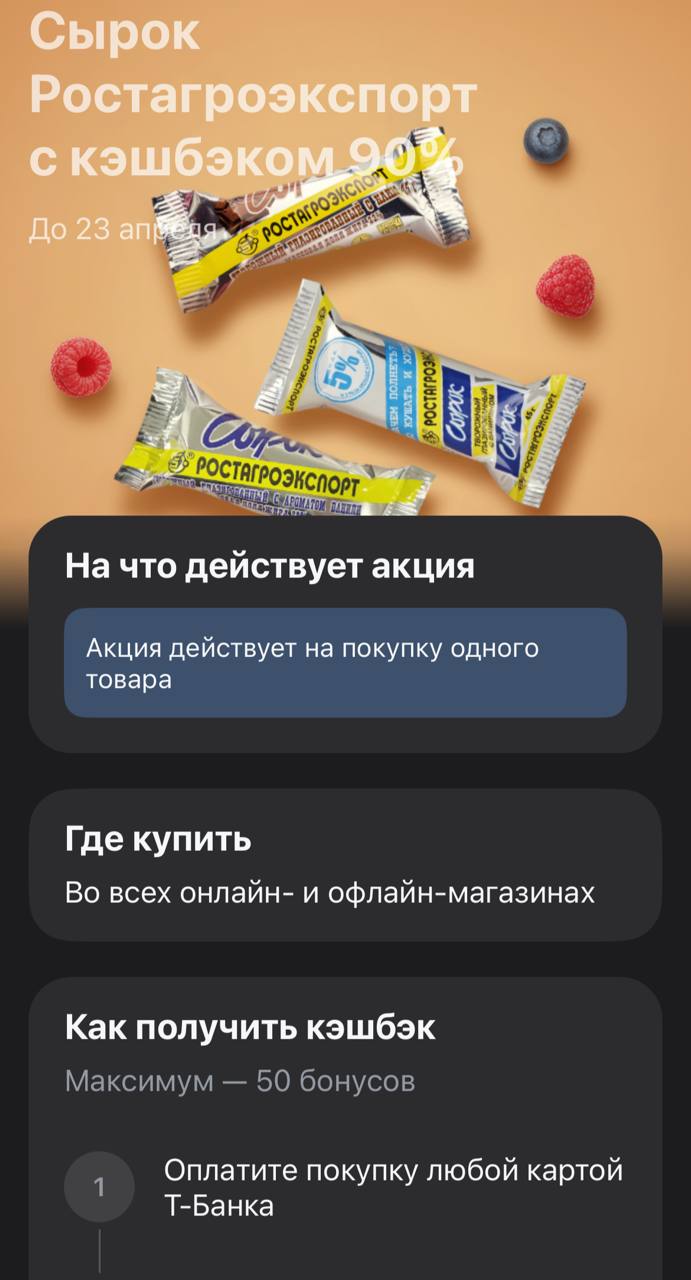
Кажется, Т-Банк решил окончательно захватить наши холодильники. Вслед за бесплатными баночками горошка и премиальными сырками других брендов, в приложении появился новый аттракцион щедрости — кэшбэк 90% на классику нашего детства, сырки «Ростагроэкспорт». Это предложение будет актуально до 23 апреля, так что у вас есть почти неделя, чтобы превратить обычный поход за продуктами в небольшую победу над инфляцией. В отличие от многих других акций, эта не привязана к конкретному сервису доставки, что...
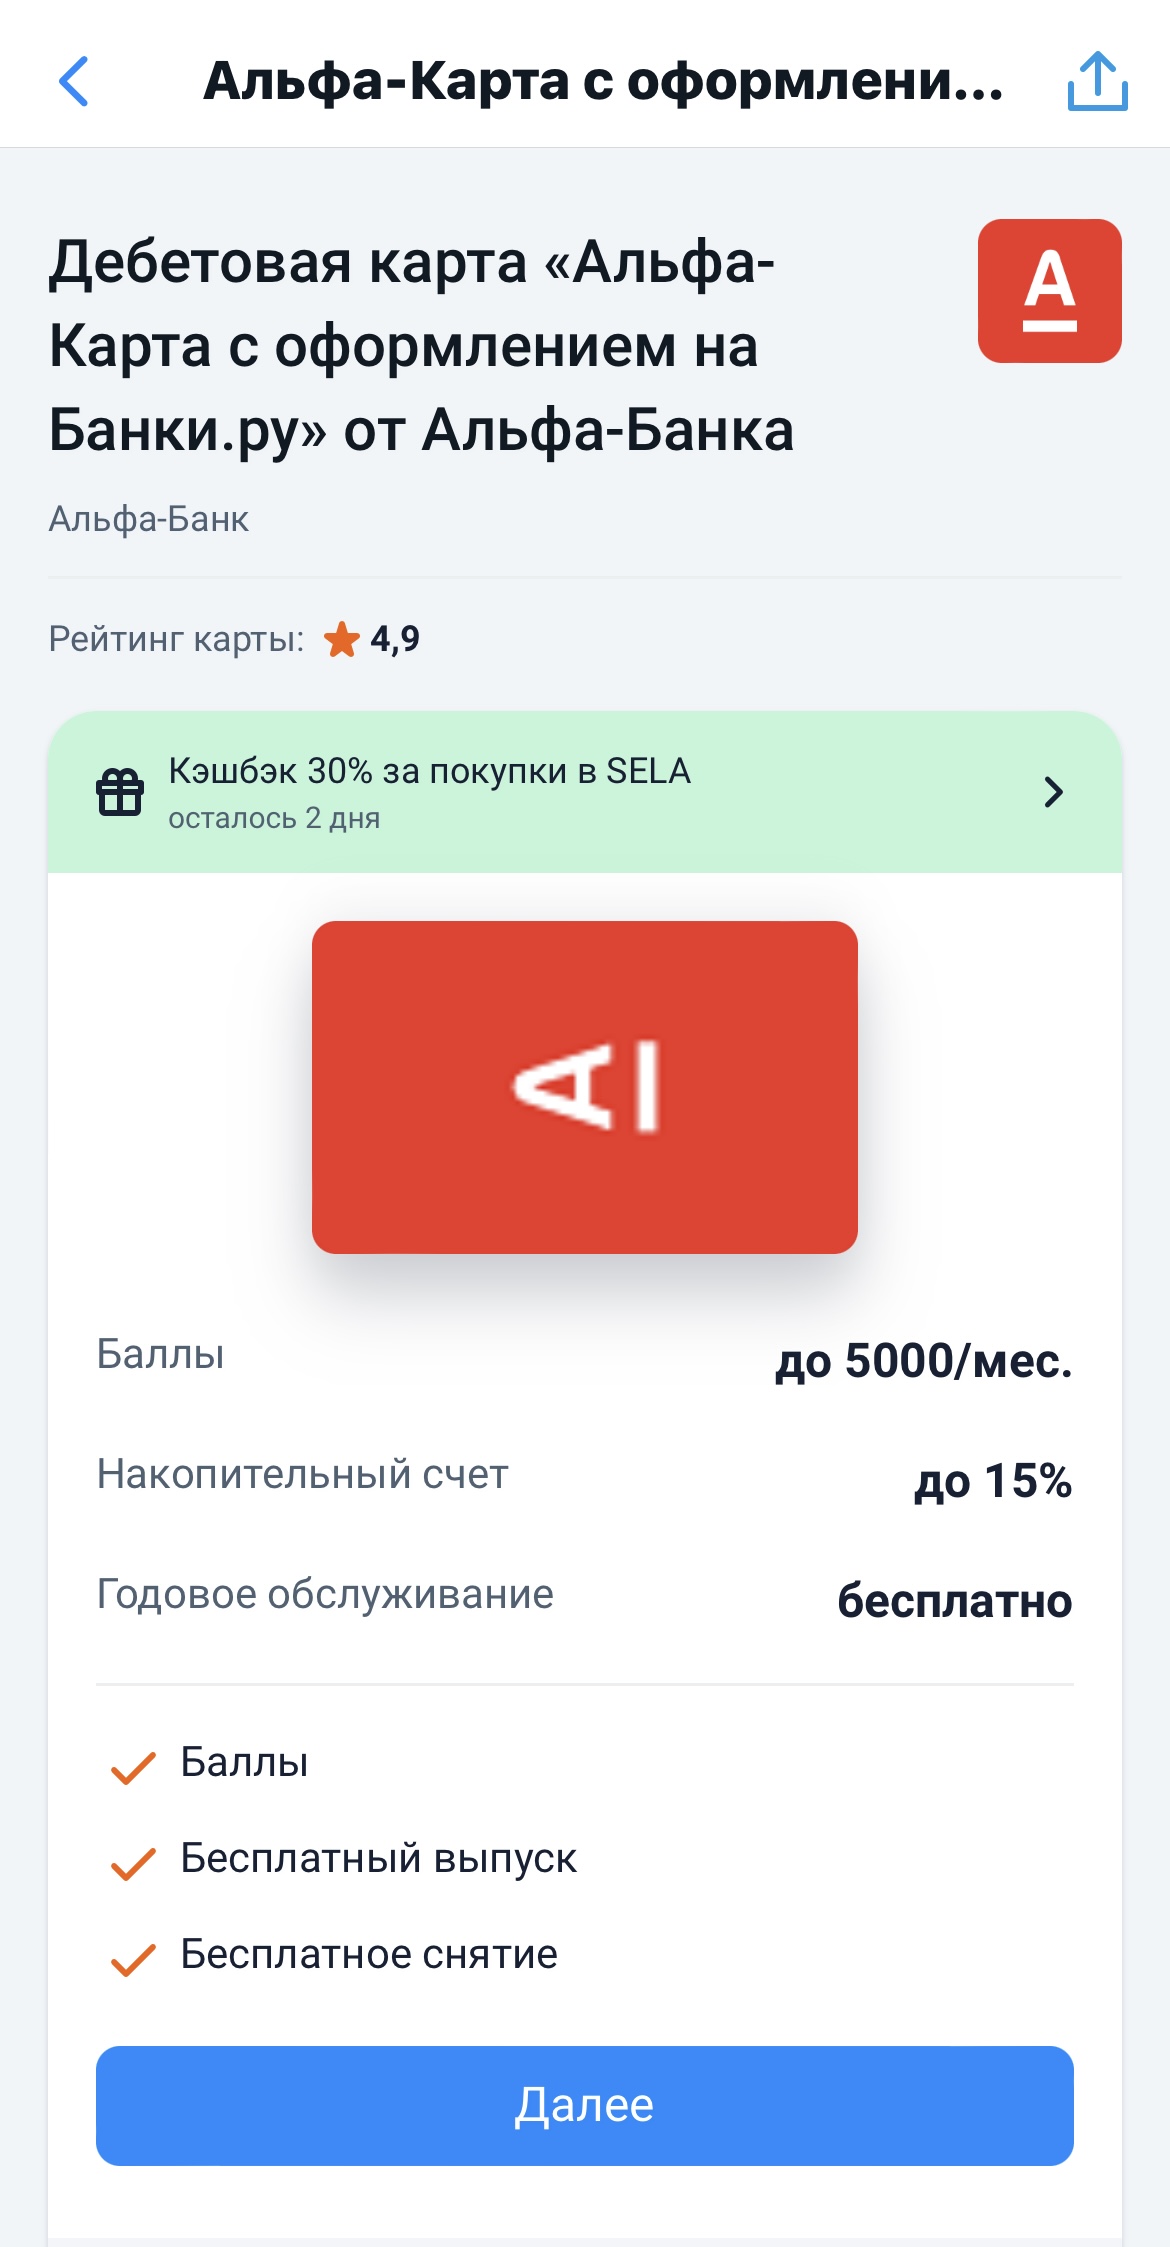
В условиях постепенного снижения ключевой ставки ЦБ банки начинают корректировать доходность по сберегательным продуктам. Тем привлекательнее звучит предложение, которое можно найти на банки ру https://www.banki.ru/webview/products/debitcards/card/9135/ : оформление карты Альфа-Банка с возможностью открыть накопительный счет до 15% годовых.
В начале 2026 года у меня появилась задача разместить 250 000 ₽ так, чтобы деньги оставались доступными и при этом приносили доход. Рассматривал именно накопительный счет, потому что не хотел фиксировать деньги на длительный срок как во вкладе. Для подбора вариантов я открыл каталог накопительных счетов на Банки.ру (сюда можно вставить ссылку на каталог) и начал сравнивать условия разных банков. Сначала я ориентировался на процентные ставки, которые на тот момент доходили до 16–17 процентов на...
Нужно было купить холодильник за 45 000 ₽. Деньги есть, но тратить всё сразу не хотелось — через месяц ожидается крупный бонус от работы. Решил: возьму кредитную карту с длинным льготным периодом, куплю сейчас, а через месяц закрою без процентов.
Вы платите кредиты каждый месяц. Иногда даже больше, чем нужно. Но долг не уменьшается. Или уменьшается так медленно, что кажется, будто вы топчетесь на месте. Это бесит. Это демотивирует. И многие сдаются. Но проблема не в вас. Проблема в том, как устроены кредиты. Банки хотят, чтобы вы платили долго. Поэтому они настраивают график платежей так, что сначала вы платите проценты, и только потом начинаете гасить само тело кредита.
Инфляционные ожидания россиян и бизнеса немного снизились, повышение НДС будто бы отыграно, экономика замедляется, а риторика и после прошлого заседания была мягкой. Аргументы за снижение вполне весомые.
Центробанк России 24 апреля примет решение по ключевой ставке, что всегда является ключевым событием для финансового рынка. Аналитики ожидают ее снижения до 14,5%.
Накопилось 350 000 ₽. Деньги лежали на карте без процентов — и меня это начало раздражать. Инфляция съедает, а я ничего не делаю. Решил: пора открывать вклад.
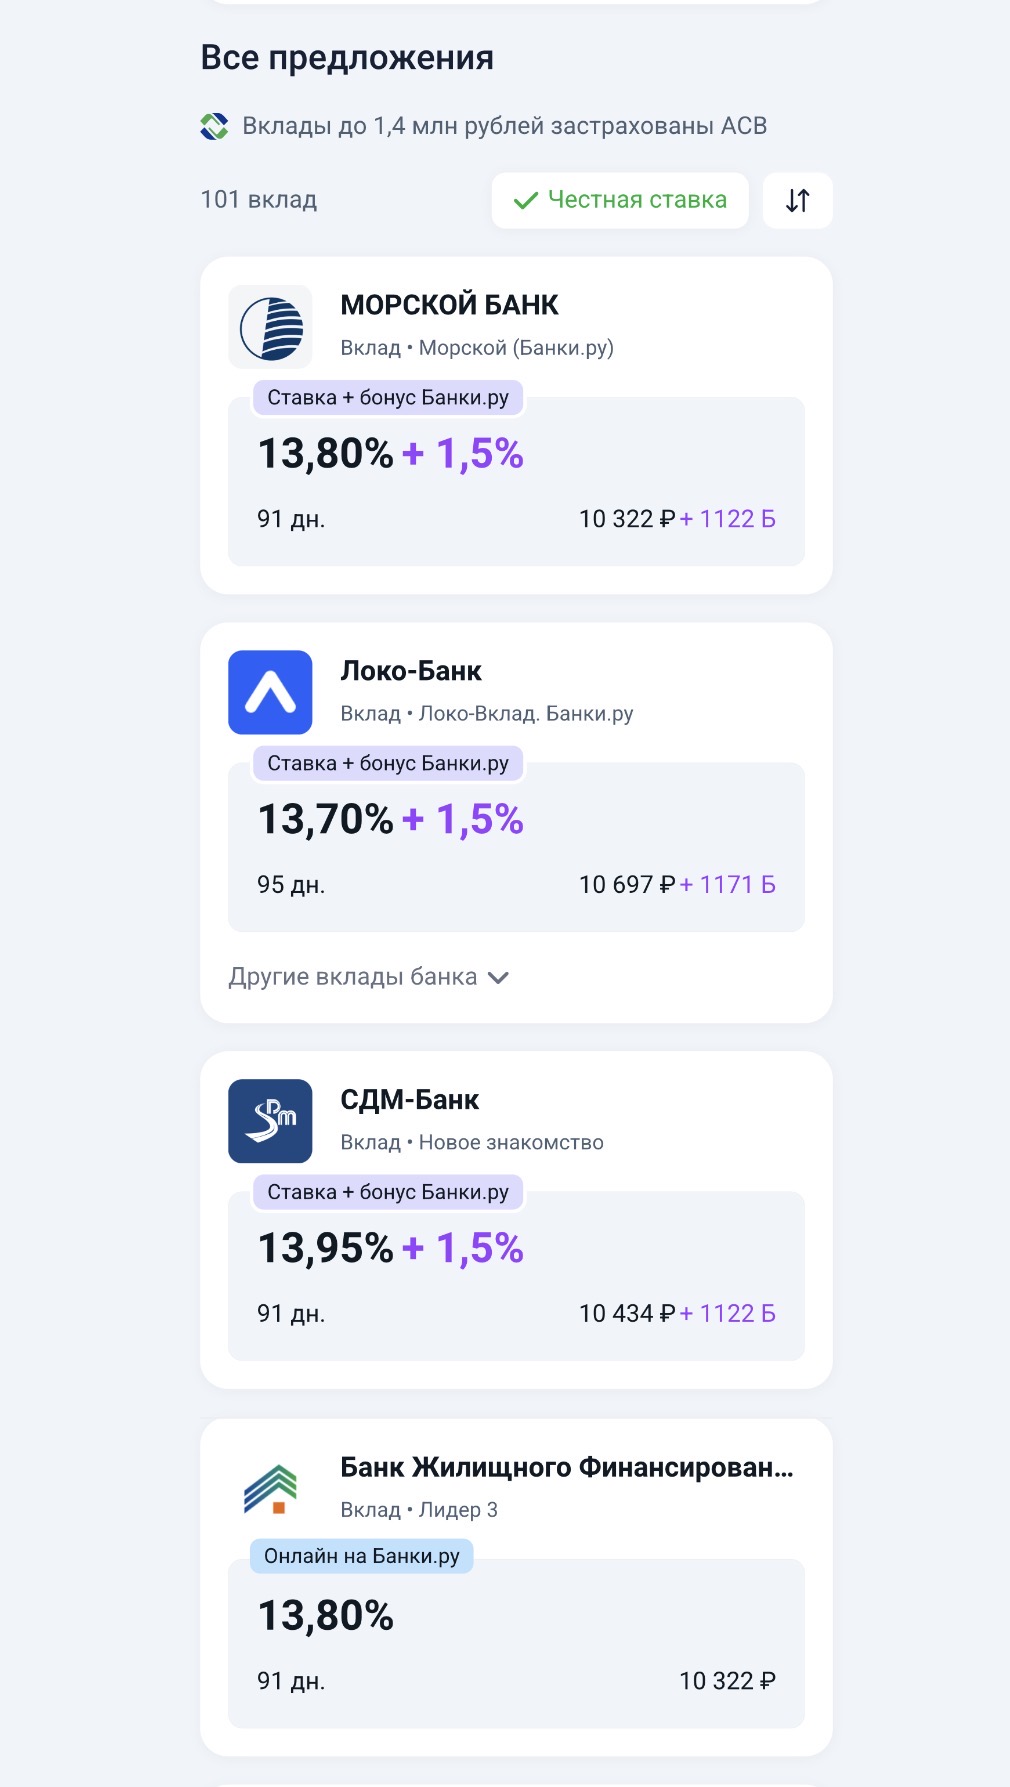

- РСХБ снизил ставки по накопительным счетам
- Металлинвестбанк понизил ставки по накопительным счетам
- Норвик Банк снизил ставки по вкладу «Новый старт+»
- МКБ понизил ставки по вкладам
- МОРСКОЙ БАНК понизил ставки по некоторым вкладам
- Банк Уралсиб ввел «Динамичный» вклад
- Примсоцбанк ввел новый вклад «Новые деньги»
- УБРиР понизил ставки по вкладу «Правильный выбор»
- ЮГ-Инвестбанк предложил вклад «Золотой стандарт 14,5%»
- Энерготрансбанк ввел вклад «Весенний доход»
Рынок банковских карт в России в 2026 году остаётся ключевым инструментом для повседневных расчётов, накоплений и управления личными финансами. Наличные и карты никуда не исчезают, но регулирование усиливается, а банки активнее внедряют новые технологии, включая цифровой рубль.