


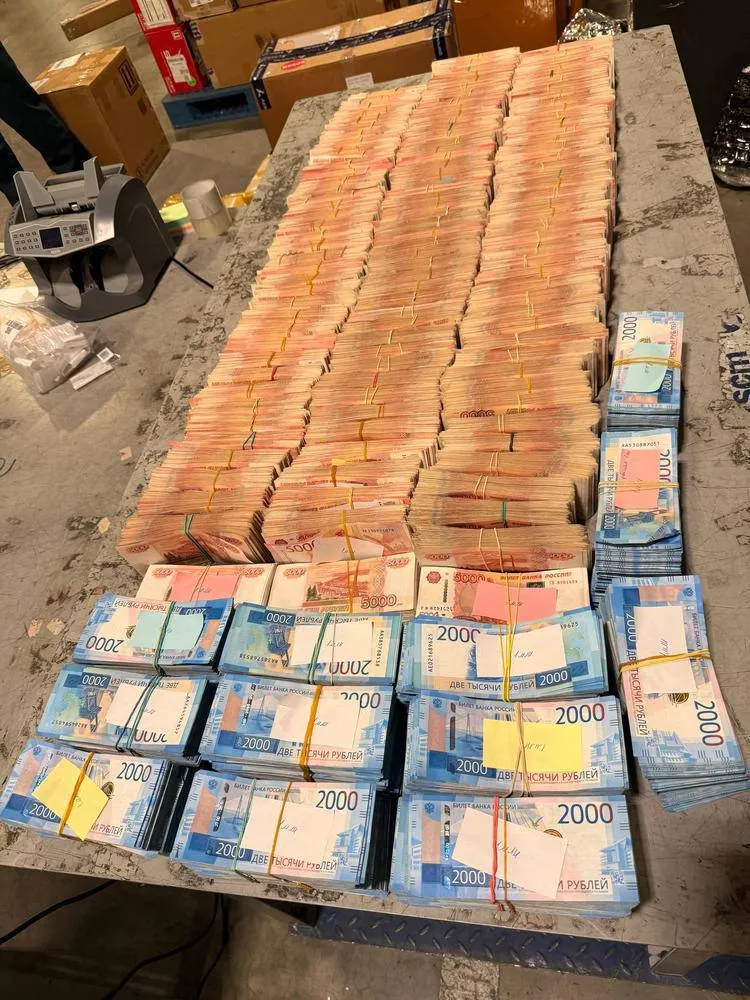
135 миллионов рублей в чемодане. Думал, что просто улетит в Бишкек
135 миллионов рублей в чемодане. Думал, что просто улетит в Бишкек, а теперь деньги принадлежат государству!
Иногда читаешь новости и не понимаешь, что удивляет больше: сама сумма или способ, которым человек решил её перевезти.
В Шереметьево у 28-летнего россиянина обнаружили 136 миллионов рублей наличными. Мужчина собирался лететь в Бишкек. В багаже лежали 129 миллионов рублей пятитысячными купюрами, ещё 7 миллионов он взял с собой в ручную кладь.
Но самое интересное впереди: пассажир отказался объяснять происхождение денег. В итоге суд постановил конфисковать 135 миллионов рублей. Один миллион остался в пределах разрешённого лимита.
Честно говоря, я не понимаю, на что рассчитывал человек, который решил провезти такую сумму в обычном чемодане. Неужели действительно думал, что никто не заинтересуется содержимым багажа?
У меня сразу возникает другой вопрос: КАК у человека оказалась такая сумма наличными и почему он решил перевезти её именно таким способом?
Но здесь есть гораздо более важный момент, о котором стоит знать каждому, кто планирует поездку за границу.
Миллион рублей — и ни рублём больше?
С 29 сентября 2026 года в России действуют новые ограничения на вывоз наличных рублей.
Физическим лицам запрещено вывозить из России в следующие страны более 1 млн рублей наличными на одного человека:
- Казахстан;
- Армению;
- Беларусь;
- Киргизию;
- Азербайджан;
- Таджикистан;
- Узбекистан.
То есть если вы собираетесь, например, в Киргизию и решили взять с собой 1,5 млн рублей наличными, просто положить деньги в чемодан и пройти регистрацию уже не получится.
Причём речь идёт именно о российских рублях, а не обо всей иностранной валюте).
А если деньги честно заработаны?
Вот здесь есть важный нюанс.
Само по себе наличие крупной суммы не означает, что её невозможно вывезти ни при каких обстоятельствах.
Указ предусматривает исключение: физические лица могут вывезти сумму свыше установленного лимита через определённые международные аэропорты России при наличии банковских выписок, заверенных выдавшим их банком. Выписки должны подтверждать снятие всей вывозимой суммы со счетов или вкладов. Также предусмотрены иные документы, перечень которых устанавливается Правительством.
Поэтому недостаточно просто сказать таможеннику: «Это мои деньги, я их заработал».
Нужно заранее разобраться в установленном порядке, проверить требования к документам и убедиться, что выбранный аэропорт подходит для такого вывоза.
Если же запрет нарушен, у физического лица изымают сумму, превышающую 1 млн рублей. Именно это произошло с пассажиром Шереметьево.
А теперь представим: как заставить 136 миллионов работать?
А вот здесь начинается самое интересное. Допустим, эти 136 миллионов оказались у вас на банковском счёте. Что делать дальше?
На мой взгляд, первое правило при работе с крупным капиталом — диверсификация.
Я бы точно не стала складывать всё в один банк или один финансовый инструмент, даже если кто-то предлагает невероятно привлекательную процентную ставку.
Как бы я подошла к такой задаче?
1. Банковские вклады с разными сроками
Часть денег можно разместить на депозитах на 3, 6 и 12 месяцев.
Почему не положить всё на один год? Потому что ставки меняются, а возможность регулярно пересматривать условия размещения капитала — это дополнительное преимущество.
Я бы сравнивала не только процентную ставку, но и условия капитализации, возможность пополнения, досрочного снятия и специальные предложения банков.
Подобрать и сравнить варианты можно в разделе вкладов на Банки.ру.
2. Накопительные счета
Часть капитала я бы оставила на накопительных счетах.
Да, процентная ставка по ним может меняться, зато деньги остаются доступными. Это удобно, если потребуется быстро воспользоваться средствами или появится более интересное предложение на рынке.
3. Облигации
Для более долгосрочного размещения можно рассмотреть ОФЗ и облигации надёжных корпоративных эмитентов.
Они позволяют получать купонный доход, а при грамотном подборе выпусков можно распределить выплаты по разным датам.
Но важно помнить: облигации не являются банковским вкладом, не застрахованы АСВ, а их рыночная стоимость может снижаться. Здесь уже необходимо учитывать инвестиционные риски.
4. Другие инструменты
Для более широкой диверсификации можно рассмотреть фонды, драгоценные металлы и другие инвестиционные инструменты.
Но их долю я бы определяла исходя из финансовых целей и готовности принимать риски, а не просто ради красивой цифры доходности.
И ещё один важный момент: стандартная страховка АСВ покрывает до 1,4 млн рублей на одного вкладчика в одном банке с учётом начисленных процентов. Поэтому при капитале в 136 млн рублей нельзя считать, что вся сумма защищена государством просто потому, что она находится на банковских счетах.
И напоследок
136 миллионов рублей в чемодане — это, конечно, история из разряда «такое даже не придумаешь».
Но она ещё раз напоминает, что финансовая грамотность — это не только умение выбирать вклады, считать проценты и пользоваться банковскими картами.
Это ещё и понимание того, как распоряжаться собственными деньгами, соблюдать правила и не создавать себе проблем там, где их вполне можно избежать.
Потому что иногда одна поездка с неправильно подготовленными документами может обойтись в 135 миллионов рублей)))
А теперь интересно узнать ваше мнение: если бы у вас оказалось 136 миллионов рублей, куда бы вы их вложили? Креатив в комментариях приветствуется максимально)

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.
Иногда хочется не просто закрыть траты, а ещё и немного выиграть на этом. У меня как раз такой подход. В последнее время я активно пользуюсь картой Ozon Банка. Всё началось с покупок на маркетплейсе. Оказалось, что при оплате этой картой цены на многие товары становятся ниже. Для меня это сразу плюс. Не нужно выискивать отдельные промокоды. Просто платишь картой и сразу видишь выгоду.
Центробанк определился с механикой реализации закона, который ввёл ограничение в 20 банковских карт на человека. Закон приняли ещё летом, но до сих пор было непонятно, как банки должны его исполнять, — ЦБ опубликовал сразу два указа, снимающих вопросы.
Первый — о порядке формирования и ведения единой системы учёта банковских карт. Заниматься этим будет НСПК (Национальная система платёжных карт), через которую и так проходят все карточные операции в России. НСПК создаст поименный реестр всех...
С октября 2026 года Центробанк ввел строгие ограничения: банкам И МФО стало сложнее выдавать кредиты тем, у кого уже много долгов. Но даже несколько кредитов — это не приговор. Ситуацию можно исправить, если направлять свободные деньги на досрочное погашение займов. Директор юридического департамента ГК IT Smart Finance (МФК «Джой Мани» и ПКО «Бустер.Ру») Ирина Селезнева на примере трёх кредитов объясняет, как правильно это делать, сколько можно сэкономить и почему гасить первым самый большой...

Первый счёт в новой стране люди часто открывают там, где согласились быстрее всех. Через год-два выясняется, что комиссии высокие, приложение неудобное, а отделение далеко. Возникает желание перейти в другой банк, и вот тут многие действуют слишком резко: открывают новый счёт и сразу закрывают старый. Расскажу, как я советую клиентам проходить этот путь спокойно, без пропущенных платежей и лишних вопросов от банков.
Банк России опубликовал предварительную оценку платёжного баланса за январь-сентябрь 2026 года, и цифры выглядят солидно: профицит счёта текущих операций достиг 40,8 млрд долларов против 28,6 млрд годом ранее. Рост - почти 43%. Логично было бы ожидать, что такой приток валюты поддержит рубль. Но аналитики предупреждают: связь между профицитом и крепкой национальной валютой не так прямолинейна, и в этой истории много оговорок.
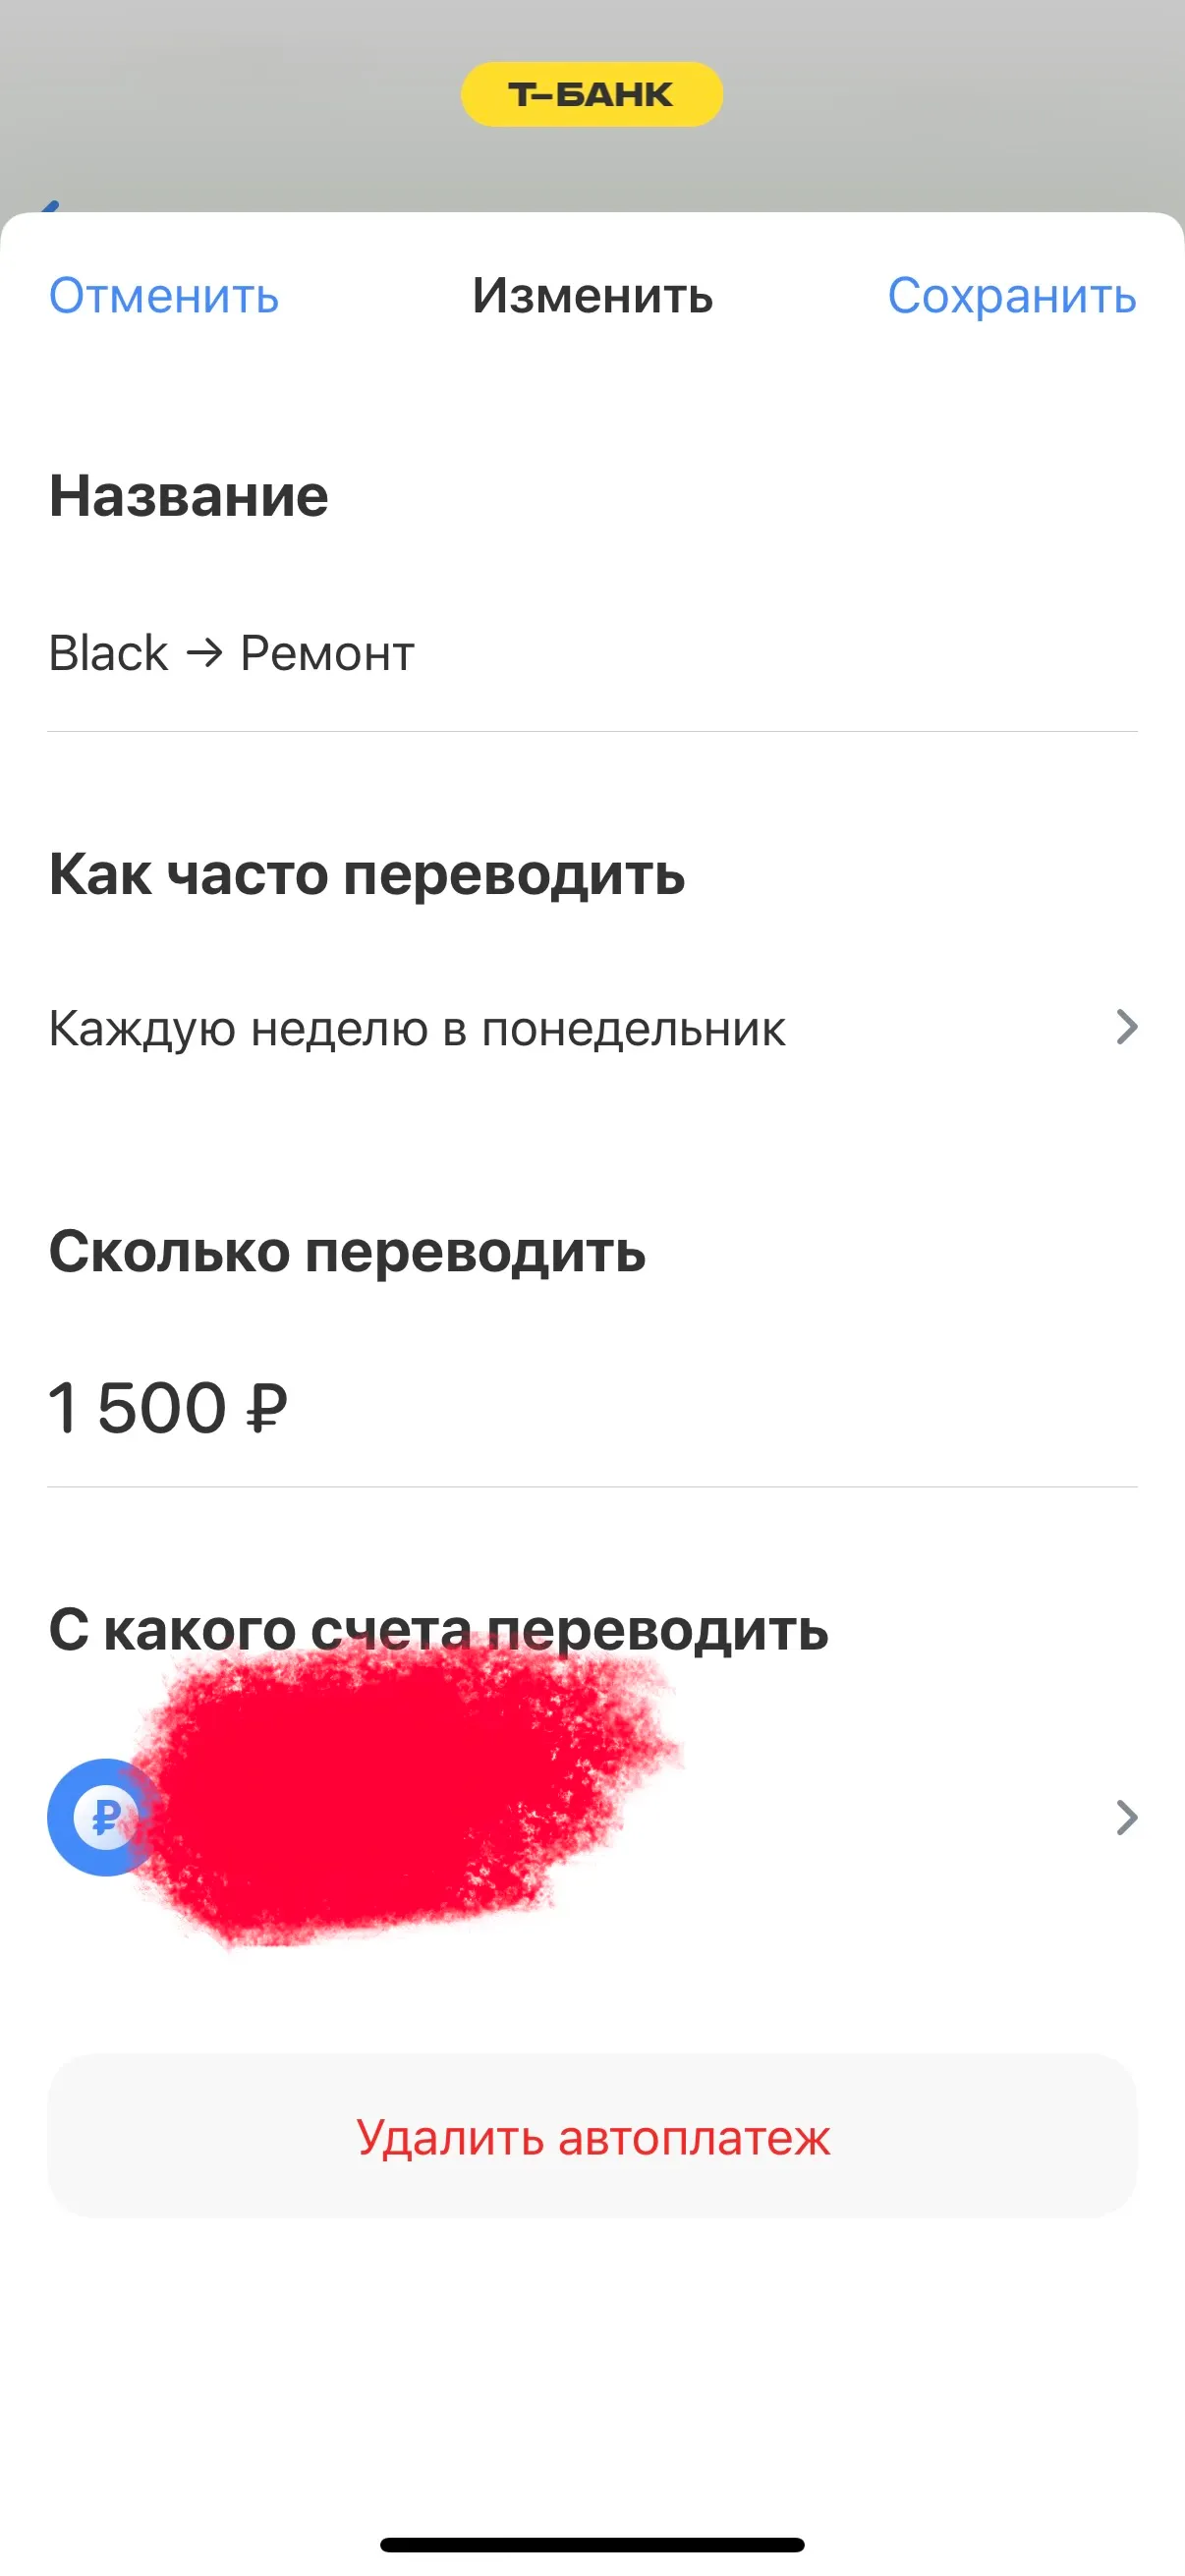
Т-Банком я пользуюсь редко. Основная карта у меня в другом банке, туда приходит зарплата, там же лежат основные деньги. Карта лежит в кошельке на всякий случай, пользуюсь ей может раза три в неделю.

С текущего года в России постоянно действует механизм кредитных каникул - отсрочки платежей по кредиту на срок до полугода. Раньше это была временная антикризисная мера, продлевавшаяся из‑за пандемии и санкций, а теперь право закреплено в законе и доступно всем заёмщикам, оказавшимся в трудной жизненной ситуации. Однако статистика показывает: пользуются каникулами далеко не все, кто мог бы. Причина не в нежелании - многие просто не знают условий или опасаются последствий.


С весны текущего года оплата частями перестала быть маркетинговым инструментом и превратилась в полноценную финансовую услугу с чёткими правилами. Изменения затрагивают всех участников: покупателей, магазины и операторов рассрочки. Теперь у сервиса есть законодательно закреплённые рамки, а у покупателя - больше защиты и прозрачности.

Я давно не пользовалась этим банком, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐
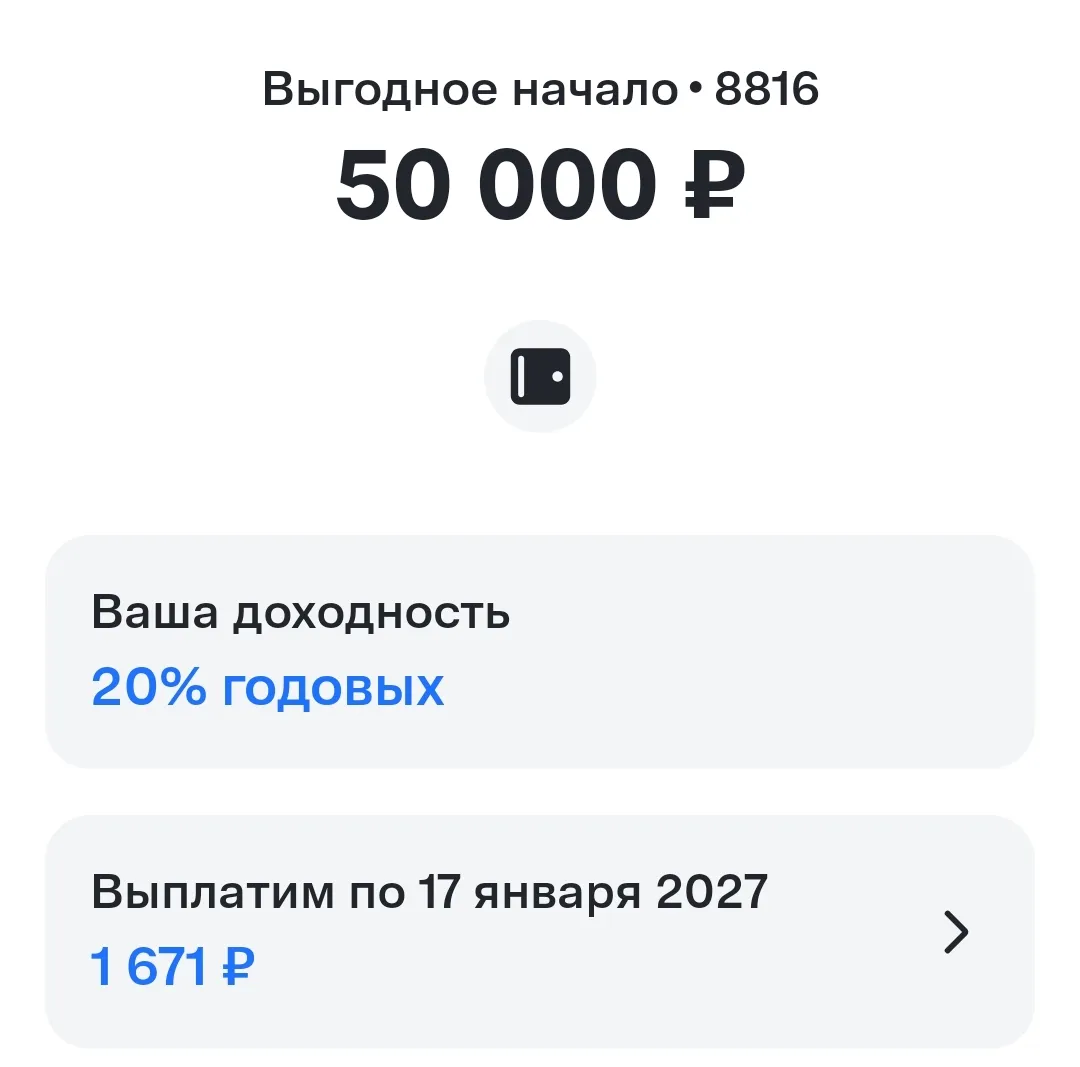

Допустим, у меня есть 300 000 ₽, которые понадобятся в начале 2027 года: под Новый год или в первой половине января, точная дата плавает. В начале ноября, текущего года, я сравнил краткосрочные вклады нескольких крупных банков. Забегая вперед, сразу скажу, как человек опытный в этом деле, на данный момент выбрал бы ВТБ и 50 000 ₽ положил на промовклад «Выгодное начало» под 20% на 61 день, а 250 000 ₽ — на «ВТБ-Вклад» с возможностью частичного снятия. Ключевая ставка сейчас 14%, следующее...