


Мой отличный выбор банковского депозитного продукта в банке ВТБ.
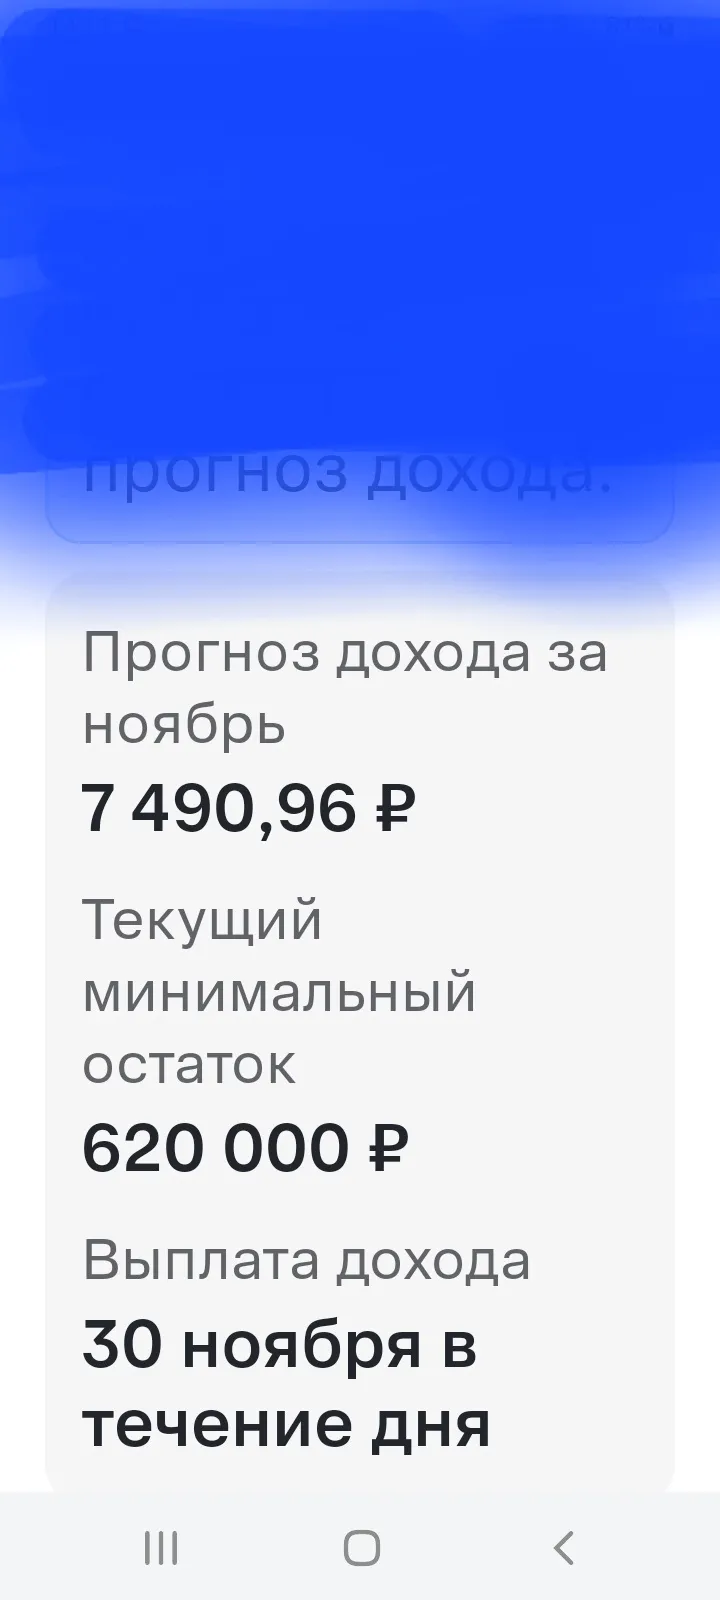
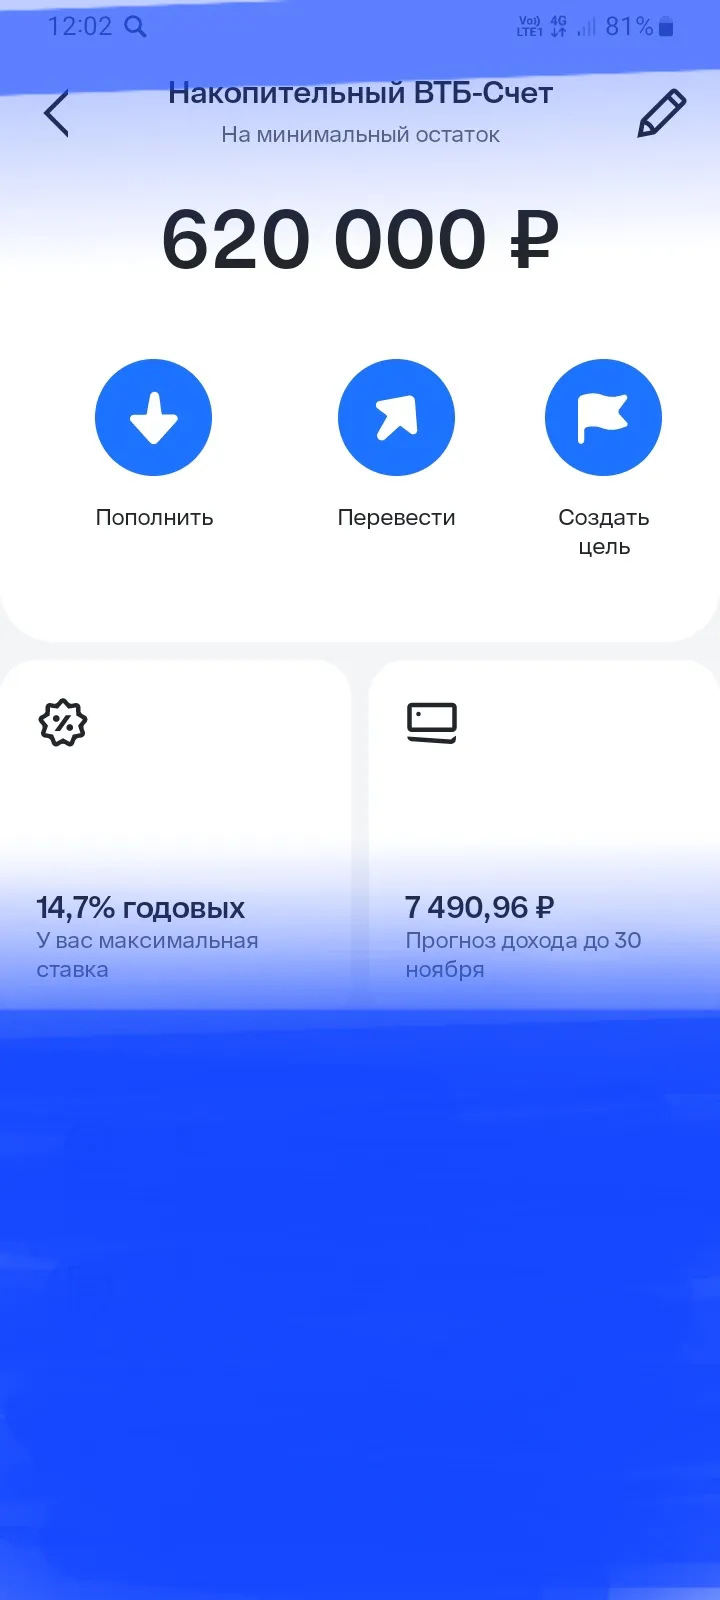
В данном своем посте, я продолжаю знакомить читателей Площадки Диалог с актуальными банковскими предложениями и с выгодными % ставками по финансовому рынку по дебетовым продуктам различных банков и; на этот раз , в данном моём посте;речь пойдёт о НС,, На минимальный остаток,, в банке ВТБ , который я открыл в последний день октября месяца , чтобы у меня был полный приветственный период с 1 ноября 2026 года и советую читателям , открывать этот банковский продукт , именно , в последний день текущего месяца, для получения максимальной выгоды. С анализом по выбору и преимуществами, я, более подробно, расскажу далее. Итак , ознакомившись с информацией о повышении банком ВТБ до- 14, 7% ставки, в приветственный период , в статус ,,новый клиент,, не базовой , а именно приветсвенной на 2 первых периода, я, сразу, открыл НС с условиями , на минимальный остаток на сумму- 620000 рублей . По итогам месяца, 30 ноября 2026 года ,мой доход составит - 7490,96 рублей, из расчёта -249, 70 рублей в день , что меня устраивает. Я, по подбору на маркетплейсе банки ру. в разделе ,, Сбережения,,, в подразделе вкладов и НС https://www.banki.ru/products/deposits/ рассматривал два варианта, по своему анализу, для открытия банковского продукта вбанке ВТБ : НС на минимальный остаток и НС на ежедневный остаток. По моему расчёту калькулятора, НС на ежедневный остаток, который предлагается банком по ставке- 13,2% , что существенно ниже,на что я , специально , заостряю внимание своих читателей,чем 14, 7% на- 1.5 % и по сумме , мой доход составил бы -6726, 58 рублей , то есть на - 764, 28 рублей меньше . По исходным данным, по размещению своих свободных денежных средств, по сроку и сумме выбранный мною банковский продукт привлёк моё внимание ещё и наличием ежемесячной капитализации % на нем , что; дополнительно повышает финансовую эффективную выгоду по % ставке, что будет соответствовать~15%. Окончательно, принятое мною решение, по подбору меня полностью устроило и данный продукт- одно из самых лучших предложений по аналогичным НС по финансовому рынку, из предлагаемых банками. Останусь доволен , если мой этот пост будет полезной информацией , с моим примером- анализом и алгоритмом подбора выгодного банковского продукта под свои индивидуальные параметры.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.
Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

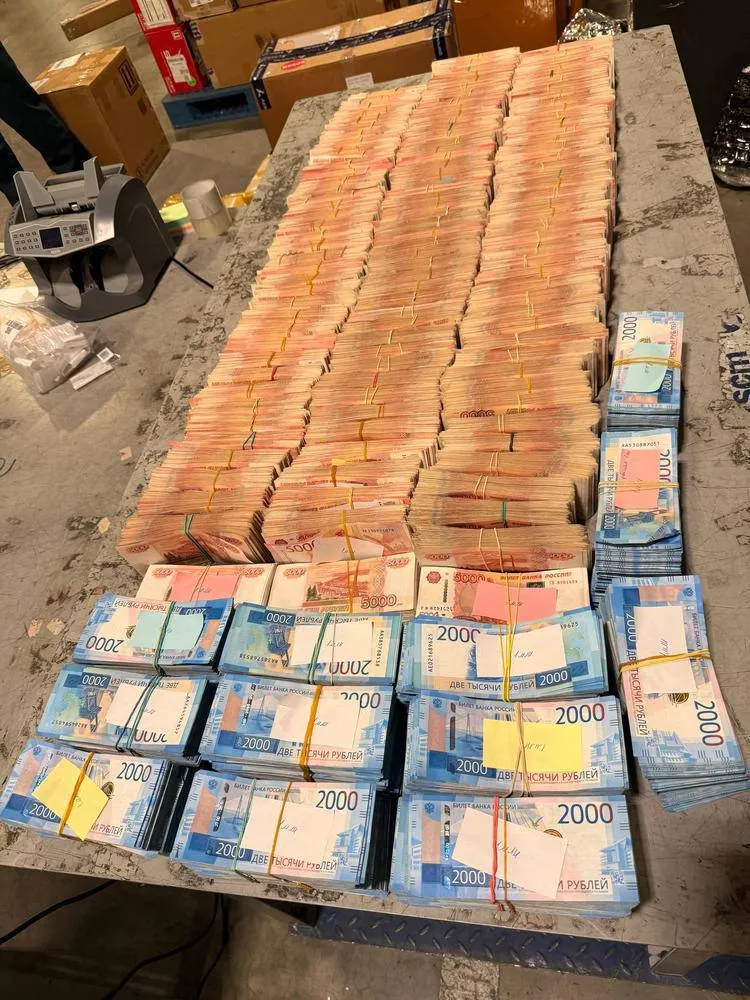
135 миллионов рублей в чемодане. Думал, что просто улетит в Бишкек, а теперь деньги принадлежат государству!
Иногда хочется не просто закрыть траты, а ещё и немного выиграть на этом. У меня как раз такой подход. В последнее время я активно пользуюсь картой Ozon Банка. Всё началось с покупок на маркетплейсе. Оказалось, что при оплате этой картой цены на многие товары становятся ниже. Для меня это сразу плюс. Не нужно выискивать отдельные промокоды. Просто платишь картой и сразу видишь выгоду.
Центробанк определился с механикой реализации закона, который ввёл ограничение в 20 банковских карт на человека. Закон приняли ещё летом, но до сих пор было непонятно, как банки должны его исполнять, — ЦБ опубликовал сразу два указа, снимающих вопросы.
Первый — о порядке формирования и ведения единой системы учёта банковских карт. Заниматься этим будет НСПК (Национальная система платёжных карт), через которую и так проходят все карточные операции в России. НСПК создаст поименный реестр всех...
С октября 2026 года Центробанк ввел строгие ограничения: банкам И МФО стало сложнее выдавать кредиты тем, у кого уже много долгов. Но даже несколько кредитов — это не приговор. Ситуацию можно исправить, если направлять свободные деньги на досрочное погашение займов. Директор юридического департамента ГК IT Smart Finance (МФК «Джой Мани» и ПКО «Бустер.Ру») Ирина Селезнева на примере трёх кредитов объясняет, как правильно это делать, сколько можно сэкономить и почему гасить первым самый большой...

Первый счёт в новой стране люди часто открывают там, где согласились быстрее всех. Через год-два выясняется, что комиссии высокие, приложение неудобное, а отделение далеко. Возникает желание перейти в другой банк, и вот тут многие действуют слишком резко: открывают новый счёт и сразу закрывают старый. Расскажу, как я советую клиентам проходить этот путь спокойно, без пропущенных платежей и лишних вопросов от банков.
Банк России опубликовал предварительную оценку платёжного баланса за январь-сентябрь 2026 года, и цифры выглядят солидно: профицит счёта текущих операций достиг 40,8 млрд долларов против 28,6 млрд годом ранее. Рост - почти 43%. Логично было бы ожидать, что такой приток валюты поддержит рубль. Но аналитики предупреждают: связь между профицитом и крепкой национальной валютой не так прямолинейна, и в этой истории много оговорок.
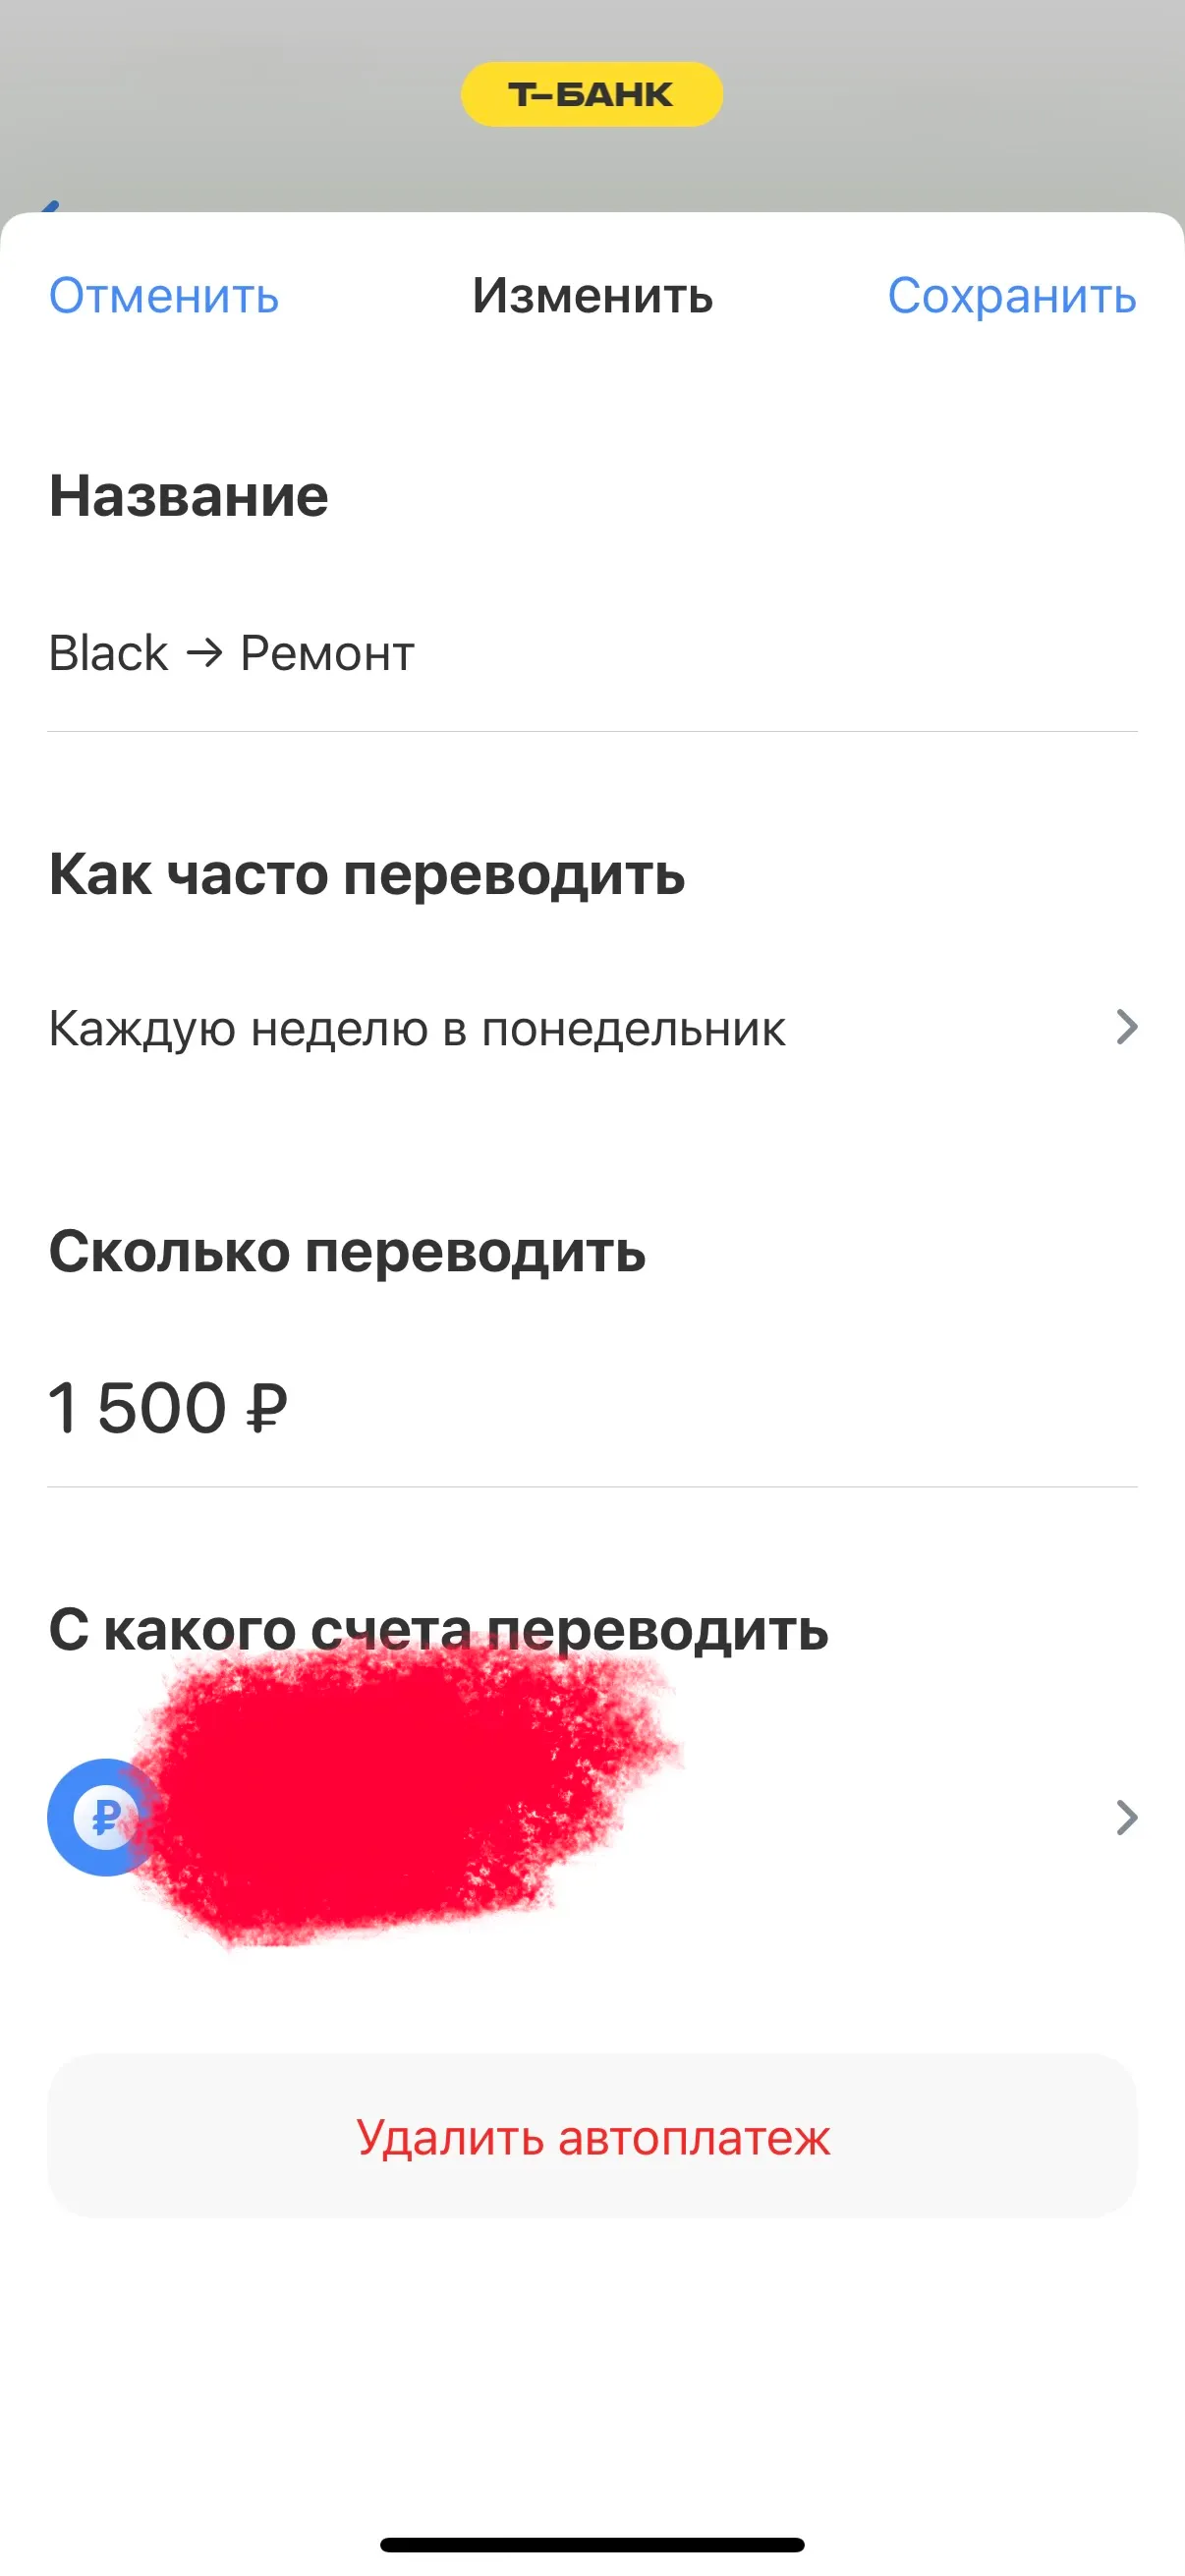
Т-Банком я пользуюсь редко. Основная карта у меня в другом банке, туда приходит зарплата, там же лежат основные деньги. Карта лежит в кошельке на всякий случай, пользуюсь ей может раза три в неделю.

С текущего года в России постоянно действует механизм кредитных каникул - отсрочки платежей по кредиту на срок до полугода. Раньше это была временная антикризисная мера, продлевавшаяся из‑за пандемии и санкций, а теперь право закреплено в законе и доступно всем заёмщикам, оказавшимся в трудной жизненной ситуации. Однако статистика показывает: пользуются каникулами далеко не все, кто мог бы. Причина не в нежелании - многие просто не знают условий или опасаются последствий.


С весны текущего года оплата частями перестала быть маркетинговым инструментом и превратилась в полноценную финансовую услугу с чёткими правилами. Изменения затрагивают всех участников: покупателей, магазины и операторов рассрочки. Теперь у сервиса есть законодательно закреплённые рамки, а у покупателя - больше защиты и прозрачности.